
به گزارش فرکانس، اعداد منتشرشده در صورتهای مالی بیمه ما در بهار ۱۴۰۵ نشان میدهد رشد درآمدهای بیمهای با بهبود همزمان نسبت خسارت، کنترل هزینهها و افزایش بازدهی سرمایه همراه شده است. به عبارت دیگر، شرکت فقط بیشتر نفروخته، بلکه بخش مهمی از رشد خود را به سودآوری تبدیل کرده است.
جهش ۲۶۴ درصدی حق بیمه؛ بیمه ما در مسیر یک رشد متفاوت
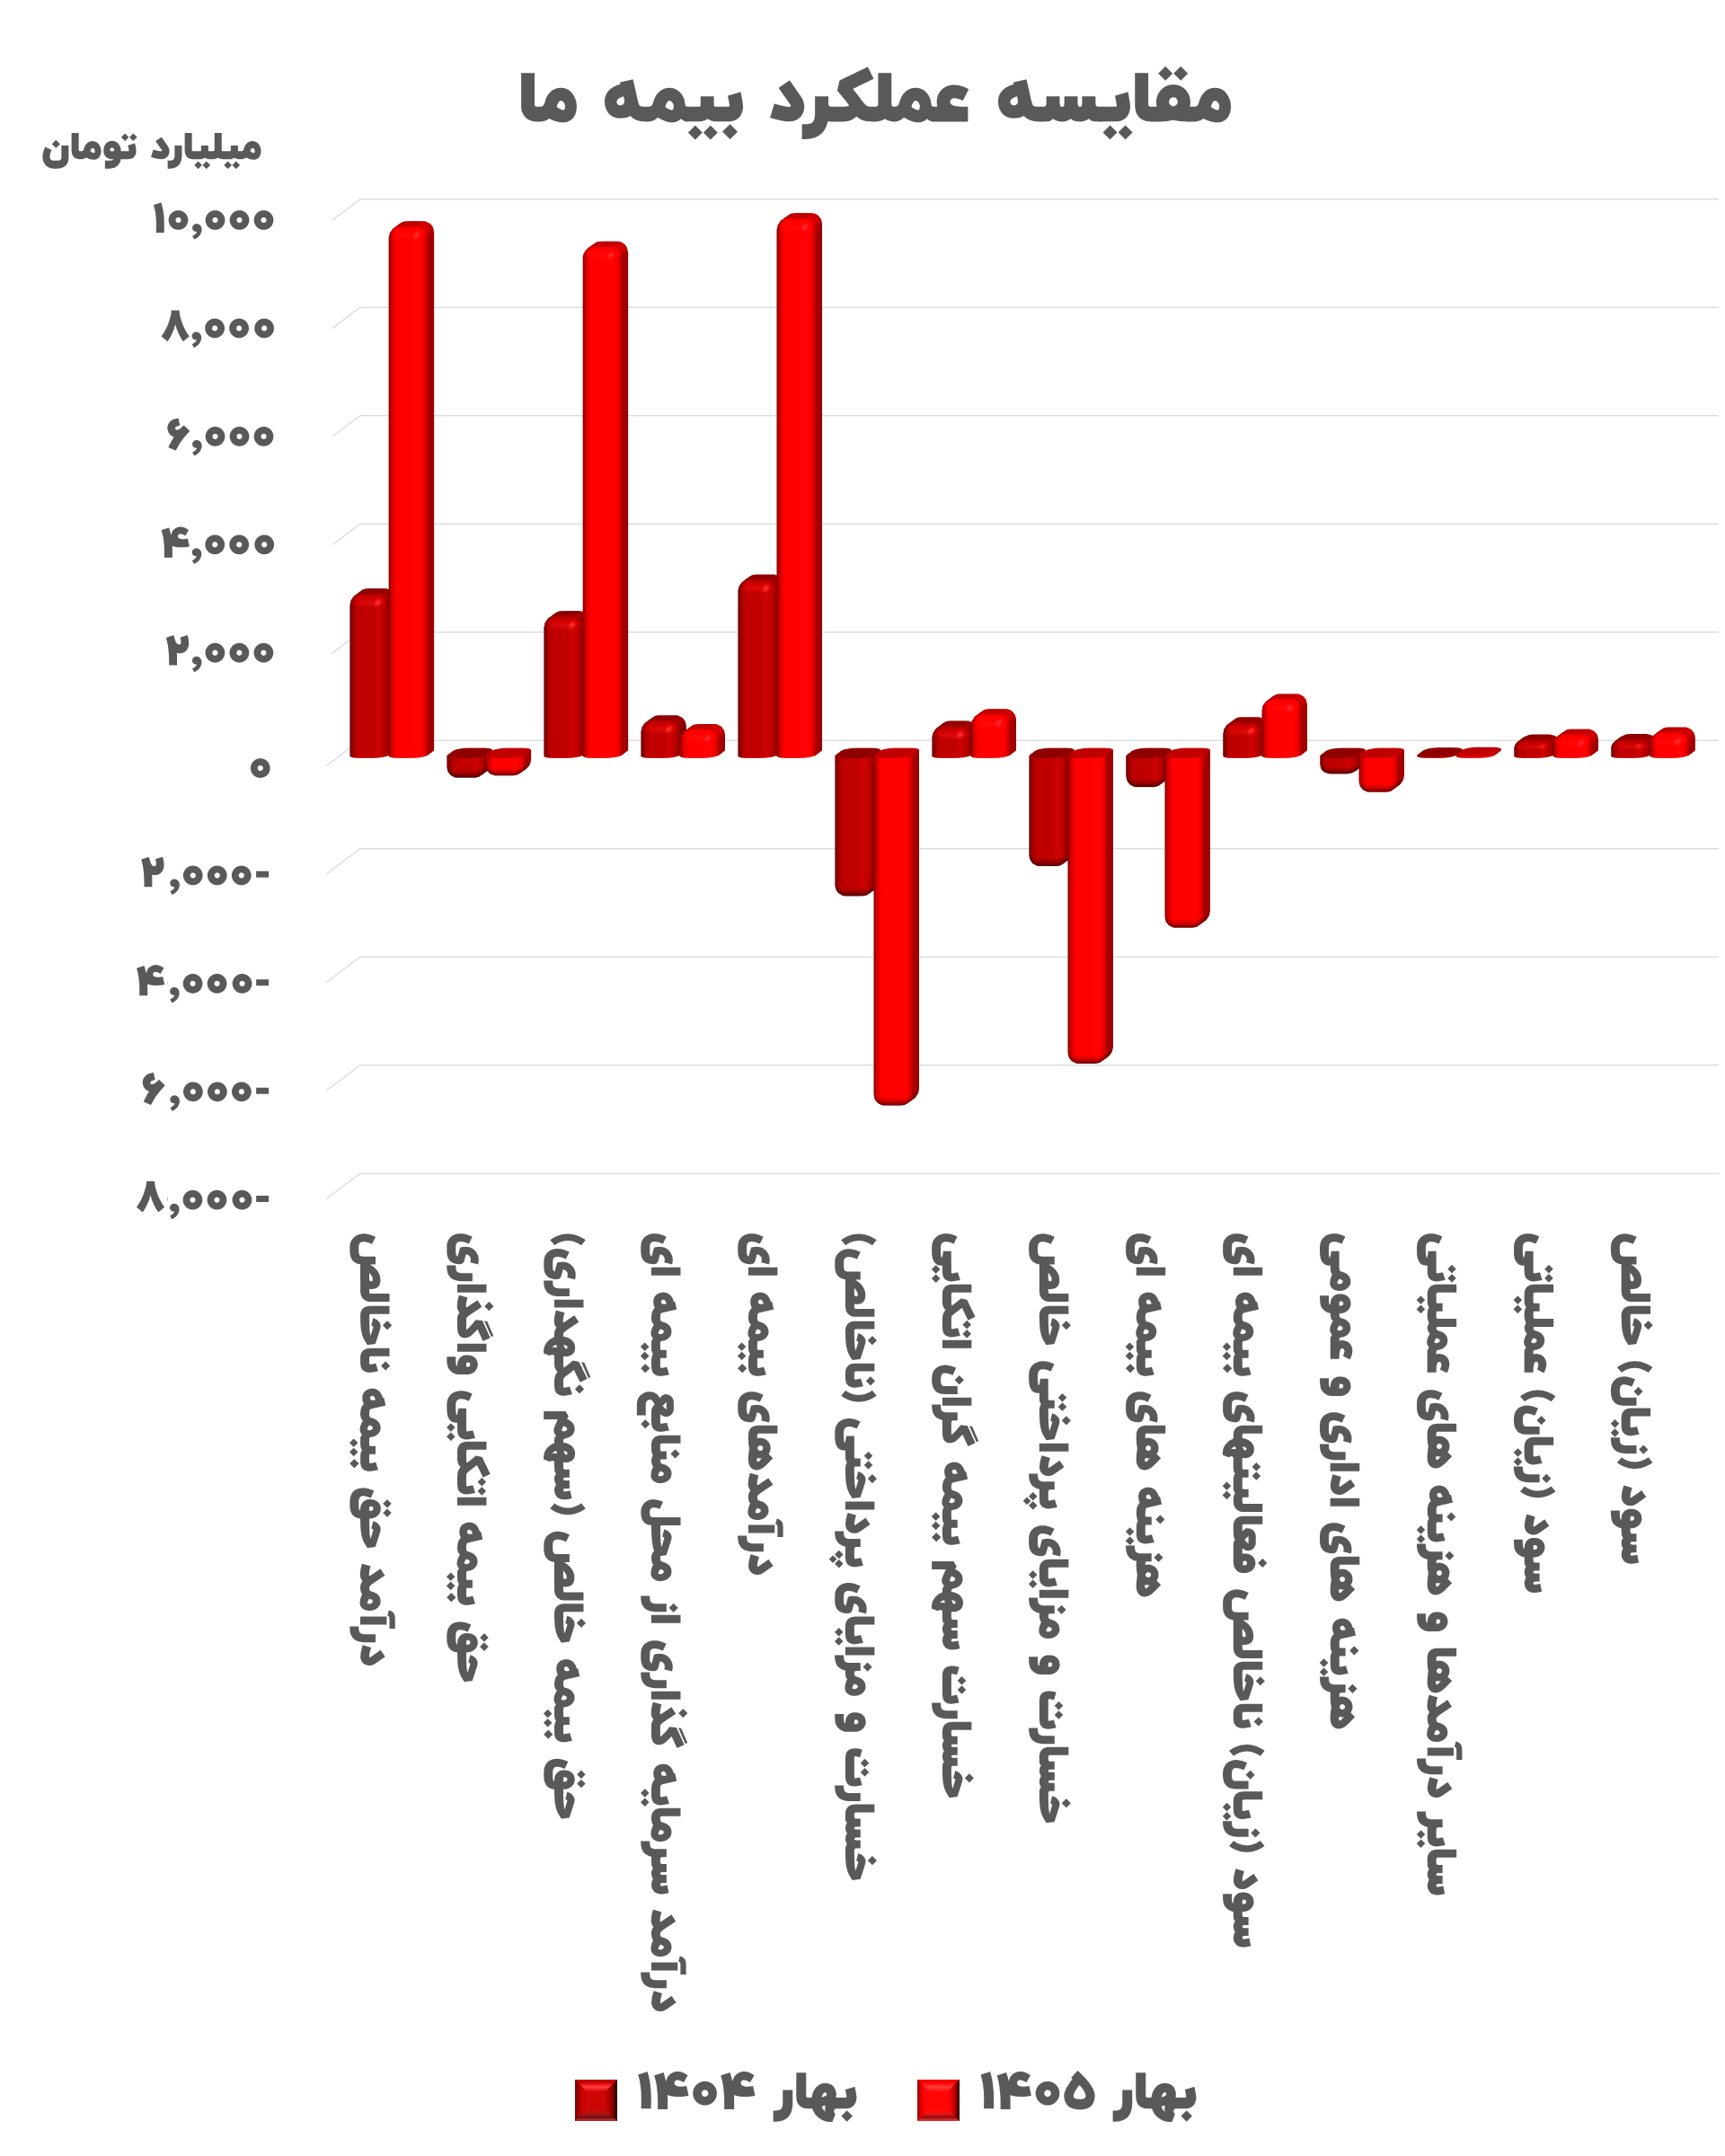
حق بیمه خالص بیمه ما در بهار ۱۴۰۵ با جهشی ۲۶۴ درصدی به ۹ هزار و ۴۱۱ میلیارد تومان رسیده است. چنین رشدی در مقایسه با دوره مشابه، نشاندهنده افزایش قابل توجه حجم عملیات بیمهای شرکت است؛ اما نکته مهمتر آن است که این رشد با افزایش متناسب خسارتها همراه نشده است.
خسارت پرداختی خالص شرکت با وجود رشد ۱۷۸ درصدی، به ۵ هزار و ۶۹۷ میلیارد تومان رسیده؛ یعنی سرعت رشد خسارتها به شکل محسوسی پایینتر از رشد حق بیمه بوده است. همین تفاوت، خود را در یکی از مهمترین شاخصهای صنعت بیمه نشان داده است: نسبت خسارت از ۷۹ درصد به ۶۱ درصد کاهش یافته است.
این کاهش ۱۸ واحد درصدی را میتوان یکی از نقاط قوت اصلی عملکرد بیمه ما در بهار امسال دانست. شرکت در ازای هر ۱۰۰ تومان حق بیمه، نسبت به سال گذشته سهم کمتری را صرف خسارت کرده و در نتیجه فضای بیشتری برای پوشش هزینهها و ایجاد سود بیمهای در اختیار داشته است.
رشد درآمد بیمهای، موتور اصلی سودآوری
مجموع درآمدهای بیمهای شرکت نیز با رشد ۲۰۵ درصدی به ۹ هزار و ۹۳۵ میلیارد تومان رسیده است. در مقابل، هزینههای بیمهای ۳ هزار و ۱۸۶ میلیارد تومان بوده است. برآیند این دو رقم، سود ناخالصی بیش از یک هزار میلیارد تومان ایجاد کرده که نسبت به دوره مشابه ۶۹ درصد افزایش یافته است.
نکته مهم در اینجا کیفیت این رشد است. افزایش سود ناخالص در شرایطی رخ داده که شرکت همزمان توانسته نسبت خسارت را کاهش دهد. بنابراین رشد سود تنها محصول افزایش حجم فروش نیست، بلکه بهبود در ترکیب درآمد و هزینههای بیمهای نیز در آن نقش داشته است.
هزینهها عقب نشستند
یکی دیگر از نقاط قوت عملکرد سهماهه بیمه ما، کنترل هزینههای اداری و عمومی است. هزینههای اداری و عمومی شرکت در این دوره ۶۸۰ میلیارد تومان بوده، اما نسبت این هزینهها به درآمدهای مربوطه از ۱۳ درصد به ۷ درصد کاهش یافته است.
کاهش شش واحد درصدی این نسبت در کنار رشد شدید فعالیت شرکت، نشانهای مثبت از اهرم عملیاتی و افزایش بهرهوری هزینههاست. به بیان سادهتر، شرکت توانسته حجم عملیات خود را چند برابر کند بدون اینکه هزینههای اداری و عمومی با همان سرعت افزایش پیدا کنند. این موضوع اهمیت زیادی دارد؛ زیرا رشد فروش زمانی برای سهامدار ارزشآفرین است که هزینههای پشتیبان کسبوکار با سرعتی کمتر از درآمد رشد کنند.
سود عملیاتی؛ رشد ۳۵ درصدی با پشتوانه عملیات اصلی
با وجود هزینههای اداری و عمومی ۶۸۰ میلیارد تومانی و ثبت حدود ۲۸ میلیارد تومان سایر درآمدهای عملیاتی، سود عملیاتی بیمه ما به ۳۹۹ میلیارد تومان رسیده که رشد ۳۵ درصدی را نسبت به دوره مشابه نشان میدهد.
از سوی دیگر، کاهش چشمگیر هزینههای مالی نیز فشار بر سودآوری شرکت را تقریباً از میان برده است. هزینههای مالی با افت ۹۰ درصدی به کمتر از ۳۰ میلیون تومان رسیده است؛ رقمی که در مقایسه با مقیاس فعالیت شرکت عملاً ناچیز به نظر میرسد.
سود خالص ۴۳۵ میلیارد تومانی؛ بازدهی سهامداران هم بالا رفت
در نهایت، درآمدهای غیرعملیاتی شرکت با رشد ۳۱۰ درصدی به حدود ۳۶ میلیارد تومان رسیده و سود خالص بیمه ما در بهار ۱۴۰۵ با رشد ۴۳ درصدی به ۴۳۵ میلیارد تومان افزایش یافته است. اما شاید مهمترین اتفاق برای سهامداران، افزایش بازده حقوق صاحبان سهام از ۱۲ درصد به ۱۶ درصد باشد.
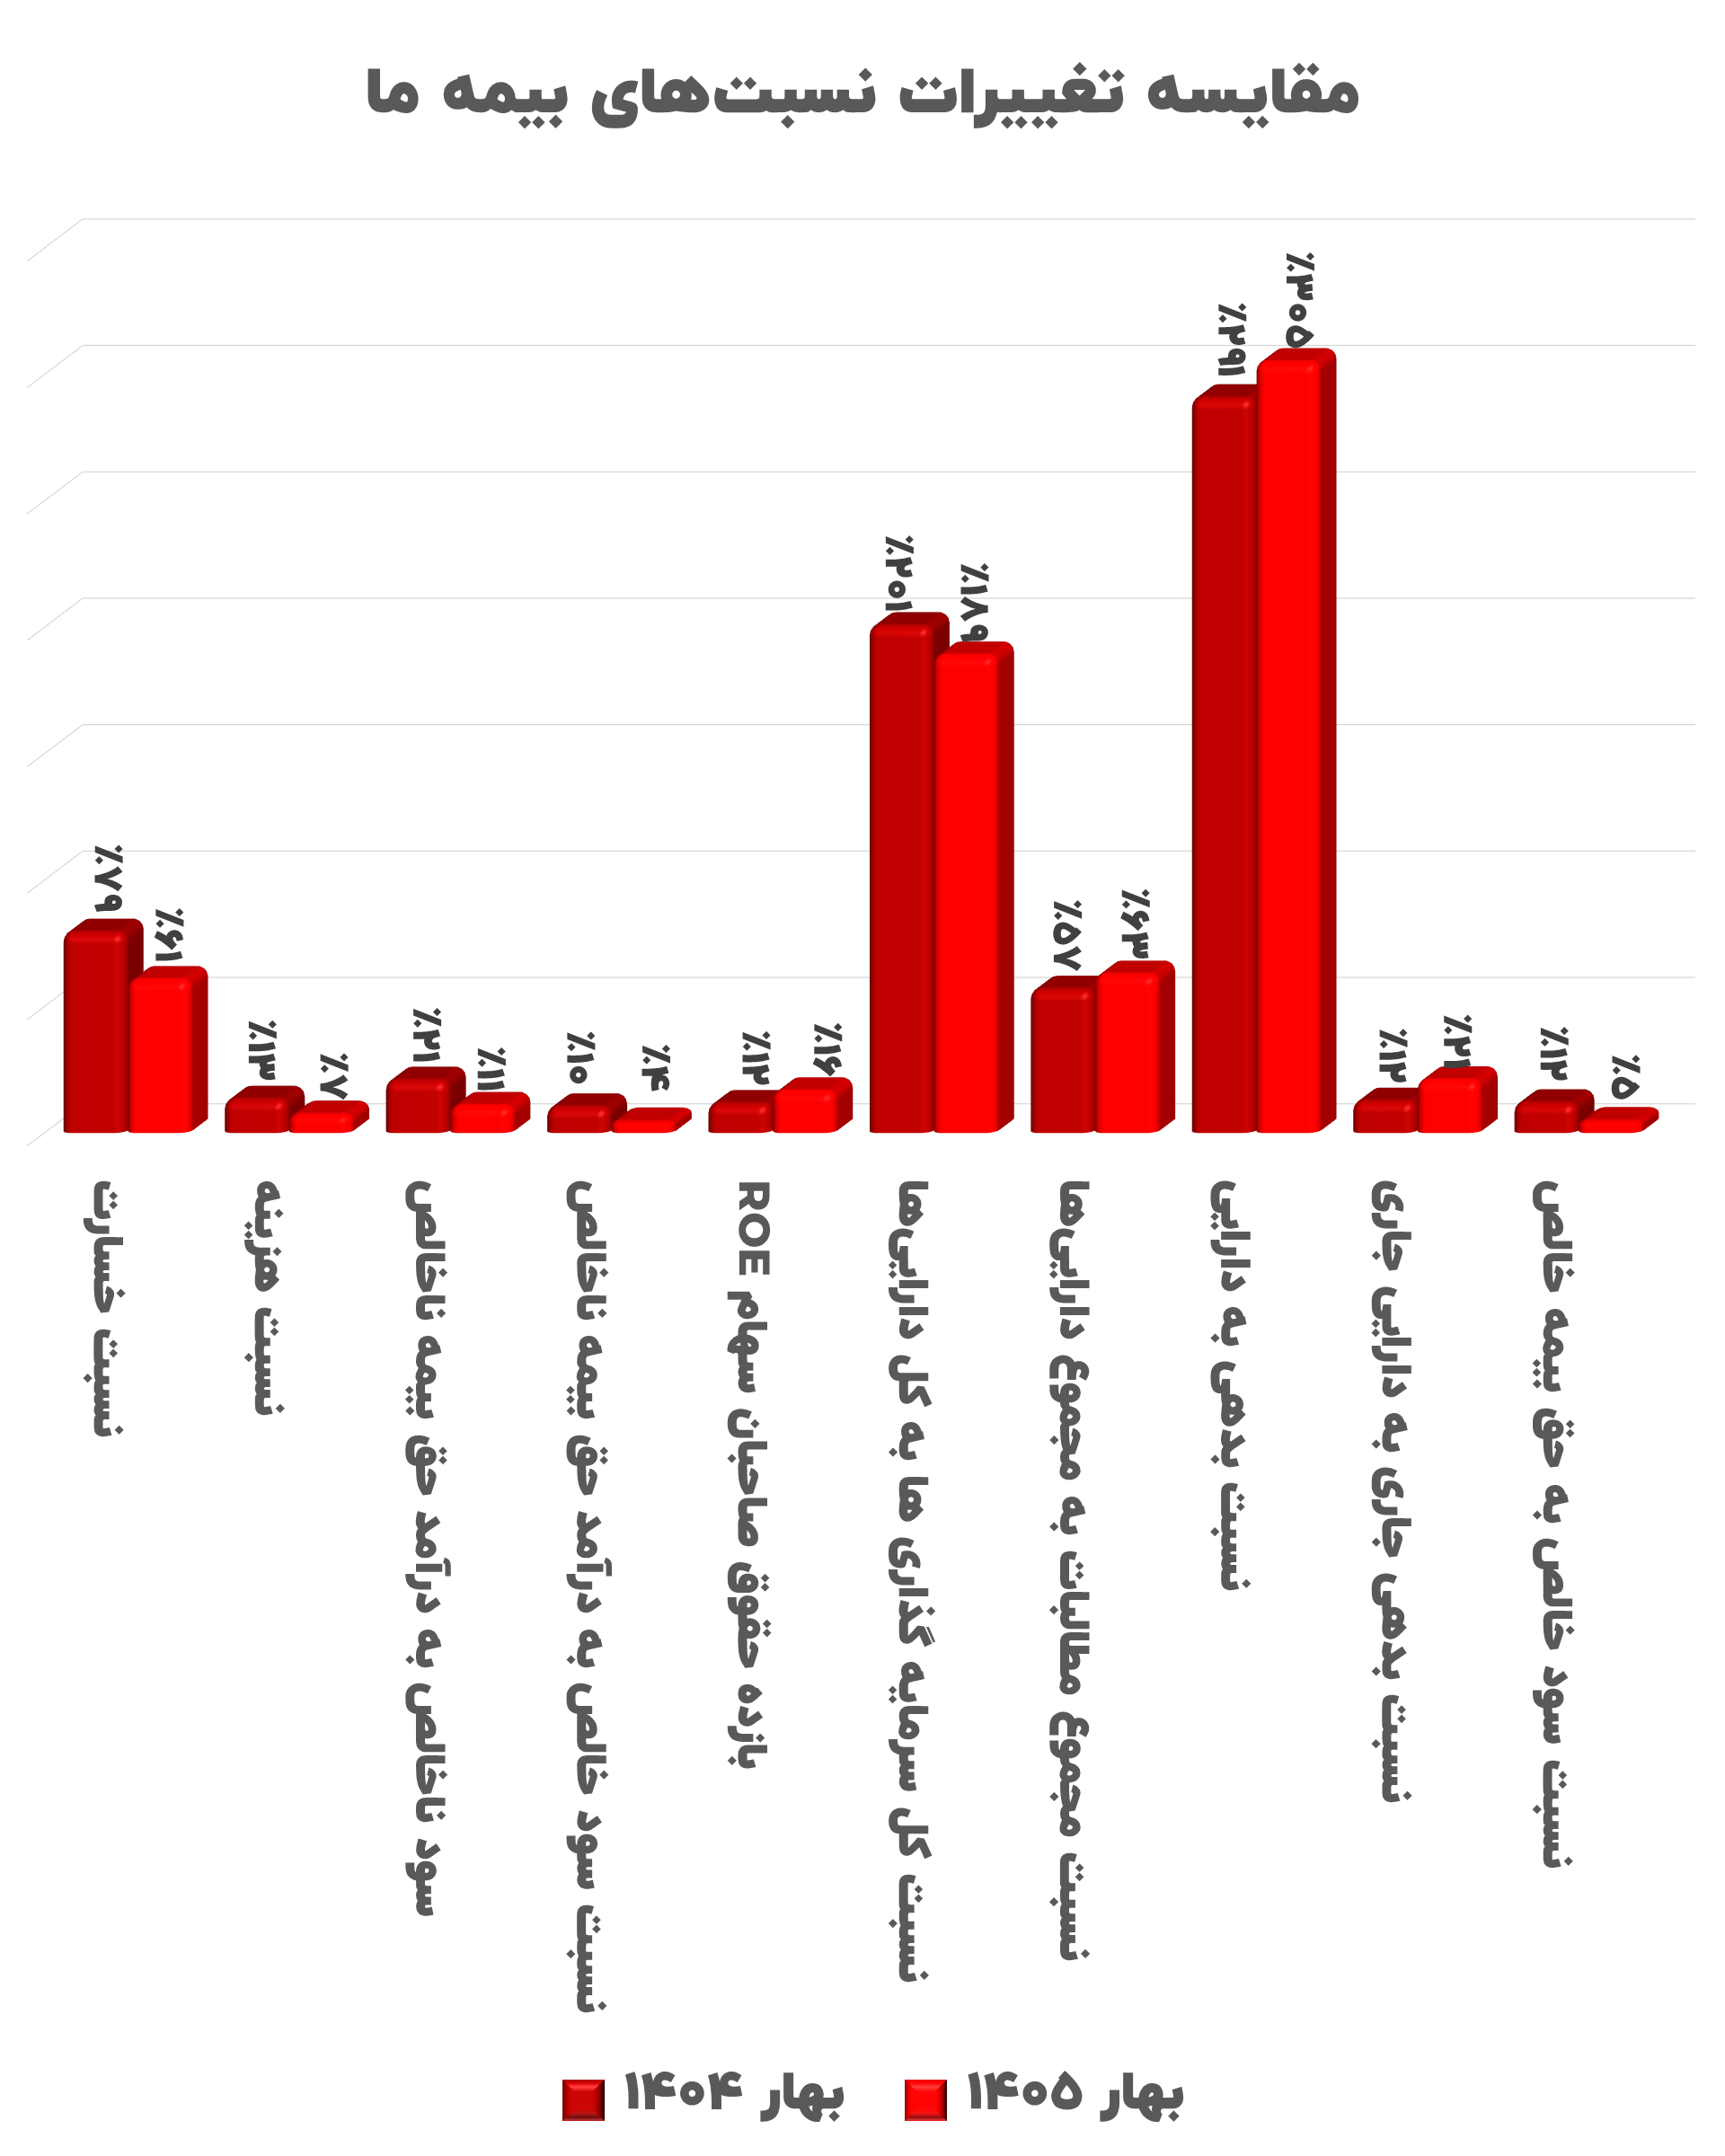
افزایش ROE نشان میدهد شرکت نهتنها سود بیشتری ایجاد کرده، بلکه توانسته از سرمایه سهامداران نیز بازدهی بالاتری به دست آورد. این شاخص زمانی اهمیت بیشتری پیدا میکند که در کنار کاهش نسبت خسارت و کاهش نسبت هزینههای اداری قرار گیرد.
کارنامه بهار بیمه ما نشان میدهد شرکت در این دوره صرفاً به دنبال بزرگتر کردن حجم فروش نبوده، بلکه توانسته همزمان چند شاخص کلیدی عملکرد را بهبود دهد. رشد ۲۶۴ درصدی حق بیمه خالص در کنار رشد پایینتر خسارتها، کاهش ۱۸ واحد درصدی نسبت خسارت، نصف شدن سهم هزینههای اداری و افزایش بازده حقوق صاحبان سهام، مجموعهای از نشانههای مثبت را در صورتهای مالی ایجاد کرده است.
در این میان، رسیدن سود خالص به ۴۳۵ میلیارد تومان و رشد ۴۳ درصدی آن را میتوان نتیجه نهایی این روند دانست؛ روندی که اگر در فصلهای بعد نیز تداوم پیدا کند، میتواند بیمه ما را در سال ۱۴۰۵ به سمت رشد سودآوری همراه با بهبود بهرهوری عملیاتی هدایت کند.

3 پاسخ
در حالی که صنعت بیمه بدترین دوران حیات خود را پشت سر می گذارد و این صنعت حیات خود را وامدار دو رشته درمان و ثالث است؛مدیر عامل بیمه ماه از کدام رشد صحبت می کند.همواره قشر متوسط جامعه که به قشر تحول خواه در تمامی ابعاد اجتماعی اقتصادی قلمداد می شود و به نوعی جامعه هدف فروش بیمه های زندگی است؛چگونه و با چه منابع مالی توانسته در این شرکت با چنین رقم شگفت انگیزی سرمایه گذاری کند؟مگر نه این است که ابر تورم کمر این قشر فرهیخته را شکسته و از تامین نیاز های حیاتی خود بر نمی آید اصلا با فرض داشتن تمکن مالی ،چرا باید در بخشی سرمایه گذاری کند که بازده آن با خوش بینانه ترین حالت از ۳۰ درصد تجاوز نمی کند و این در حالی است که بیش از ۸۰ درصد سرمایه های سرگردان جامعه در دو گزینه خرید طلا و ارز های خارجی سرمایه گذاری می شود.اصلادچرا باید در حالی که تورم از مرز ۲۰۰ درصد در حال گذر است چرا باید در صنعتی سرمایه گذاری کند که شقوق سرمای گذاری آن در دو سال گذشته مبهم است و نهاد ناظر متاسفانه فقط ناظر بر چنین اتفاقات سوال بر انگیز است.جناب آقای دکتر کاردگر و ۳ شرکت بیمه ای دیگر لطفا بفرمایید در سالهایی که فروش بیمه های خرد از مرز ۵ درصد از سید خرید بیمه ها تجاوز نکرده.شما چگونه به چنین اعدای دست پیدا کرده اید که اگر به واقع درست باشد اهالی صنعت برای شما هورا بکشد چون اعداد و ارقام سما روی زمین حقیقت امکان پذیر نیست؛مگر شما برای اولین بار شفاف سازی کنید آنهم با حضور حسابرسان نهاد ناظر و سایر سازمان های ناظر بر عملکرد شما در این آشفته بازار
پیشتازان فضا. در حالیکه دو رشته بیمه های درمان و ثالث در یکی دو سال گذشته ناجی صنعت بیمه شدند و در شرایط تحریمی بیمه های اموال و مشخصا بیمه های خرد راهی به پرتفوی شرکت های بیمه پیدا نمی کنند؛چنین ارقام فضایی فروش بیمه های زندگی بیمه ماه و ۳ شرکت دیگر از کجا نشات می گیرد.بی تردید قشر متوسط جامعه که معمولا آغاز گر هر تحول اجتماعی،اقتصادی و سایر تحولاتی از این دست می باشد برای تهیه قوت لا یموت خانواده خود با مشکلات عدیده مواجه است کدام قشری نسبت به خرید این حجم از پرتفوی اقدام نموده و چراغ این چهار شرکت را روشن نموده است.در حالی که هر فردی از این جامعه می داند برای حفظ ارزش پول خود باید به دنبال طلا و ارز باشد که بازده با نرخ بیش از ۷۰ درصد را در سبد سرمایه گذاری شما تضمین می کند چرا باید به سمت بیمه های زندگی با بازده حداکثر ۳۰ درصد برود.انهم با نگاه خوشبینانه به این رشته که یک دهه است که در کما به سر می برد.مدبر عامل محترم بیمه ماه با نجربه گرانقدر بیش از ۱۵ سال مدیر عاملی شرکت های بزرگ بهتر از هر کسی می داند؛در این بحران اقتصادی کمتر کسی است که بین گزینه های سرمایه گذاری به بیمه های زندگی اقبال نشان دهد.پس صادقانه بگوید این اعداد را از کجا و چگونه بدست آورده است.عجیب تر آنکه از کجا و کی پرداخت سرمایه ماهیت خسارت به خود گرفته که با افتخار فاصله درامد و خسارت را معنادار و شگفت آور قلمداد می کند.کجت هستند کارشناسان واقعی و حقیقی صنعت که با ترازوی عدالت به نقد و بررسی عملکرد شرکت بیمه بپردازند تا چنین آمار و اطلاعاتی به خورد مخاطبان متاسفانه خاص صنعت بیمه نرود.نهاد ناظر به عنوان تنظیم کننده مناسبات شرکت های بیمه و مدافع حقوق ذینفعان چرا سکون اختیار کردند؟بنده چنین ارقامی را در روی زمین سراغ ندارم.جناب دکتر و ۳ شرکت دیگر بفرمایند در تورم سالانه بیش از ۲۰۰ درصد.چرا باید سرمایه گذاران ما و به تعبیر دیگر اشخاص حقیقی و حقوقی چنبن رقم شگفت انگیزی را در این شرایط در بیمه ها سپرده کنند.من هراس دارم که بار دیگر شرکت های مضاربه ای در کالبد دیگر تحت عنوان صندوق های ..حلول کنند و در پایان نه بیمه شدگان بلکه شرکت های بیمه ای که هزاران کارمند در آن نان می خورند تاوان چنین اشتباهی را با بیکاری بپردازند.خداوند در این شرایط سخت را درست را به همه بندگان خود نشان دهد
پیشتازان فضا. در حالی که بیمه های درمان و ثالث ناجی صنعت بیمه شده است و بدون این دو رشته ای بیمه ای بقای بیش از ۵۰ درصد شرکت های بیمه به مخاطره می افتاد چگونه ۴ و ۵وشرکت شناخته شده به چنین ارقام فضایی دست یافته اند در روی زمین که چنین مشتریانی وجود ندارد .وقتی قشر متوسط جامعه که قرار بود چشم انداز روشنی برای صنعت بیمه و مشخصا بیمه های زندگی در برنامه هفتم توسعه رقم بزند؛به زور از پس هزینه های اولیه زندگی خود بر می آید چگونه است که این شرکتها به چنین ارقامی دست یافته اند.نهاد ناظر که قرار بود بر سرمایه گذاری ذخایر ریاضی نظارت کند؛کجاست؟در حالی که بازده سرمایه گذاری در مسیر های قانونمند به زور به ۲۵ درصد می رسد ؛چگونه است که این شرکتها سپرده های مردم را به شرکتهای خاص با بازده ۴۲ درصد واگذار می کنند با فرض آنکه بپذیریم بیمه شدگان حقیقی بر روی زمین چنین منابع ای را به جای طلا و دلار در این بخش سرمایه گذاری کردند که باز باید به خیلی چیزها شک کرد.وقت امیدوارم روزی مانند شرکت های مضاربه ای ،از سرزمین دیگر از بیمه شدگان عذر خواهی نکنند.به هر حال امیدوارم روزی برسد که بیمه های خرد توسط اشخاصوحقیقی و واقعی نسبت به توسعه این رشته بر روی زمین اقدام کنند و بیمه های زندگی به معنای واقعی آن شاخص توسعه کشور ما باشد و به من حق دهید که چنین ارقام را نه به عنوان پرتفوی تولید شده توسط اشخاص حقیقی نپذیریم و از نهاد محترم ناظر بخواهم برای نجات این صنعت مماشات را کنار بگذارد و از مدعیان چنین آماری اسناد و اطلاعات درست را وا خواهی نماید در غیر این صورت در قبال منافع اشخاص حقیقی و حقوقی و کارمندان این شرکتها مسئول است