به گزارش فرکانس، شرکت لیزینگ اقتصاد نوین در ششماهه نخست سال ۱۴۰۵ تحت مدیریت ایمان فرجامنیا با ثبت سود خالص ۳۷۶.۳ میلیارد تومانی، رشد بیش از ۱۲۰ درصدی سود را نسبت به دوره مشابه سال قبل به نمایش گذاشته است؛ اما بررسی جزئیات صورتهای مالی نشان میدهد این رشد چشمگیر بیش از آنکه حاصل توسعه فعالیت اصلی شرکت باشد، به درآمدهای غیرعملیاتی و فروش املاک تملیکی وابسته است. در کنار این موضوع، افزایش ۶۶ درصدی هزینههای اداری و عمومی، مطالبات سررسیدگذشته، پروندههای حقوقی مرتبط با املاک و رشد بدهیهای تجاری، تصویری متفاوت از کیفیت سودآوری این شرکت ارائه میکند.
سودآوری متکی به فروش داراییها
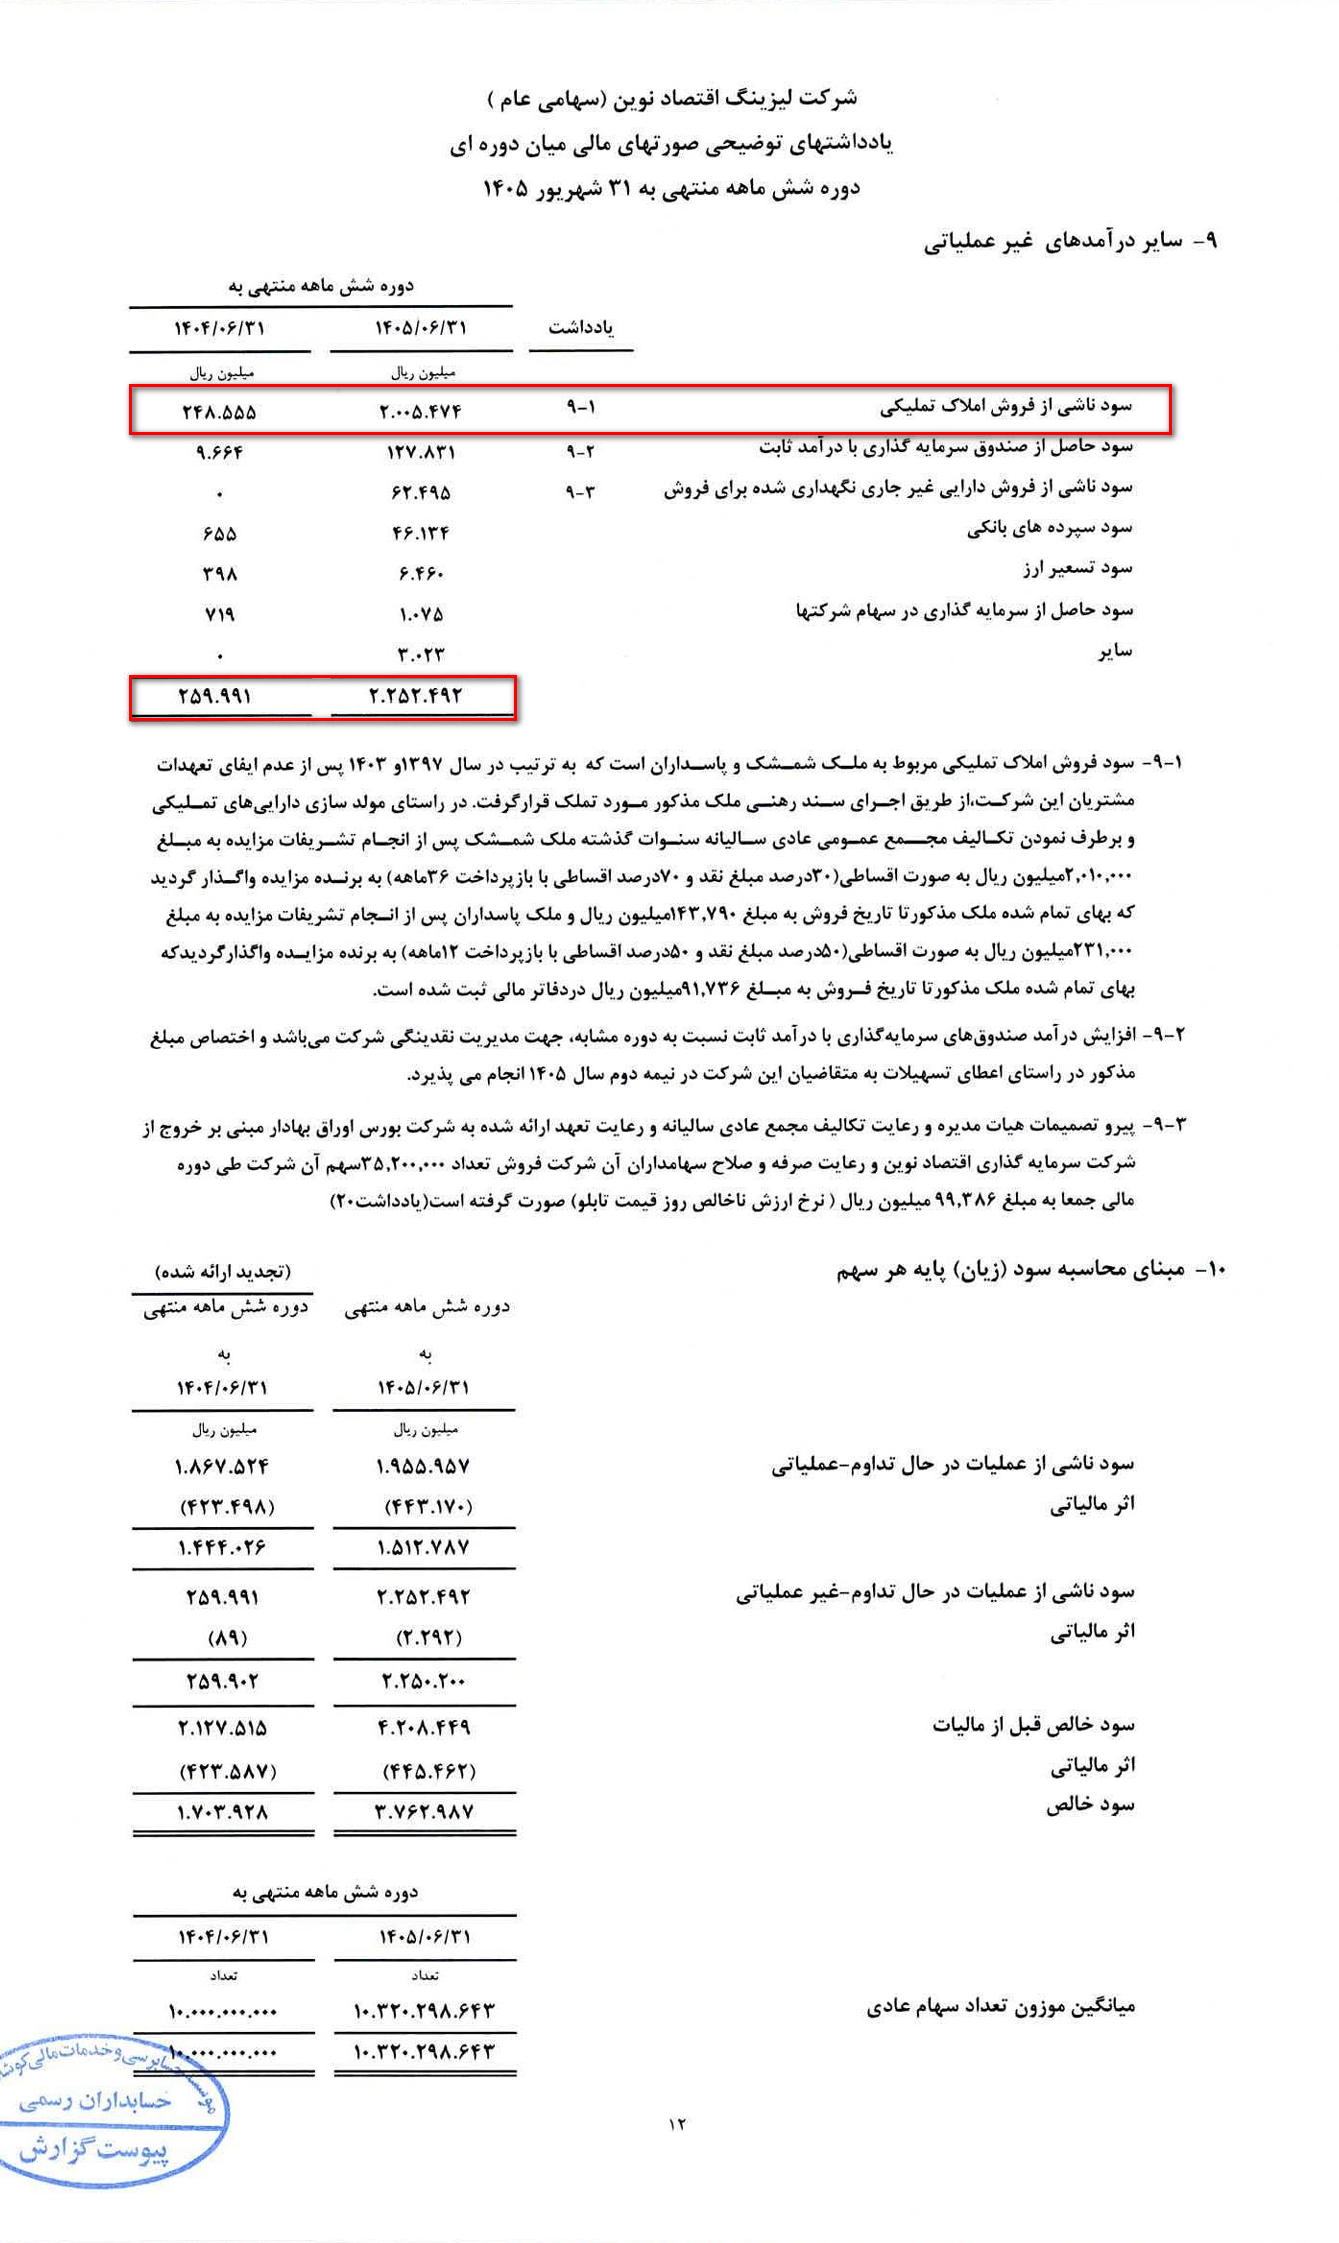
در حالی که درآمد عملیاتی لیزینگ اقتصاد نوین با رشد ۱۲ درصدی از ۳۲۵ به ۳۶۴ میلیارد تومان رسیده، سود عملیاتی شرکت تنها ۵ درصد افزایش یافته و از ۱۸۷ به ۱۹۶ میلیارد تومان رسیده است. در مقابل، درآمدهای غیرعملیاتی لبا رشد ۷۴۴ درصدی از ۲۶ میلیارد تومان در دوره مشابه سال قبل به ۲۲۵ میلیارد تومان افزایش یافته است. بررسیها نشان میدهد سود حاصل از فروش املاک تملیکی بهتنهایی بیش از ۲۰۰ میلیارد تومان بوده است.
به این ترتیب، بخش عمده رشد سود خالص شرکت از محل فروش داراییهایی حاصل شده که ماهیت تکرارشونده ندارند. این مسئله پایداری سودآوری شرکت را با ابهام مواجه میکند؛ چراکه تداوم سودهای فعلی مستلزم تکرار درآمدهایی است که الزاماً در دورههای آینده قابل تحقق نیستند.
مطالبات سررسیدگذشته؛ چالش جدی در وصول منابع
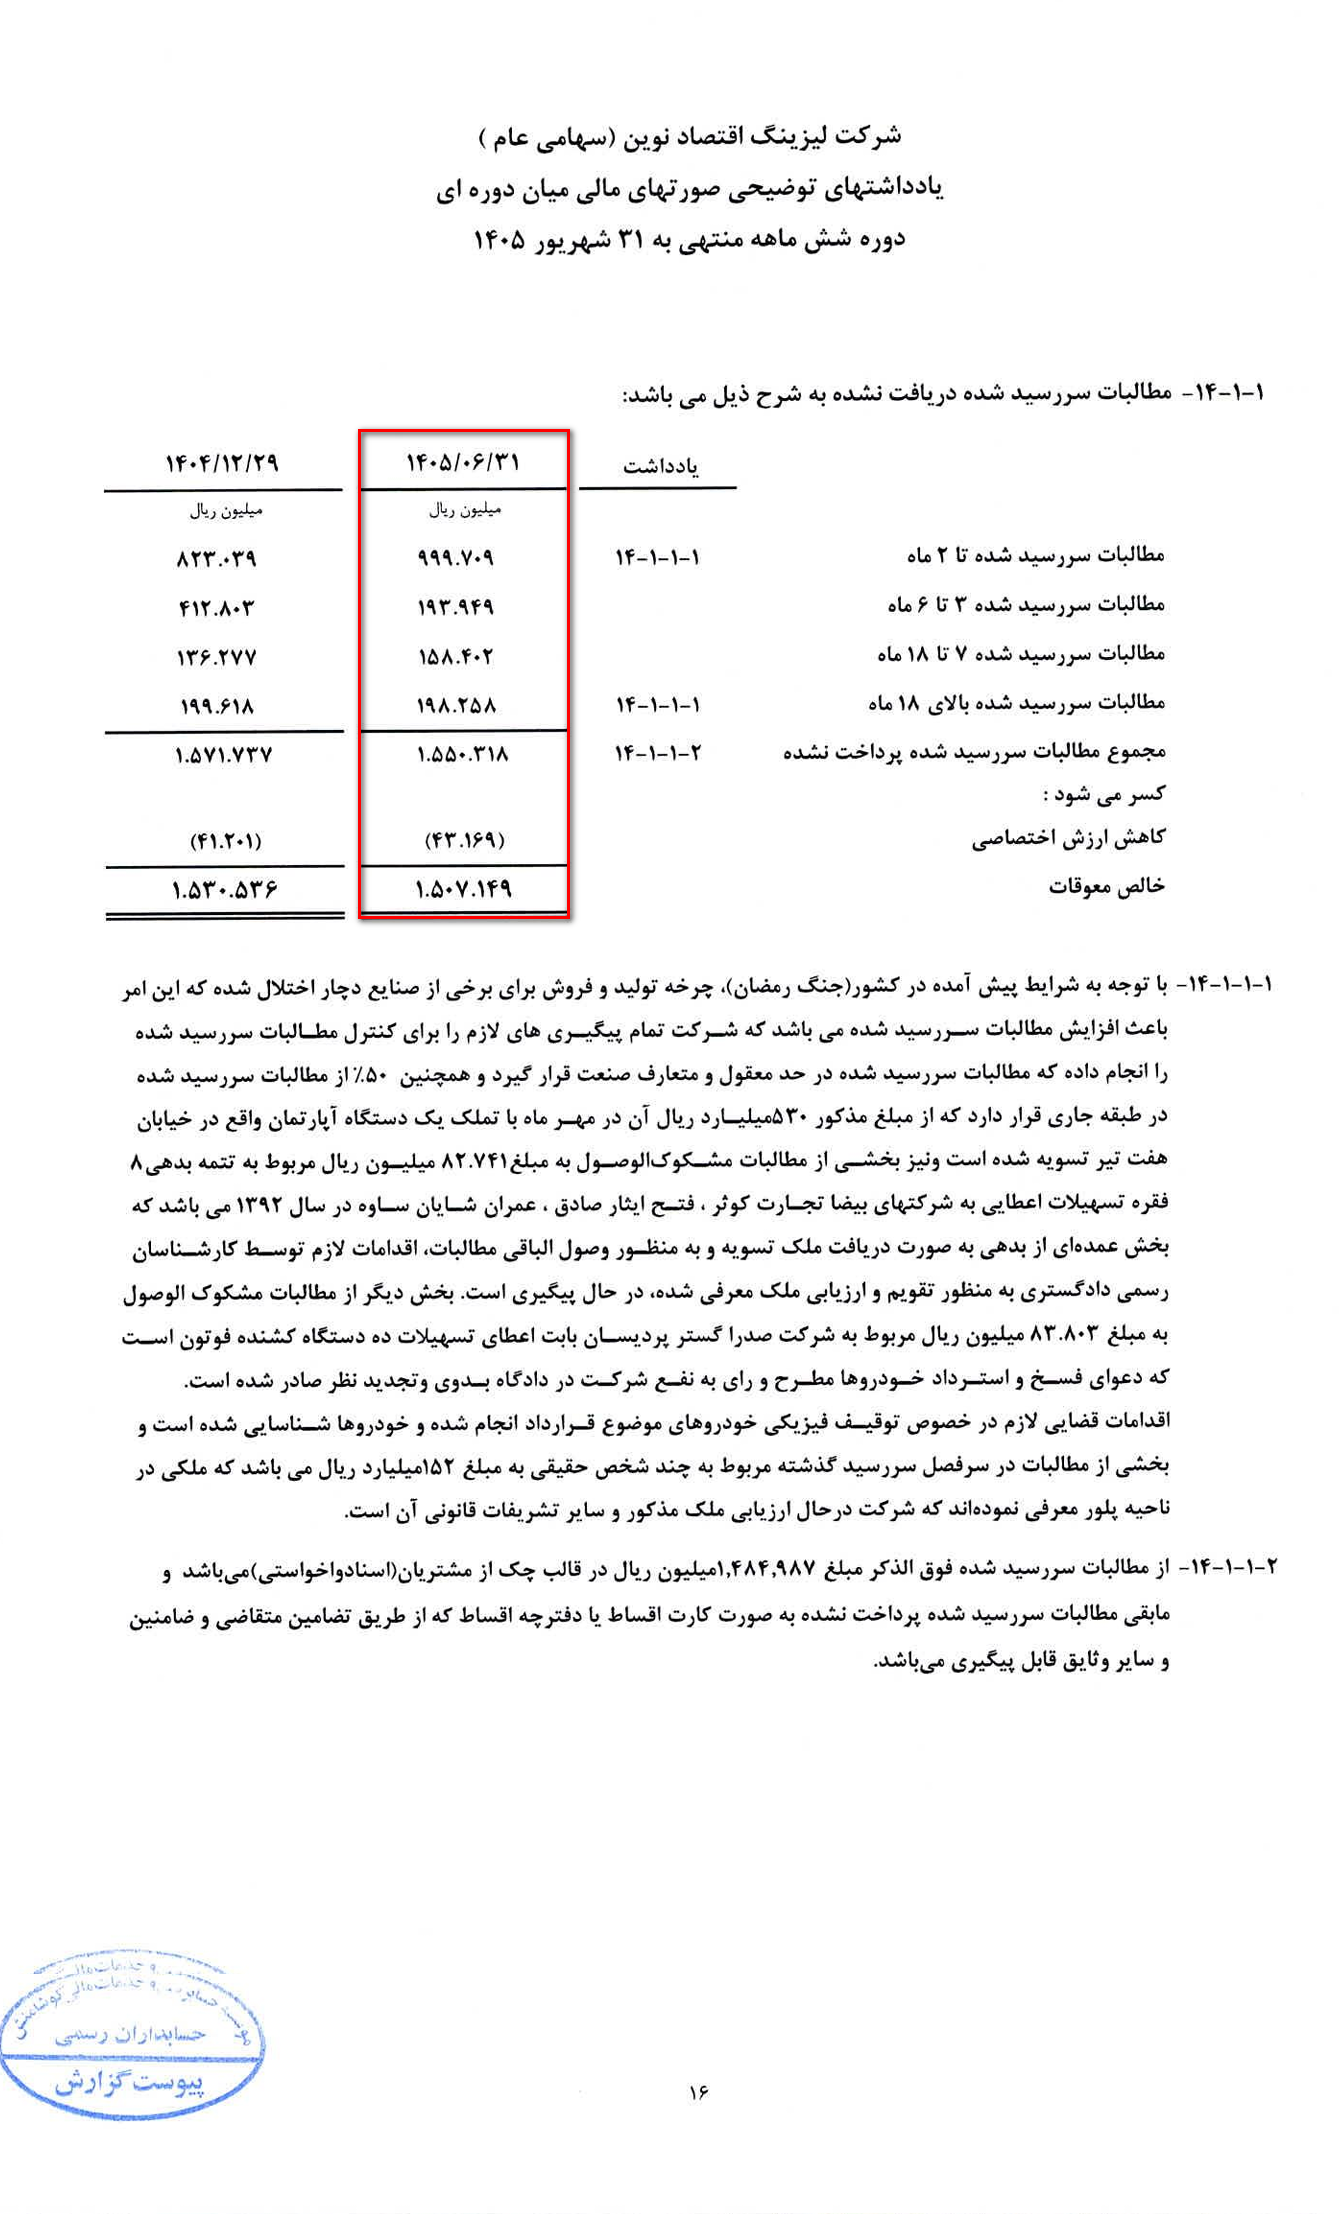
در بخش داراییها نیز وضعیت مطالبات شرکت قابل تأمل است. مانده مطالبات سررسیدگذشته پرداختنشده به حدود ۱۵۵ میلیارد تومان رسیده است. از این رقم، حدود ۱۹.۸ میلیارد تومان مربوط به مطالباتی است که بیش از ۱۸ ماه از سررسید آنها گذشته است. شرکت برای کل مطالبات سررسیدگذشته تنها حدود ۴.۳ میلیارد تومان کاهش ارزش شناسایی کرده است.
این موضوع ضرورت بررسی کفایت ذخایر مطالبات مشکوکالوصول را مطرح میکند. بهخصوص آنکه بخشی از مطالبات شرکت با پروندههای حقوقی، تملک املاک و اختلافات مربوط به تسویه بدهی مشتریان گره خورده است. گزارش حسابرس نیز وضعیت مطالبات سررسیدگذشته سنواتی، نحوه تصرف و انتقال املاک در قبال تسویه تسهیلات و دعاوی حقوقی مطرحشده علیه شرکت را بهعنوان موضوعات قابل توجه مطرح کرده است.
املاک تملیکی؛ داراییهایی با چالش نقدشوندگی و دعاوی حقوقی
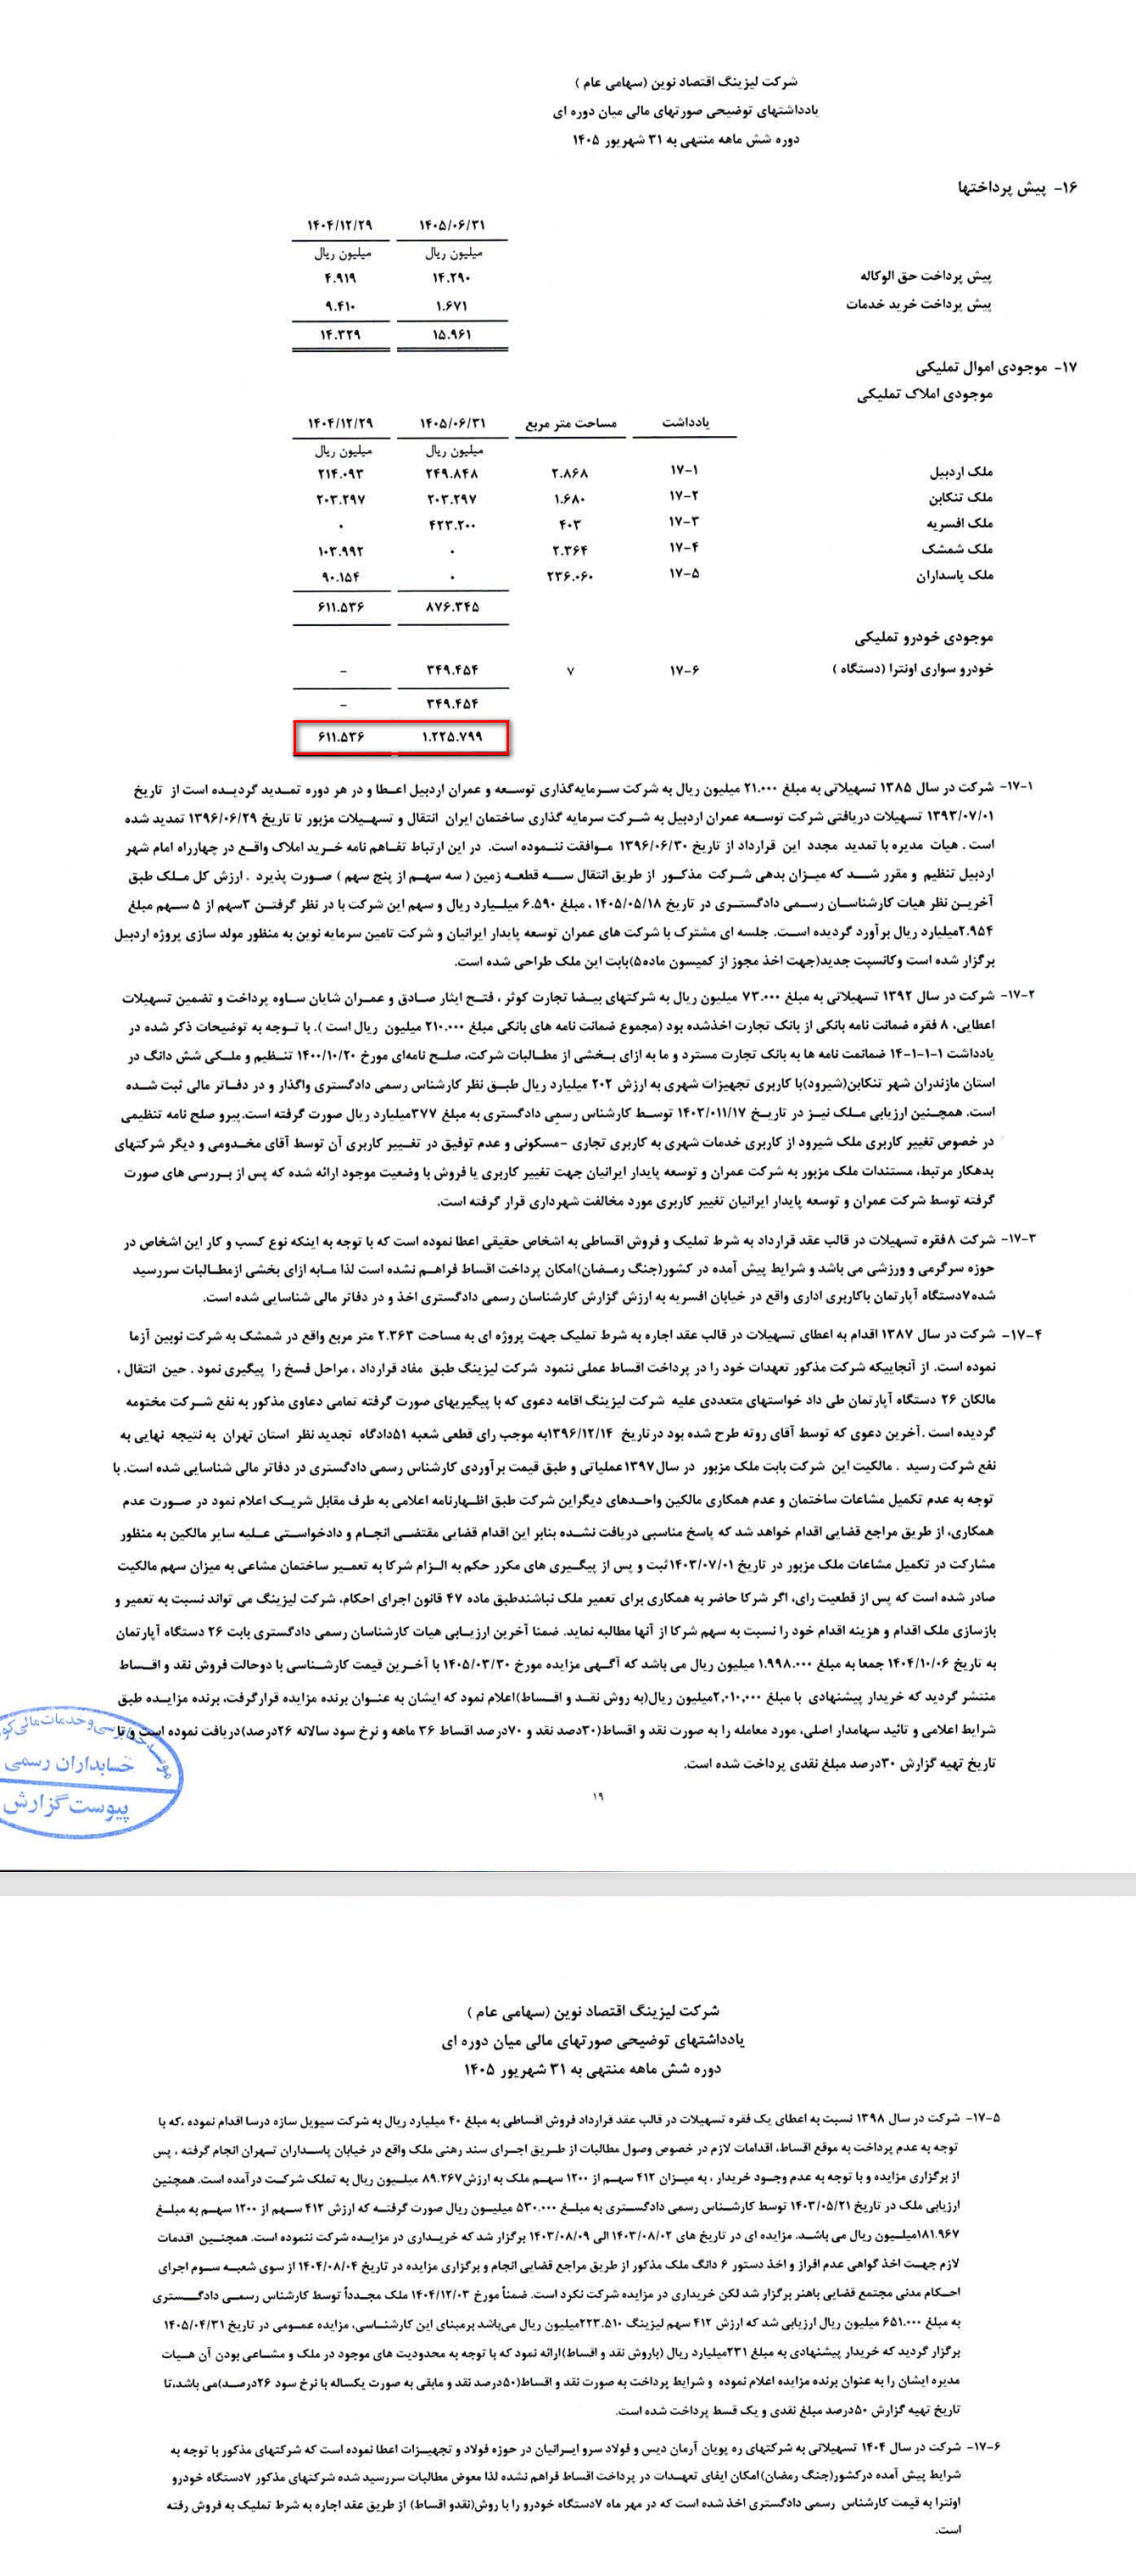
بخشی از مطالبات شرکت از طریق تملک املاک مشتریان تسویه شده است؛ اما تبدیل این داراییها به وجه نقد، همواره بدون مشکل انجام نمیشود. وجود پروندههای حقوقی مرتبط با مالکیت و انتقال اسناد املاک، اختلافات با مشتریان و دعاوی مربوط به اجرای تعهدات قراردادی، میتواند فرآیند فروش و نقدشوندگی این داراییها را طولانی کند.
در واقع، تملک ملک در قبال بدهی مشتری الزاماً به معنای وصول کامل و بهموقع مطالبات نیست و تا زمانی که فروش قطعی و دریافت وجه نقد انجام نشود، بخشی از منابع شرکت در داراییهای کمنقدشونده باقی خواهد ماند.
افزایش بدهیها و هزینه تأمین مالی
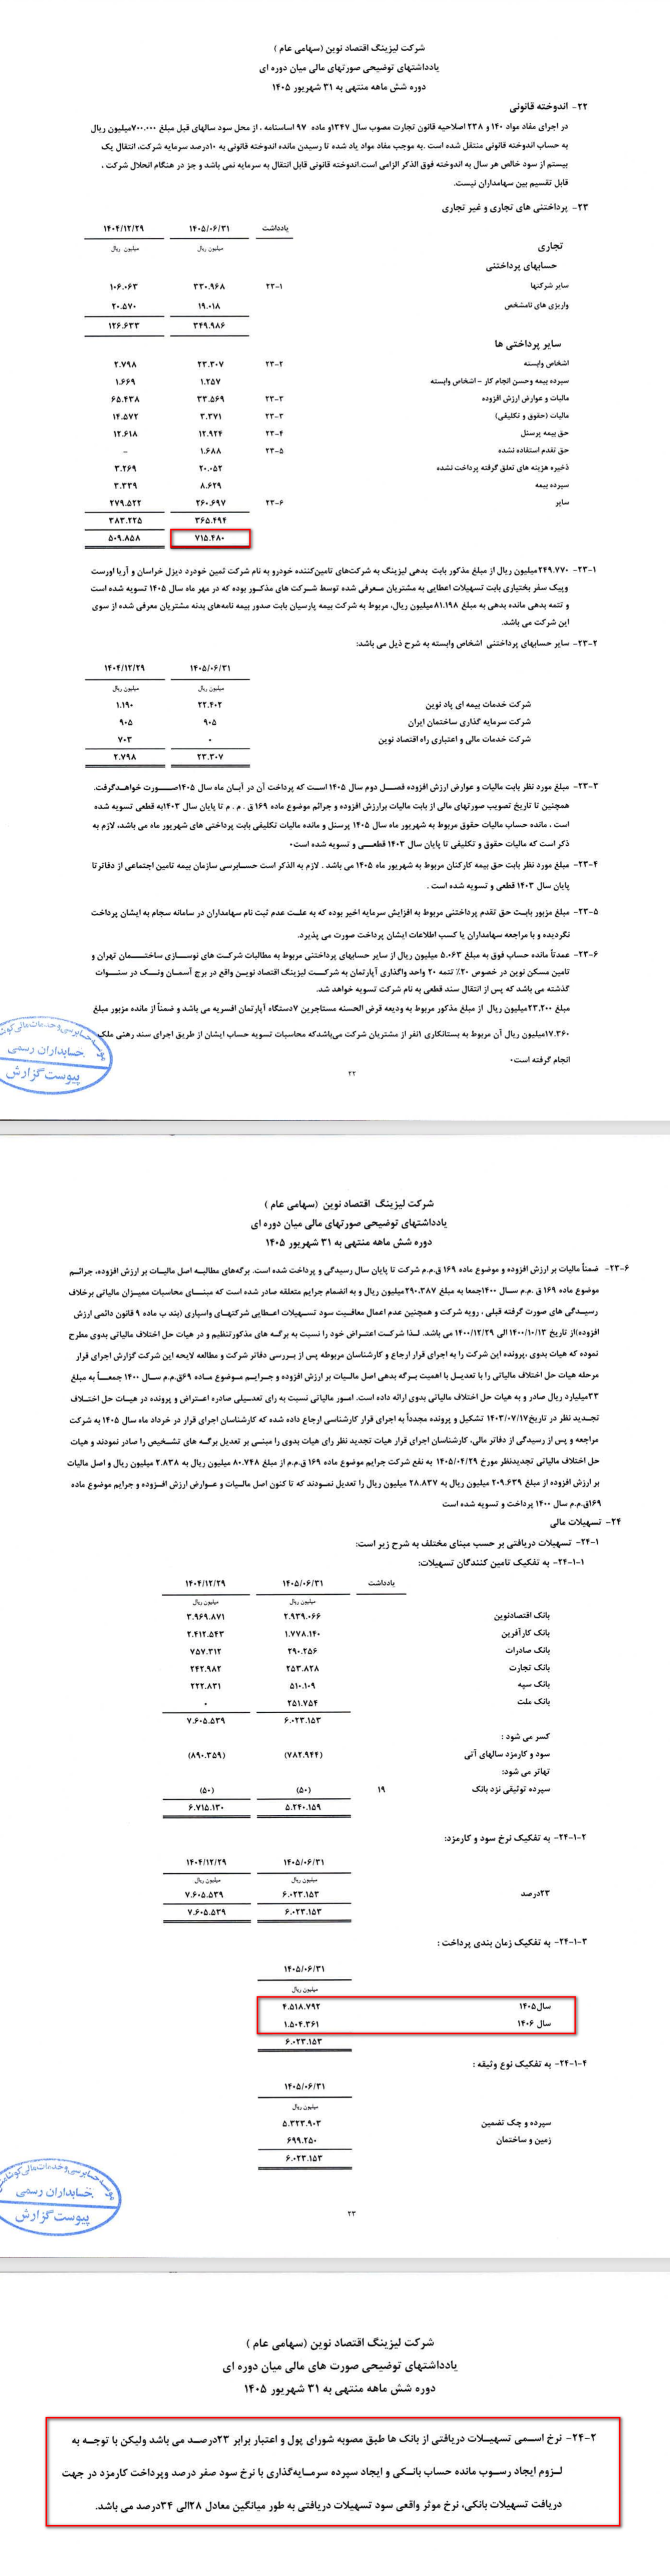
در سمت بدهیها نیز مجموع پرداختنیهای تجاری و سایر پرداختنیها به حدود ۷۱.۵ میلیارد تومان رسیده که در مقایسه با پایان سال قبل افزایش قابل توجهی داشته است. حسابهای پرداختنی تجاری نیز تقریباً دو برابر شدهاند. این روند میتواند فشار بیشتری بر مدیریت سرمایه در گردش شرکت وارد کند.
از سوی دیگر، نرخ اسمی تسهیلات دریافتی از بانکها ۲۳ درصد و نرخ مؤثر آنها حدود ۲۸ تا ۳۴ درصد است. چنین هزینهای برای تأمین منابع، ریسک کاهش حاشیه سود شرکت را در صورت افزایش نیاز به استقراض بالا میبرد.
ضعفهای حاکمیت شرکتی و مسائل حقوقی
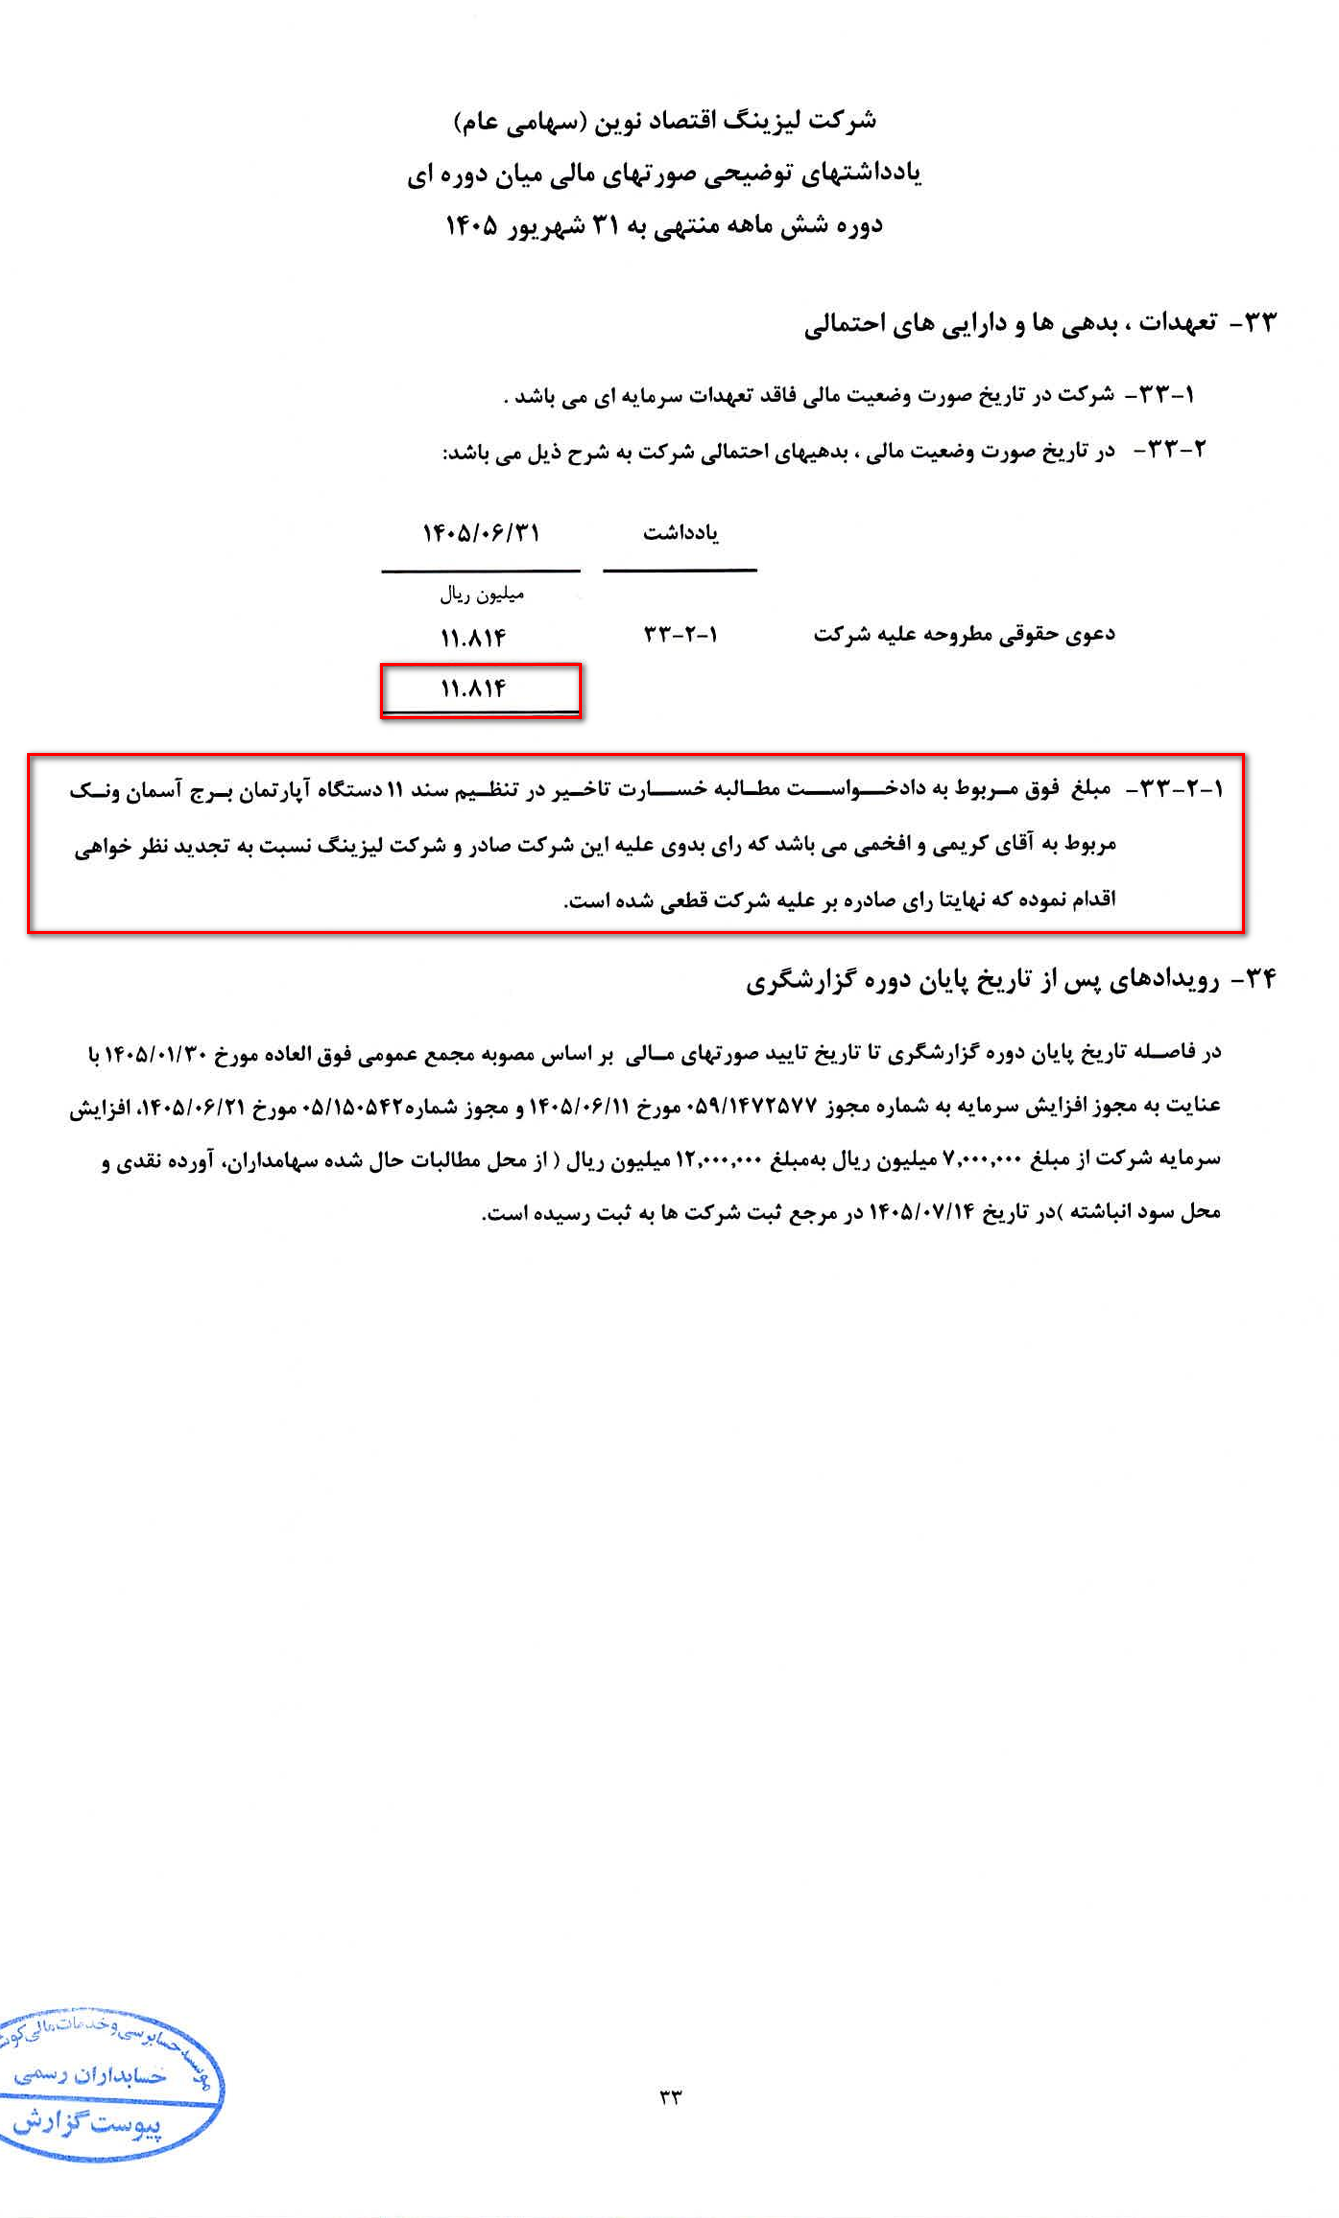
گزارش حسابرس به عدم رعایت ماده ۱۴ دستورالعمل حاکمیت شرکتی ناشران در خصوص تشکیل کمیته انتصابات و انتخاب اعضای آن اشاره کرده است. همچنین در یادداشتهای توضیحی، دعوای حقوقی به مبلغ حدود ۱.۲ میلیارد تومان علیه شرکت بابت مطالبه خسارت تأخیر در تنظیم اسناد ۱۱ دستگاه آپارتمان افشا شده است.
هرچند این مبلغ در مقایسه با اندازه ترازنامه شرکت قابل توجه نیست، اما در کنار سایر پروندههای مرتبط با املاک تملیکی، نشاندهنده استمرار چالشهای حقوقی در این حوزه است.