به گزارش فرکانس، ارزیابی دقیق عملکرد یک شرکت بیمه در استانداردهای حرفهای، بیش از آنکه به رشد صرف فروش وابسته باشد، با کیفیت پرتفوی، مدیریت ریسک و توانایی شرکت در تبدیل منابع به سود پایدار سنجیده میشود.
بررسی صورتهای مالی دوره ۶ ماهه منتهی به ۳۱ شهریور ۱۴۰۵ شرکت بیمه کوثر، نشان میدهد که این بنگاه بیمهای توانسته است میان توسعه سهم بازار، ایفای بهموقع تعهدات و مدیریت بهینه سرمایهگذاریها توازن برقرار کند.
عبور حق بیمه صادره از ۴۵ همت و رشد ۵۹ درصدی درآمد
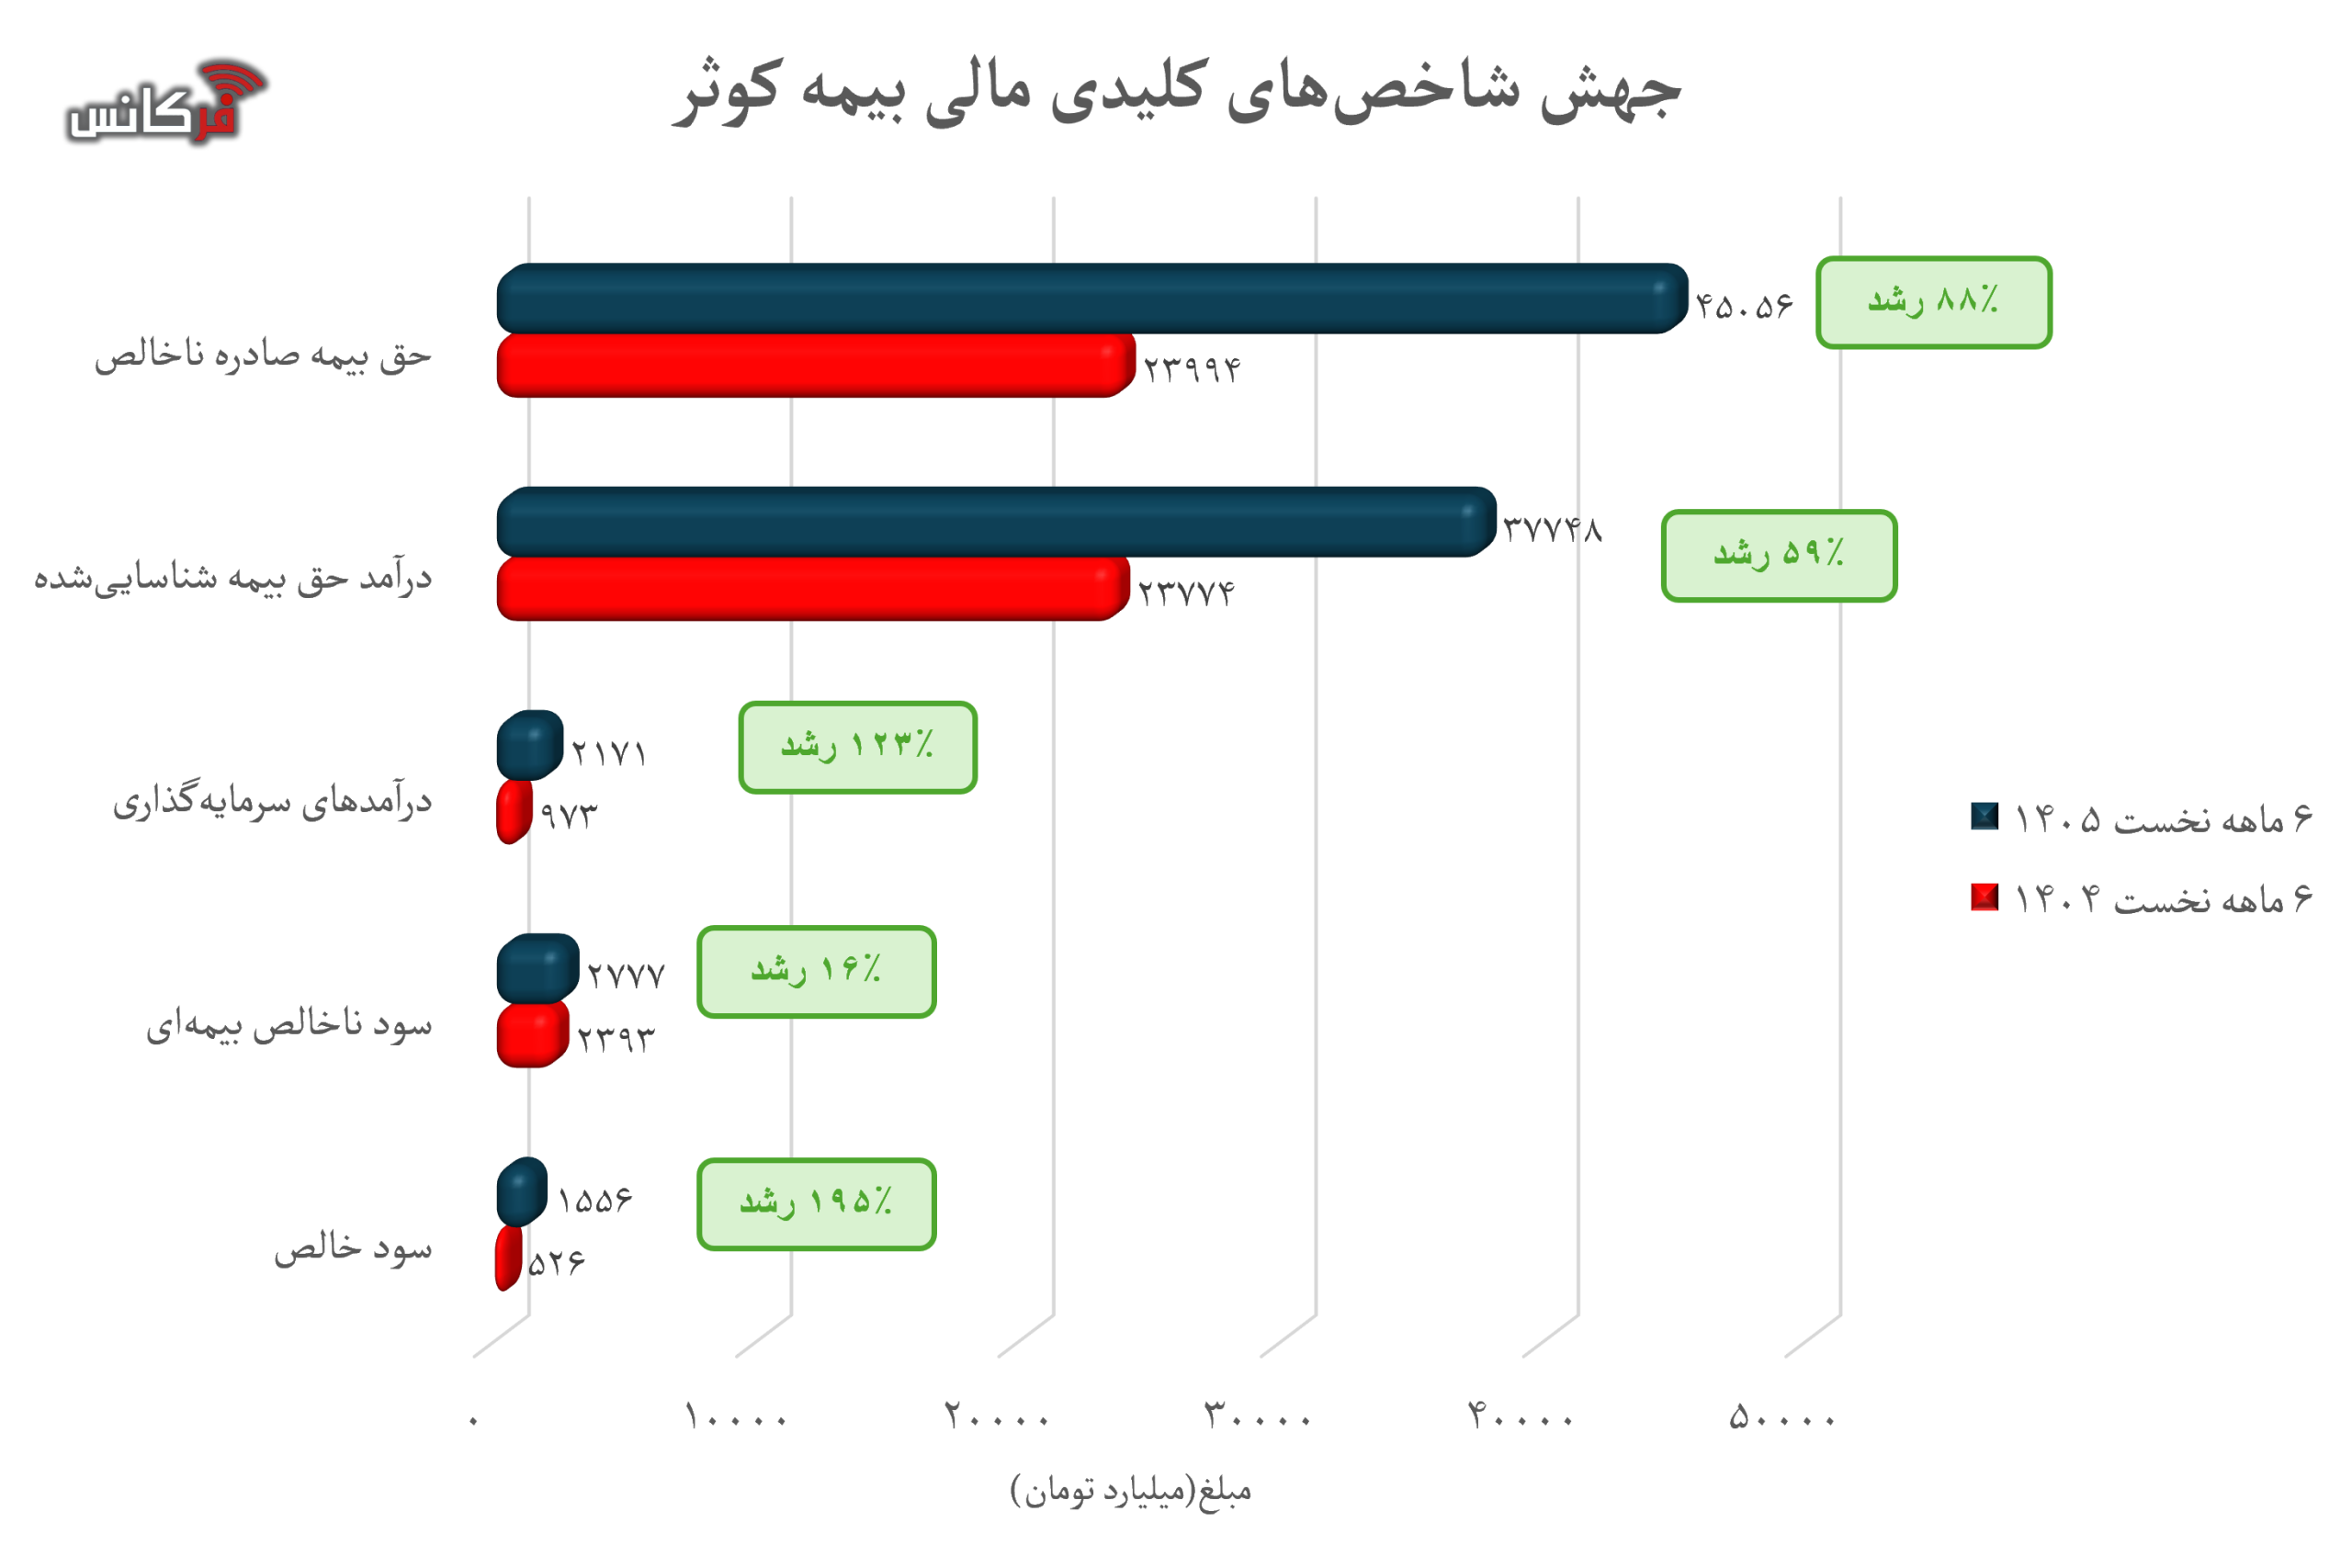
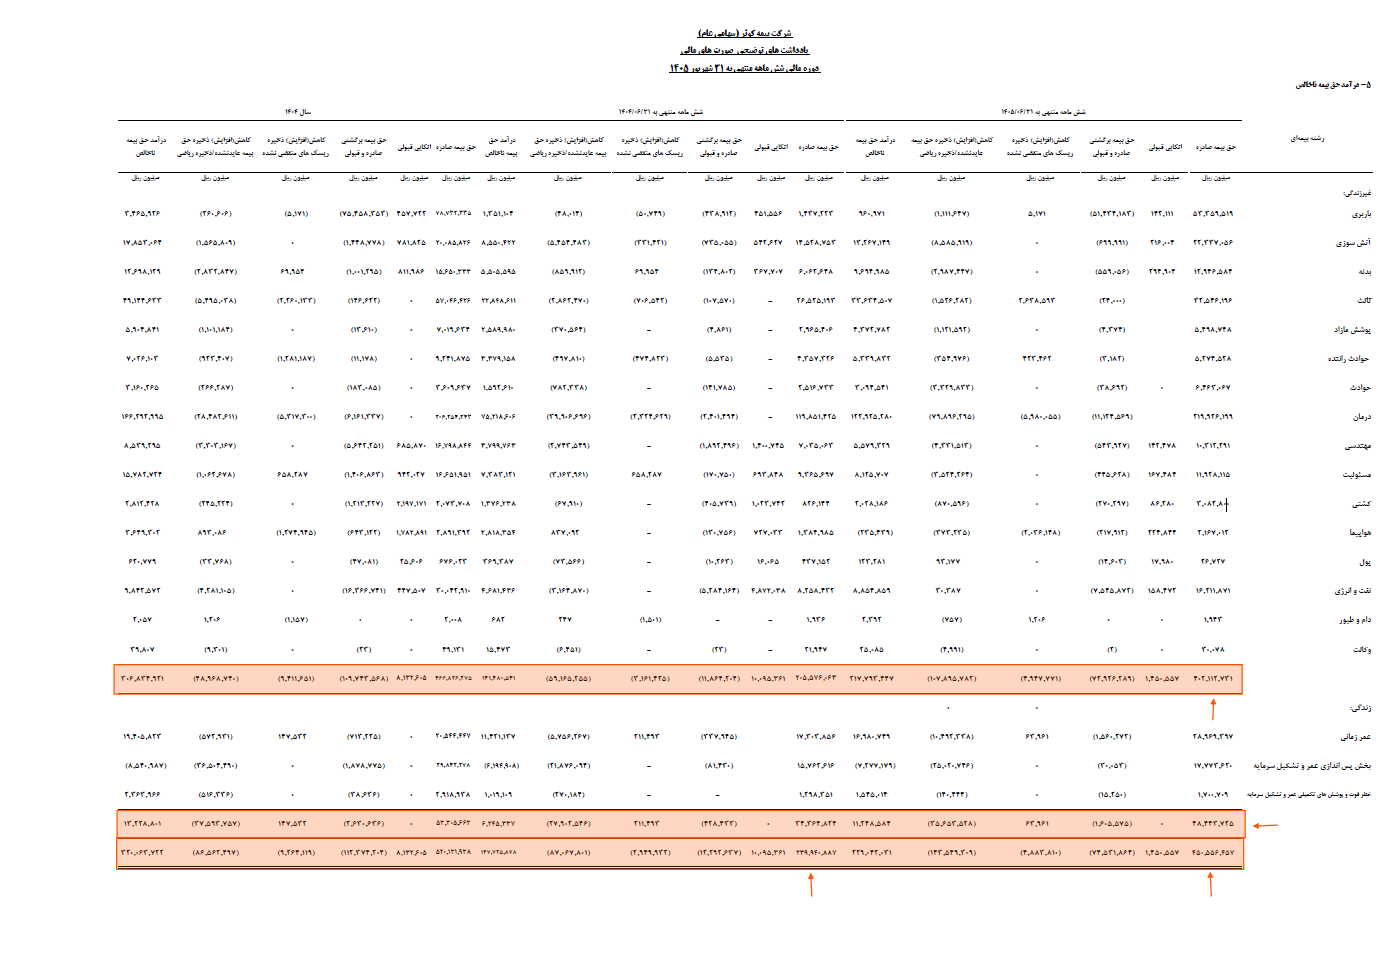
مجموع حق بیمه صادره (مستقیم و غیرمستقیم) بیمه کوثر در نیمه نخست سال ۱۴۰۵ با رشدی ۸۸ درصدی نسبت به رقم ۲۳ هزار و ۹۹۴ میلیارد تومانی دوره مشابه سال قبل، به ۴۵ هزار و ۵۵ میلیارد و ۶۴۶ میلیون تومان رسید که از این مبلغ، ۴۰ هزار و ۲۱۱ میلیارد تومان به بیمههای غیرزندگی و ۴ هزار و ۸۴۴ میلیارد تومان به بیمههای زندگی اختصاص دارد. از محل این پرتفوی، رقم ۳۷ هزار و ۷۴۷ میلیارد و ۵۱۵ میلیون تومان به عنوان درآمد حاصل از حق بیمه در ۶ ماهه ابتدایی سال شناسایی شده است که در مقایسه با درآمد ۲۳ هزار و ۷۷۴ میلیارد تومانی نیمه اول سال گذشته، رشد ۵۹ درصدی را نشان میدهد. این سطح از جذب پرتفوی بیانگر آن است که شرکت در کنار حفظ بازار هدف اصلی خود در مجموعه نیروهای مسلح و خانوادههای ایشان، نفوذ هدفمندی در بازارهای عمومی و تخصصی خارج از نیروهای مسلح داشته است.
پشتیبانی ۱۶.۹ همتی از بیمهگذاران و سودآوری شخص ثالث
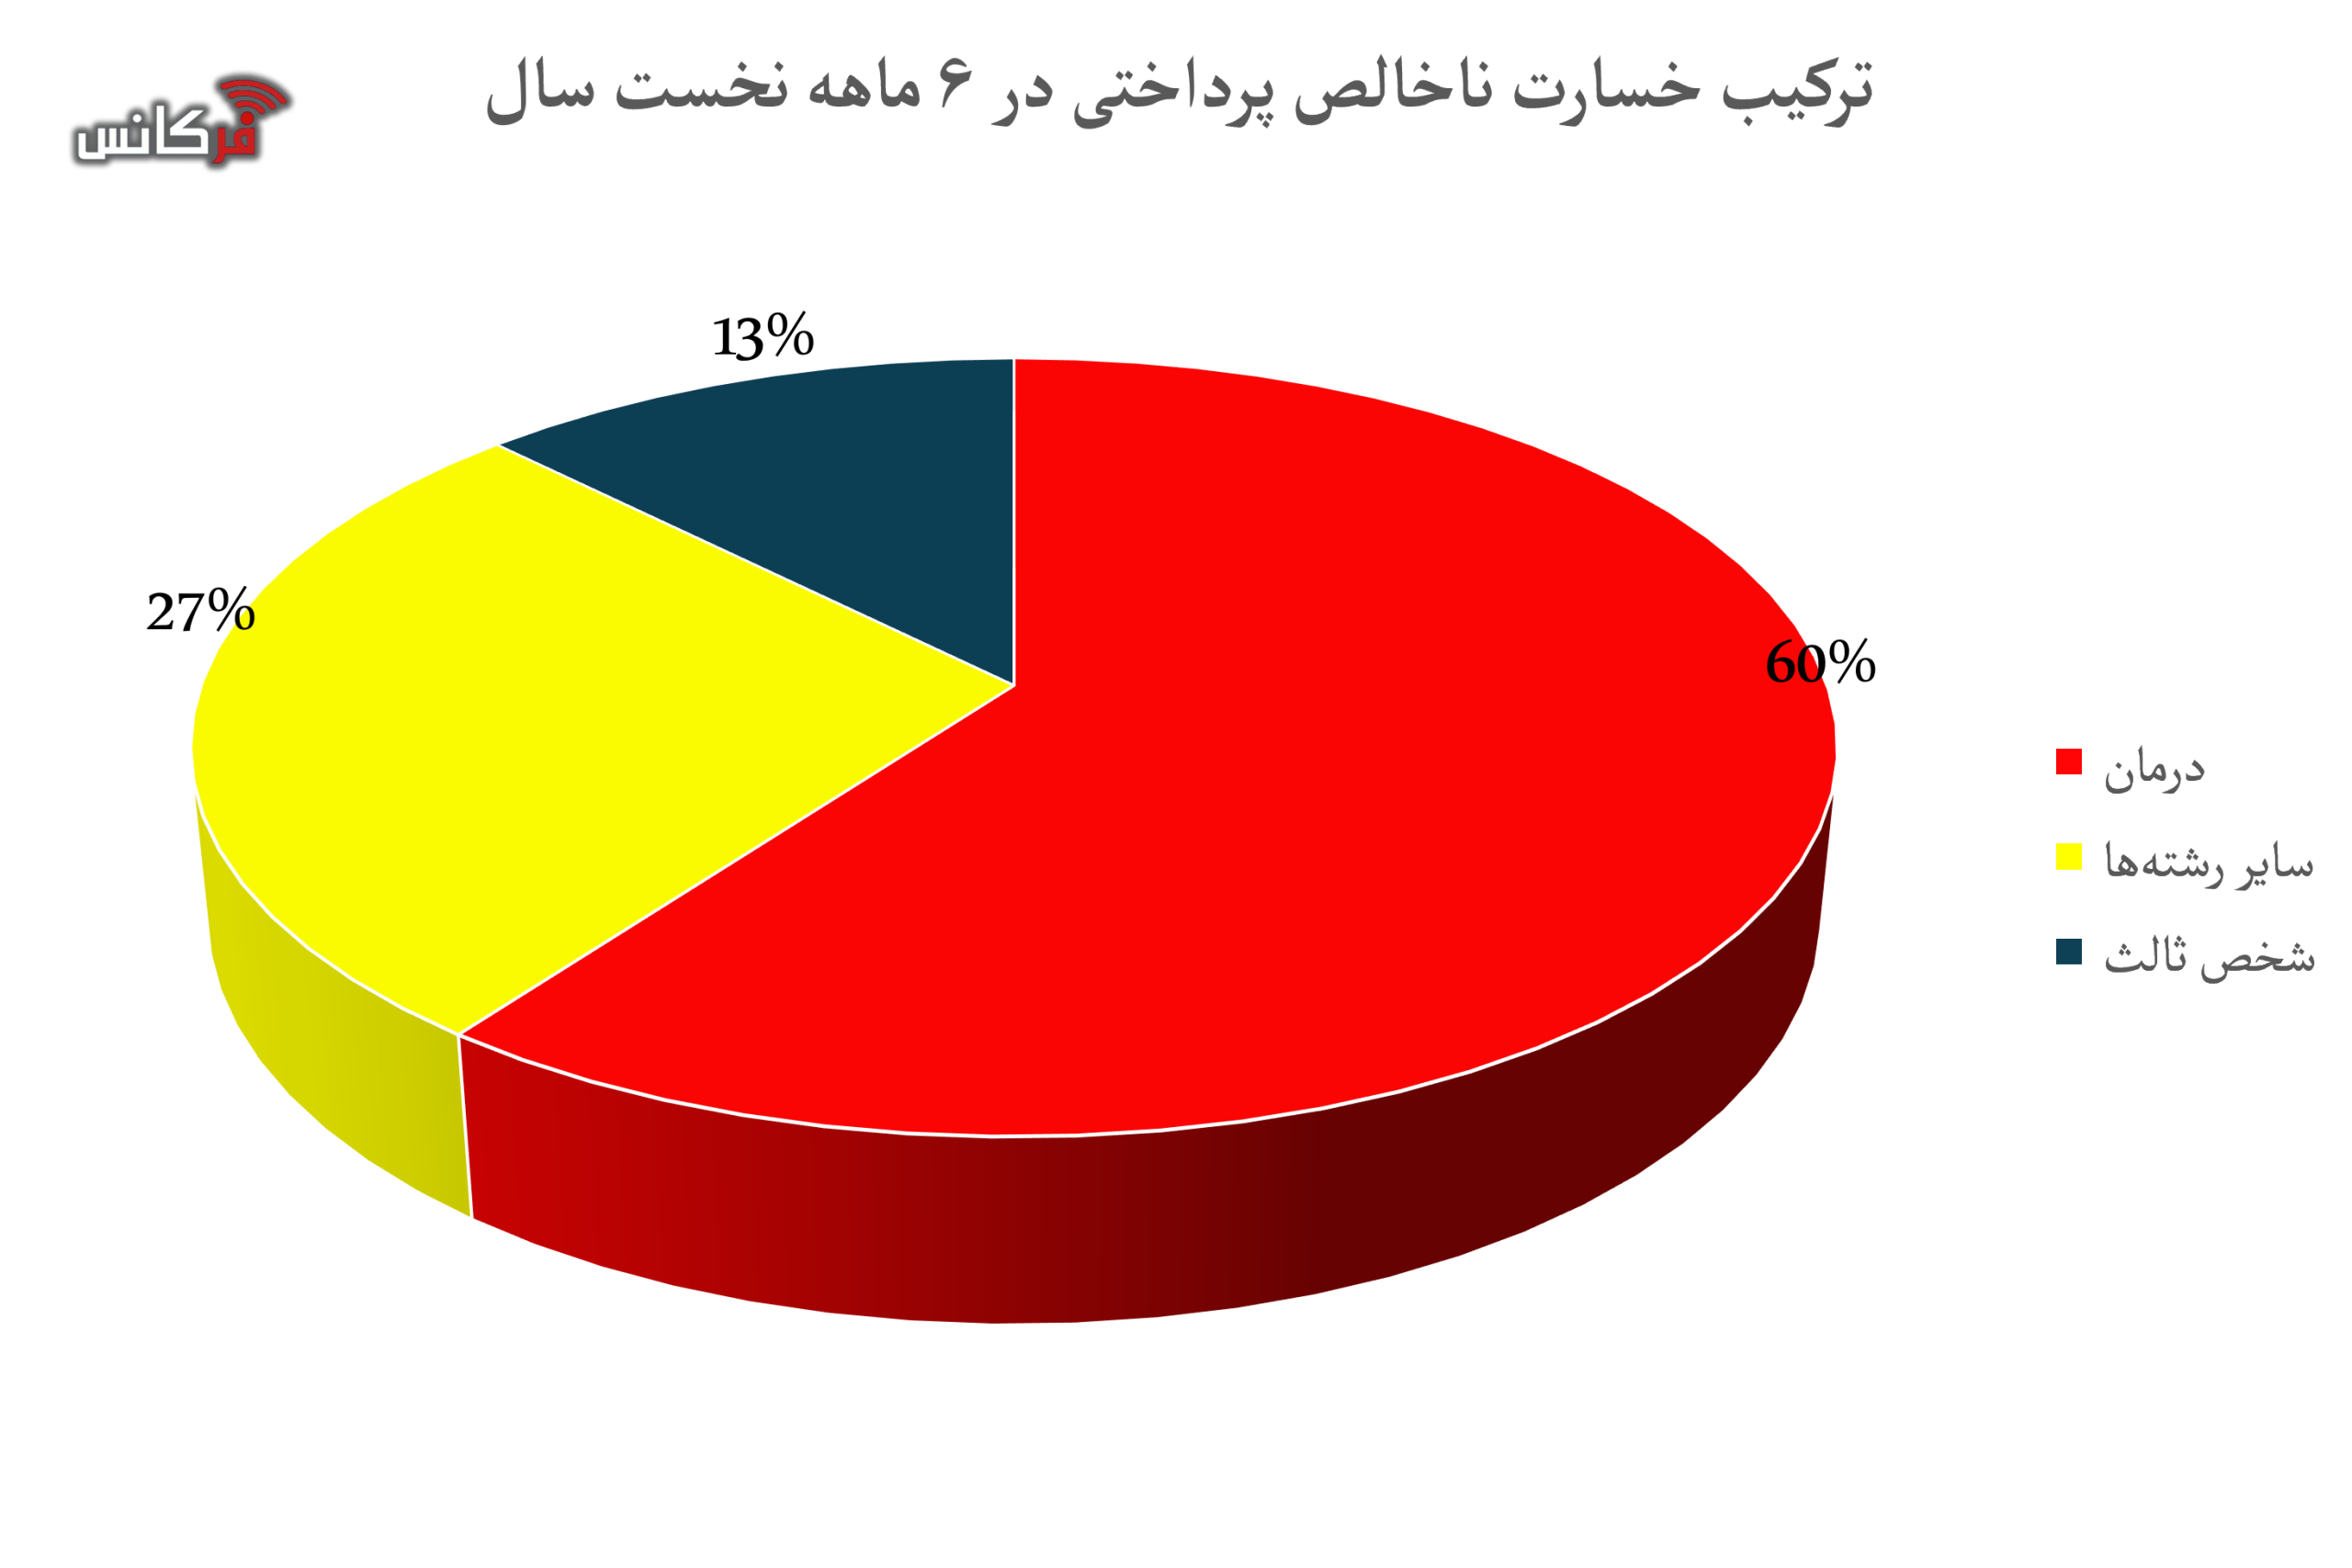
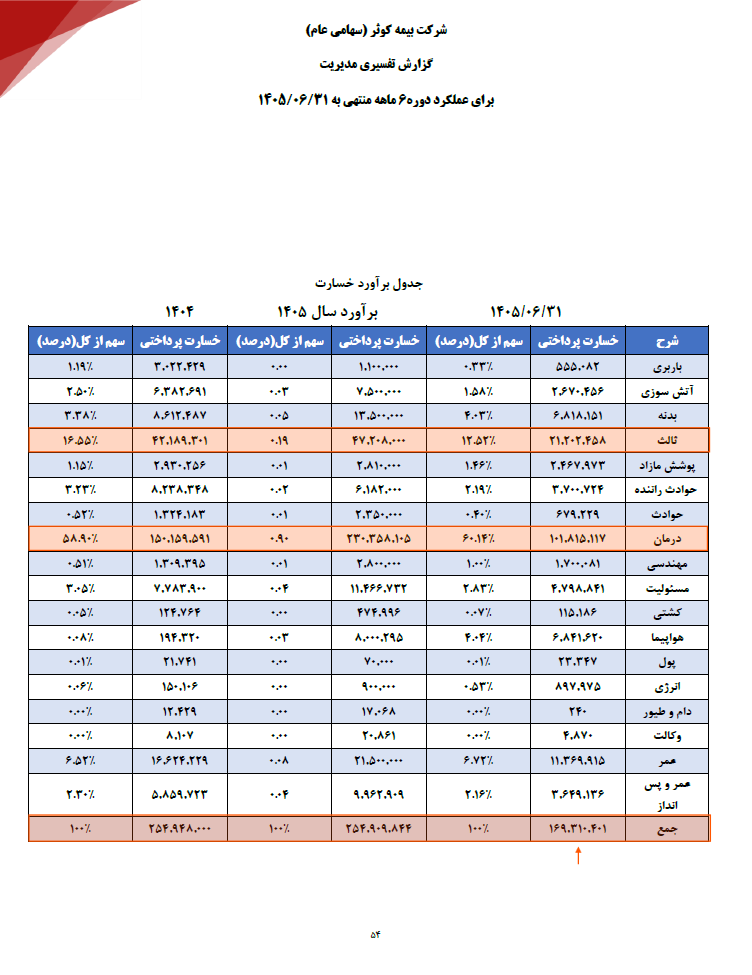
در بخش ایفای تعهدات، بیمه کوثر بالغ بر ۱۶ هزار و ۹۳۱ میلیارد تومان خسارت به بیمهگذاران پرداخت کرده است. در ترکیب خسارتهای پرداختی، رشته درمان با ۱۰ هزار و ۱۸۱ میلیارد تومان و رشته شخص ثالث با ۲ هزار و ۱۲۰ میلیارد تومان بیشترین سهم را به خود اختصاص دادهاند. با وجود این حجم از ایفای تعهدات، نسبت خسارت شرکت در سطح منطقی ۴۵ درصد کنترل شده است.
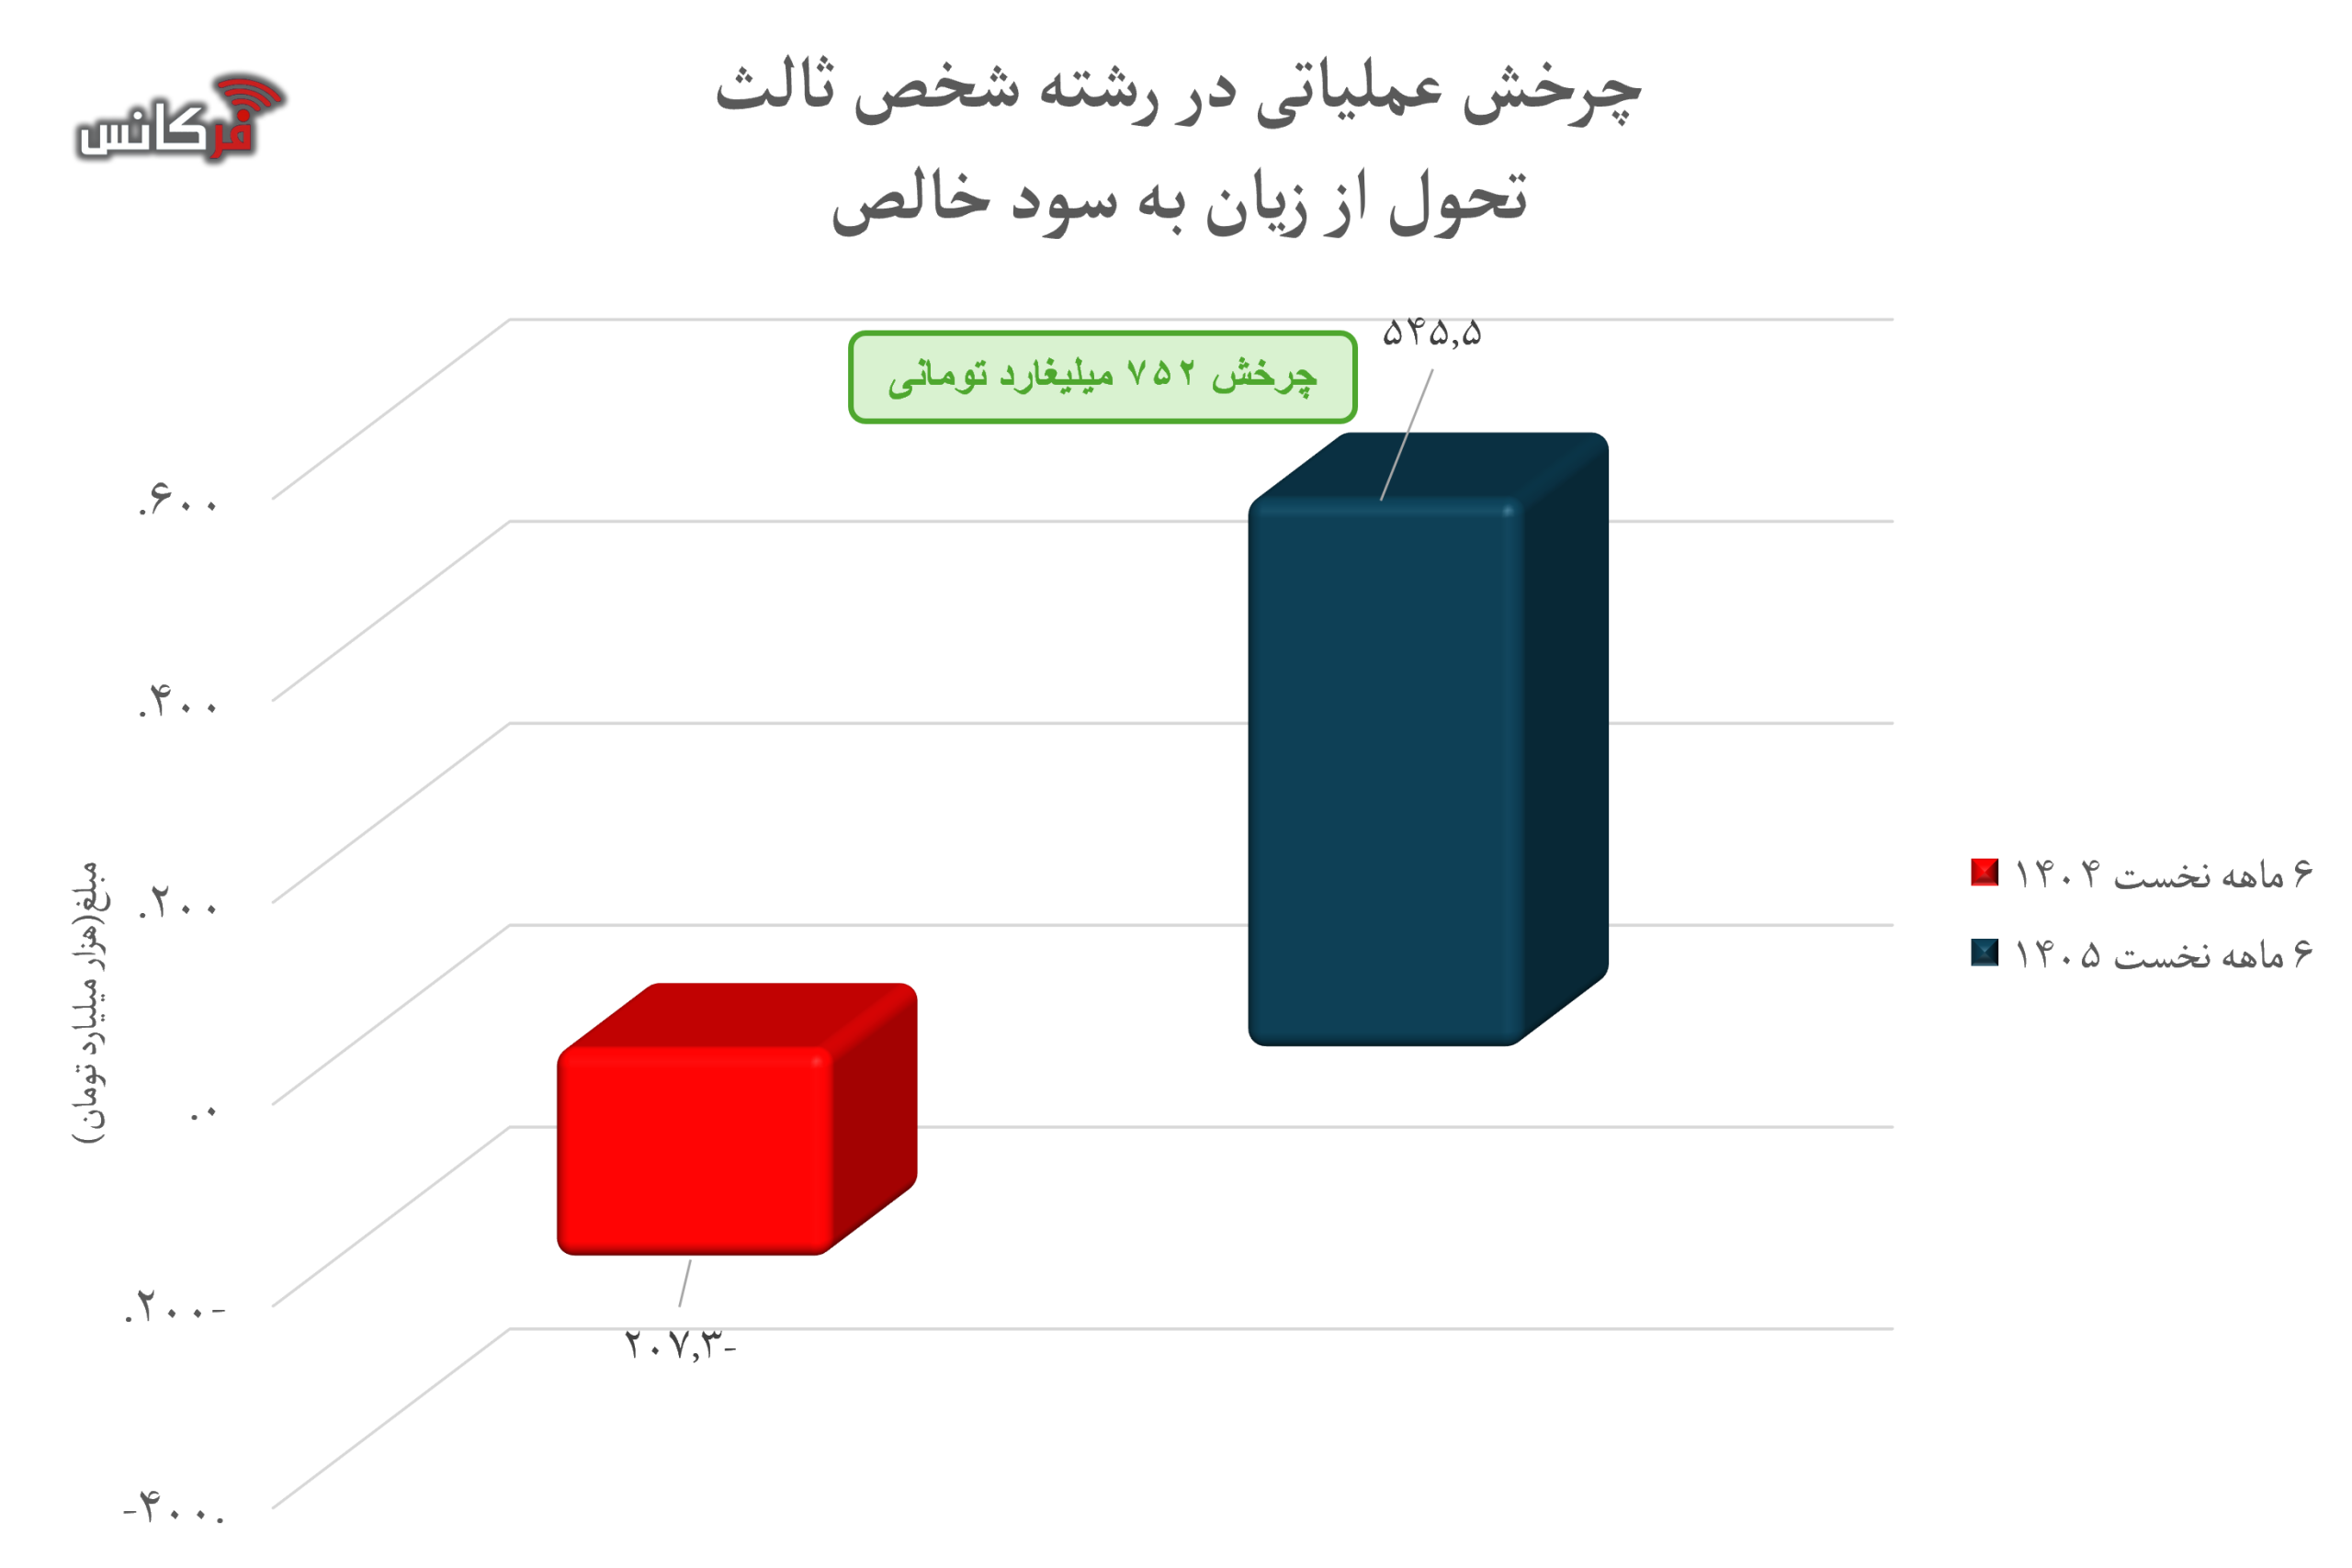
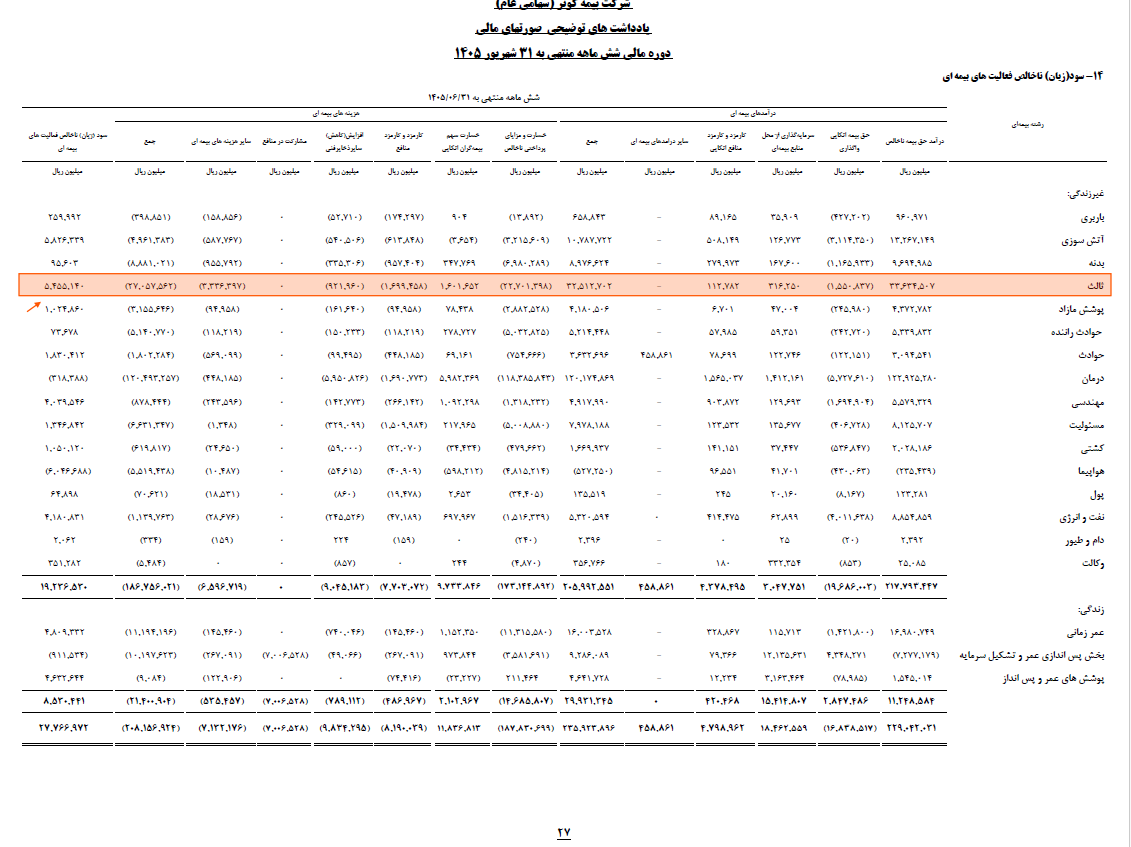
یکی از مهمترین رخدادهای عملیاتی بیمه کوثر در این دوره، تغییر روند سودآوری در رشتههای چالشبرانگیز بوده است؛ بهطوری که رشته شخص ثالث از زیان ناخالص ۲۰۷ میلیارد و ۲۵۸ میلیون تومانی در نیمه نخست ۱۴۰۴، به سود ناخالص ۵۴۵ میلیارد و ۵۱۴ میلیون تومانی در نیمه نخست ۱۴۰۵ دست یافته است. این چرخش عملیاتی در کنار افزایش درآمدهای کارمزد و مشارکت در منافع اتکایی، نقش موثری در تقویت سمت درآمدهای بیمهای ایفا کرده است.
جهش ۱۲۳ درصدی درآمد سرمایهگذاری و رشد ۳ برابری سود خالص
در بخش مدیریت منابع مالی، هدایت نقدینگی به سمت بازار سرمایه و ابزارهای مالی به رشد ۱۲۳ درصدی مجموع درآمدهای سرمایهگذاری انجامید و این سرفصل را از ۹۷۳ میلیارد تومان در نیمه اول سال گذشته به ۲ هزار و ۱۷۱ میلیارد و ۹۸ میلیون تومان رساند. از این مبلغ، ۱ هزار و ۸۴۶ میلیارد و ۲۵۶ میلیون تومان از محل منابع بیمهای و ۳۲۴ میلیارد و ۸۴۲ میلیون تومان از محل سایر منابع تامین شده است. علاوه بر این، تقویت ذخایر ریاضی بیمههای عمر و تشکیل سرمایه و رسیدن آن به ۱۵ هزار و ۴۰۲ میلیارد تومان، پشتوانه منابع سرمایهگذاری شرکت را مستحکمتر کرده است.
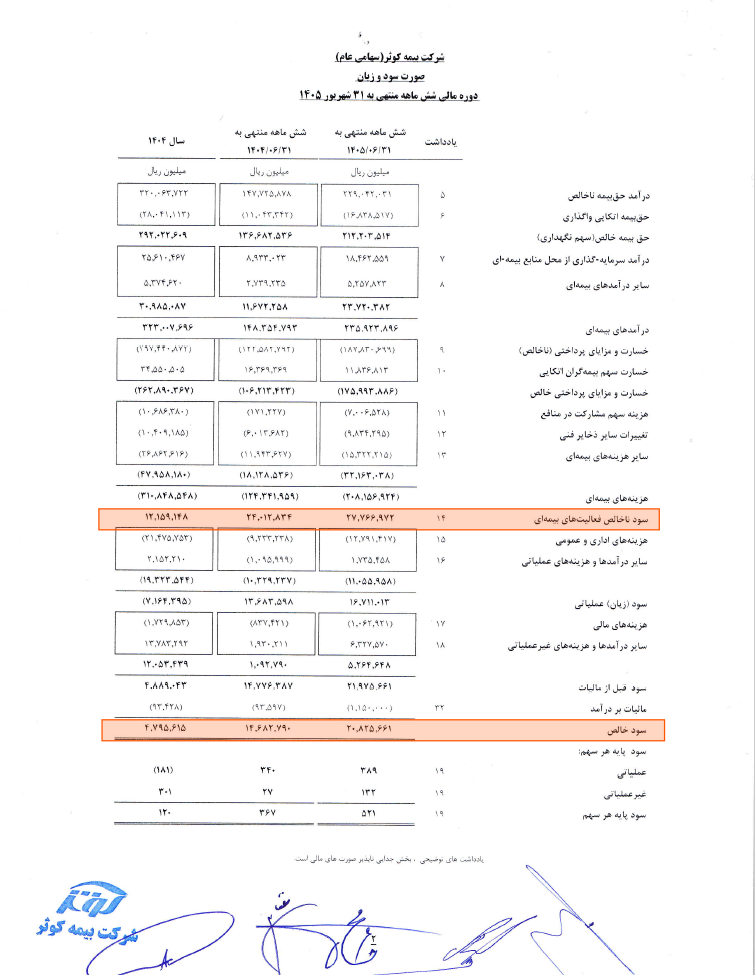
همافزایی عملیات بیمهگری و درآمد سرمایهگذاری از محل منابع بیمهای موجب شد سود ناخالص فعالیتهای بیمهای با ۱۶ درصد افزایش نسبت به دوره مشابه سال قبل، به ۲ هزار و ۷۷۶ میلیارد و ۶۹۷ میلیون تومان برسد. در کنار این عوامل، فزونی داراییهای پولی ارزی شرکت نسبت به بدهیهای ارزی (با خالص مثبت بیش از ۱۵.۶ میلیون دلار و ۶.۷۵ میلیون یورو) باعث شد نوسانات نرخ ارز نهتنها ریسکی به عملیات شرکت تحمیل نکند، بلکه به تقویت سودآوری دوره نیز کمک نماید. برآیند نهایی این متغیرها، ثبت سود خالص (پس از کسر مالیات) ۱ هزار و ۵۵۶ میلیارد تومانی در پایان شهریور ۱۴۰۵ بود که در مقایسه با سود ۵۲۶ میلیارد تومانی نیمه نخست سال گذشته، رشد ۱۹۵ درصدی (نزدیک به ۳ برابر) را نشان میدهد.
ساختار سرمایه، توانگری مالی و حاکمیت شرکتی
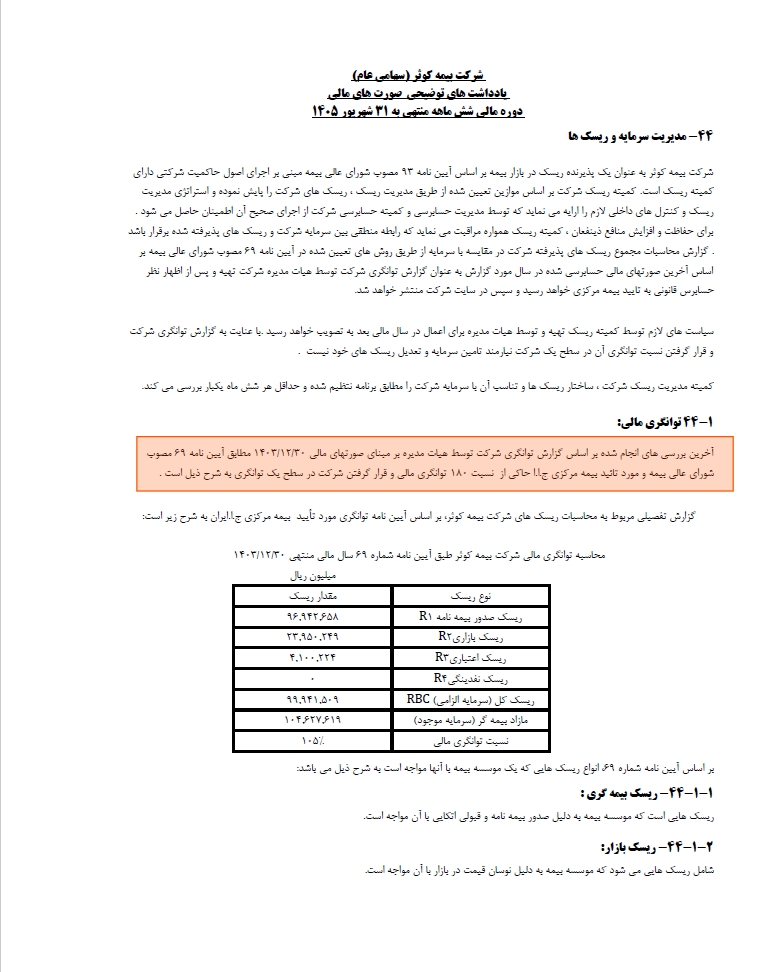
شرکت بیمه کوثر با سرمایه ثبتشده ۴ هزار میلیارد تومان و شبکه فروشی متشکل از ۴۳ شعبه، ۱,۴۹۶ نمایندگی و ۱,۱۰۱ کارگزاری فعال در سراسر کشور، بر اساس آخرین جدول اعلامی بیمه مرکزی برای چهار سال متوالی (۱۴۰۱ تا ۱۴۰۴) در سطح یک توانگری مالی قرار داشته، مجوز قبولی اتکایی خود را برای ششمین سال پیاپی تمدید کرده و پرونده توانگری سال ۱۴۰۵ آن نیز نزد نهاد ناظر در دست بررسی است. استقرار کمیتههای پنجگانه حاکمیت شرکتی (ریسک، حسابرسی، سرمایهگذاری، تطبیق و انتصابات) در چارچوب ماده ۱۱ آییننامه شماره ۹۳ بیمه مرکزی، در کنار توسعه خدمات الکترونیک برای کاهش مراجعات حضوری و اجرای برنامههای مسئولیت اجتماعی در مناطق محروم، زیرساختهای لازم برای تداوم این روند در نیمه دوم سال مالی را فراهم کرده است.