به گزارش فرکانس، در بخش دوم از این مجموعهگزارش سهگانه، ابعاد وابسته بودن سود خالص ۱,۲۸۲ میلیارد تومانی فجر انرژی به ۱,۵۲۰ میلیارد تومان درآمد غیرعملیاتی و نرخهای علیالحساب شهریورماه تحلیل شد. اما ریسکهای فجر انرژی تنها به صورت سود و زیان محدود نمیشود، بلکه ترازنامه شرکت نیز از تشدید فشارهای مالی خبر میدهد.
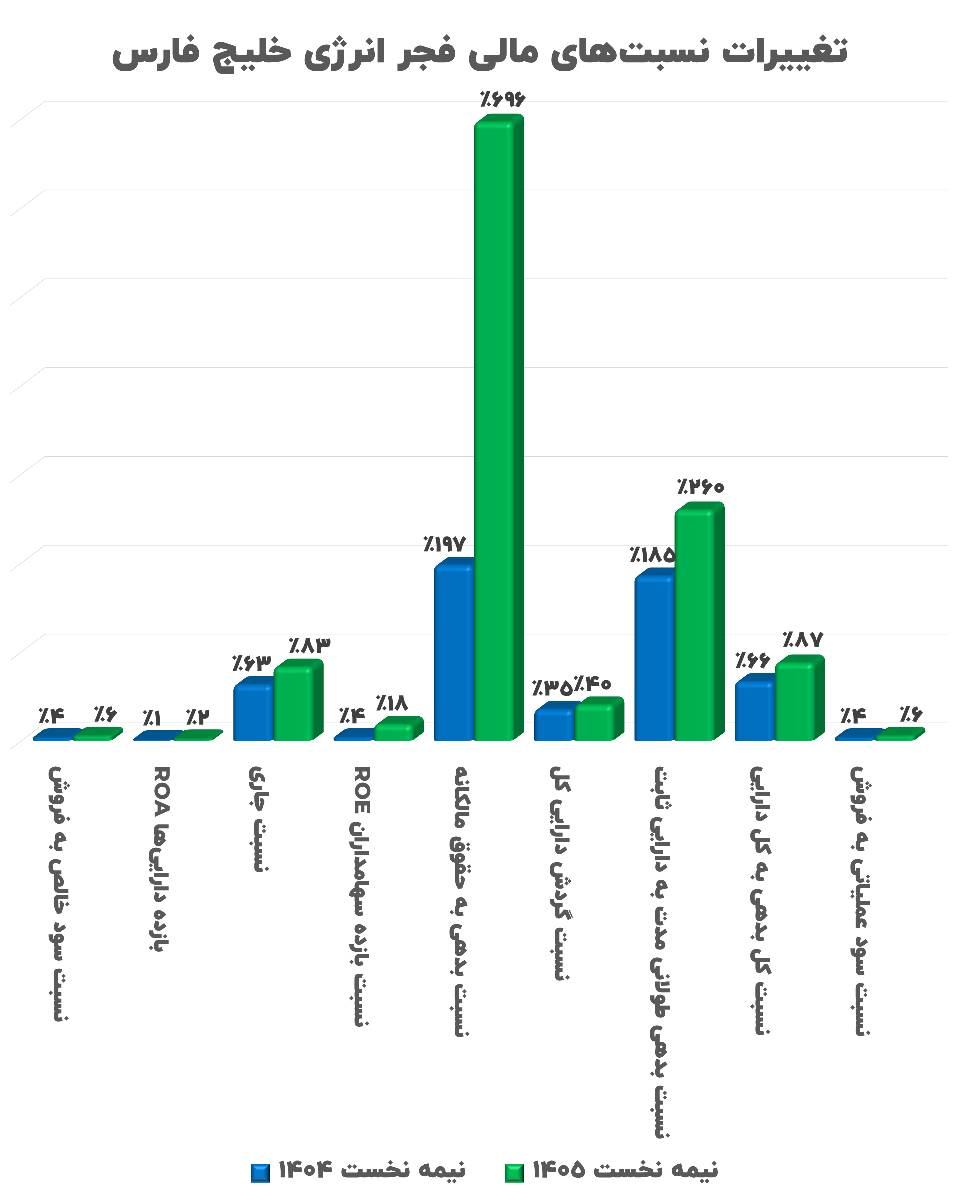
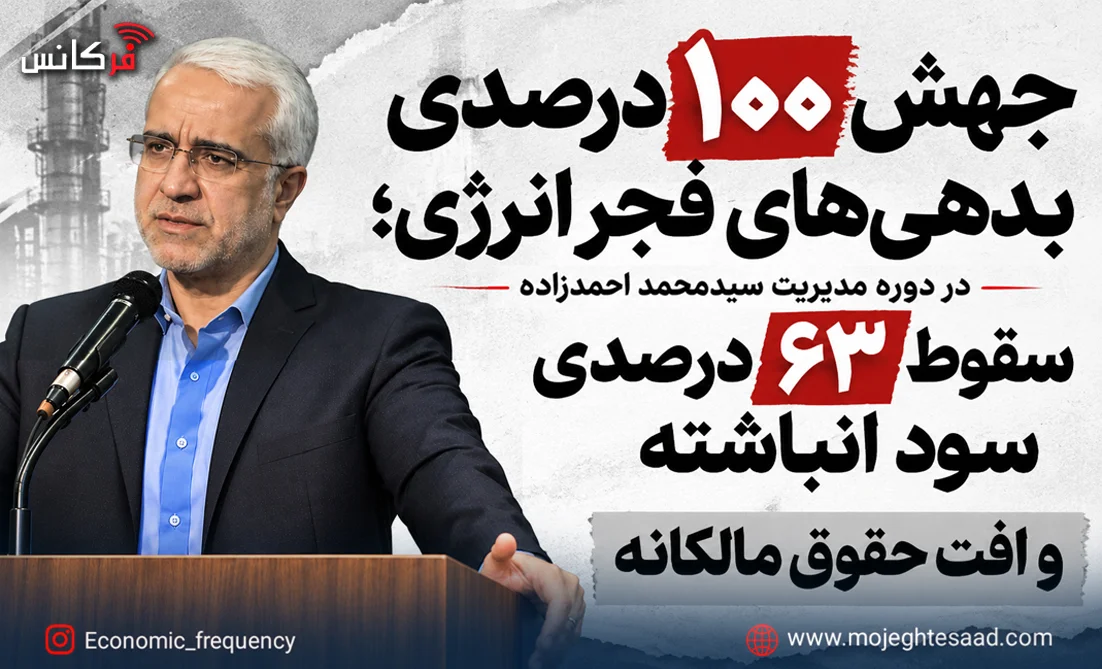
در سمت مقابل، مجموع بدهیهای فجر انرژی با رشد ۱۰۰ درصدی (دو برابر شدن) به ۴۸ هزار و ۹۰۴ میلیارد تومان جهش یافته است. اگرچه داراییهای شرکت با رشد ۵۲ درصدی به ۵۵ هزار و ۹۲۶ میلیارد تومان رسیده، اما این رشد عمدتاً از محل ایجاد بدهی جدید تامین شده است. در حال حاضر، نسبت بدهی به داراییهای شرکت به حدود ۸۷.۴ درصد رسیده و سهم حقوق مالکانه در پوشش داراییها تنها ۱۲.۵ درصد است. این اهرم مالی بالا، ساختار تامین مالی شرکت را بهشدت متکی بر بدهی کرده است.
چشمانداز:
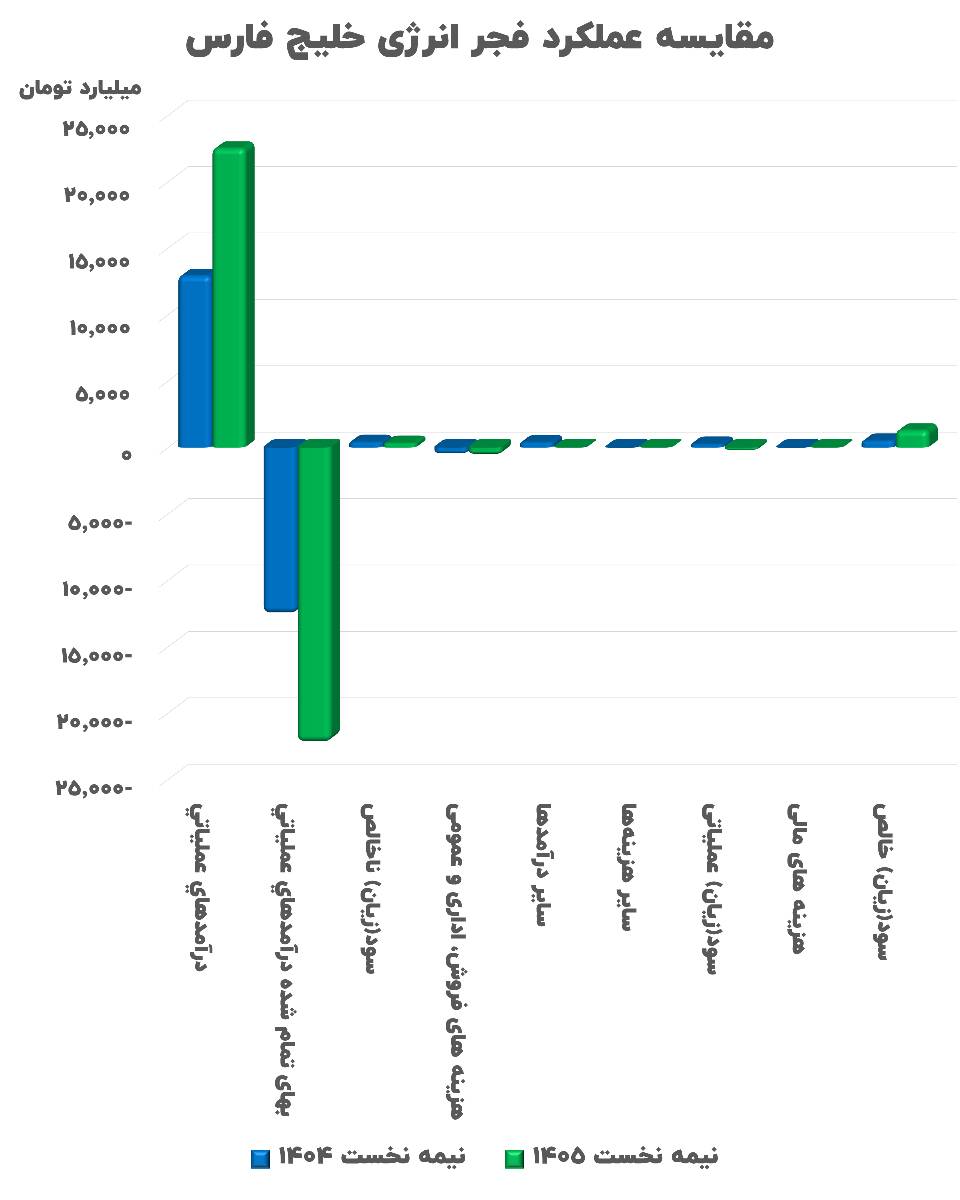
ارزیابی فجر انرژی صرفاً با تکیه بر رشد ۱۵۵ درصدی سود خالص، تصویری گمراهکننده از عملکرد آن ارائه میدهد. مسئله اصلی شرکت، شکاف میان سود ویترینی (۱,۲۸۲ میلیارد تومان) و زیان خط تولید (۲۳۶ میلیارد تومان) است. پرسش کلیدی و تعیینکننده برای سهامداران و تحلیلگران این است که آیا فجر انرژی میتواند با اصلاح حاشیه سود ناخالص، عملیات اصلی خود را به سوددهی پایدار بازگرداند، یا تداوم سودآوری آن همچنان به درآمدهای غیرعملیاتی و استقراض متکی خواهد ماند؟