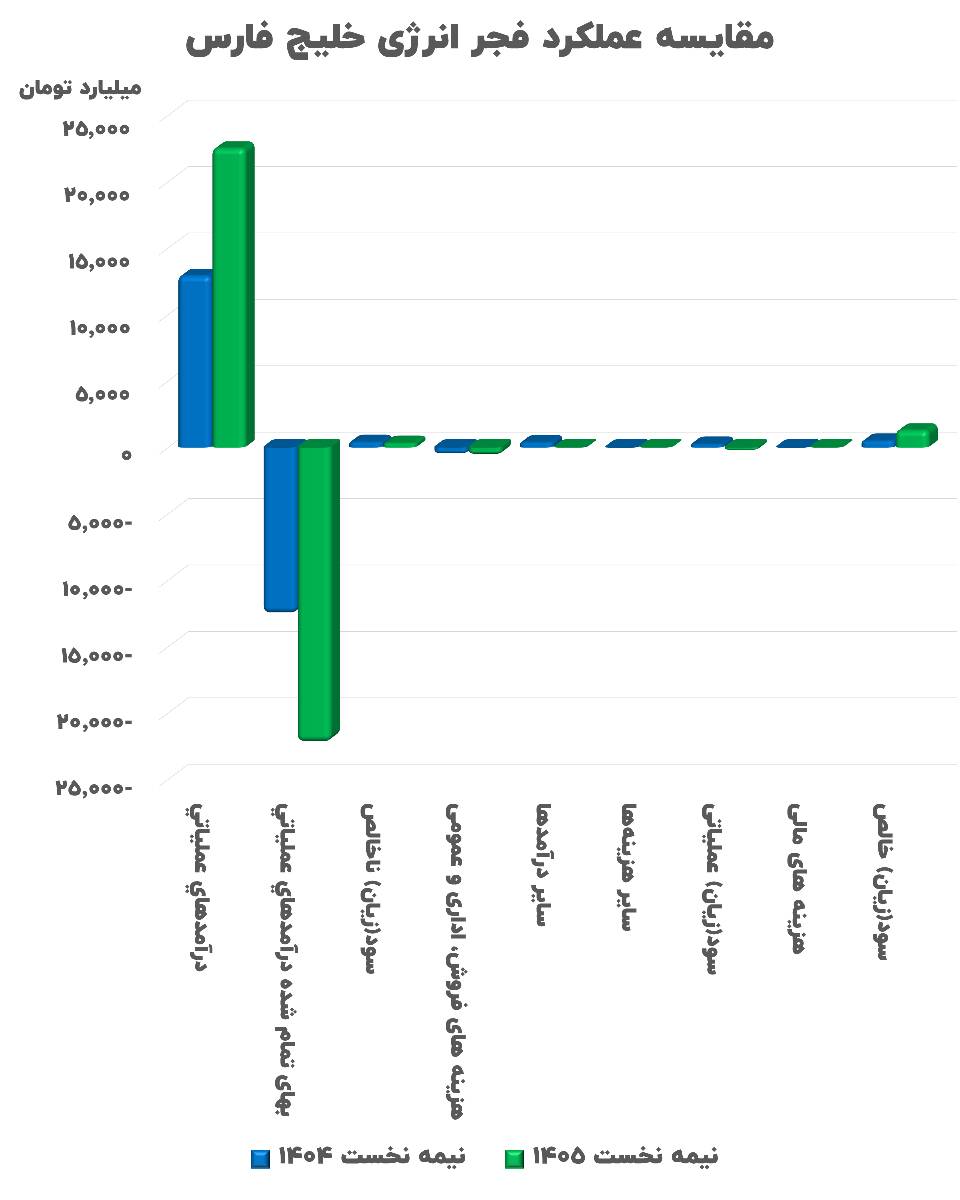
در نیمه نخست سال، شرکت فجر انرژی تحت مدیریت سیدمحمد احمدزاده موفق شد درآمدهای عملیاتی خود را با رشد ۷۴ درصدی به رقم ۲۲ هزار و ۵۱۲ میلیارد تومان برساند. اما نگاهی دقیقتر به خطوط تولید و هزینهها نشان میدهد که این رشد درآمدی نتوانسته است ضامن سودآوری فعالیت اصلی شرکت باشد [1، 2].
اصلیترین نقطه ضعف عملکردی فجر انرژی، سبقت هزینههای تولید از درآمدها است؛ بهطوریکه بهای تمامشده شرکت با رشد ۷۷ درصدی به ۲۲ هزار و ۱۸۶ میلیارد تومان رسیده و تقریباً تمامی درآمد عملیاتی شرکت را بلعیده است. این ناهمخوانی باعث شده سود ناخالص شرکت با افت ۲۰ درصدی نسبت به دوره مشابه، به تنها ۳۲۷ میلیارد تومان محدود شود.
بر این اساس، حاشیه سود ناخالص فجر انرژی به سطح نازل ۱.۴۵ درصد سقوط کرده است؛ به این معنا که شرکت از هر ۱۰۰ تومان درآمد عملیاتی، تنها ۱ تومان و ۴۵ ریال سود ناخالص به دست میآورد. این حاشیه سود بسیار محدود، توان پوشش هزینههای اداری و عمومی ۵۶۳ میلیارد تومانی شرکت (که رشد ۹ درصدی داشته) را ندارد. در نتیجه، هزینه اداری و عمومی بهتنهایی از کل سود ناخالص پیشی گرفته و شرکت را با زیان عملیاتی ۲۳۶ میلیارد تومانی در نیمه نخست سال مواجه کرده است [3، 4]. این وضعیت نشان میدهد که فعالیت اصلی فجر انرژی رسماً وارد محدوده زیاندهی شده است.
با وجود ورود فعالیت اصلی فجر انرژی به محدوده زیان ۲۳۶ میلیارد تومانی، صورتهای مالی شرکت از ثبت سود خالص ۱,۲۸۲ میلیارد تومانی خبر میدهند! در گزارش دوم بررسی خواهیم کرد که این سود ۱.۲ همتی از چه محلی خلق شده و ابهامات نرخگذاری خوراک و فروش چه نقشی در آن دارند.