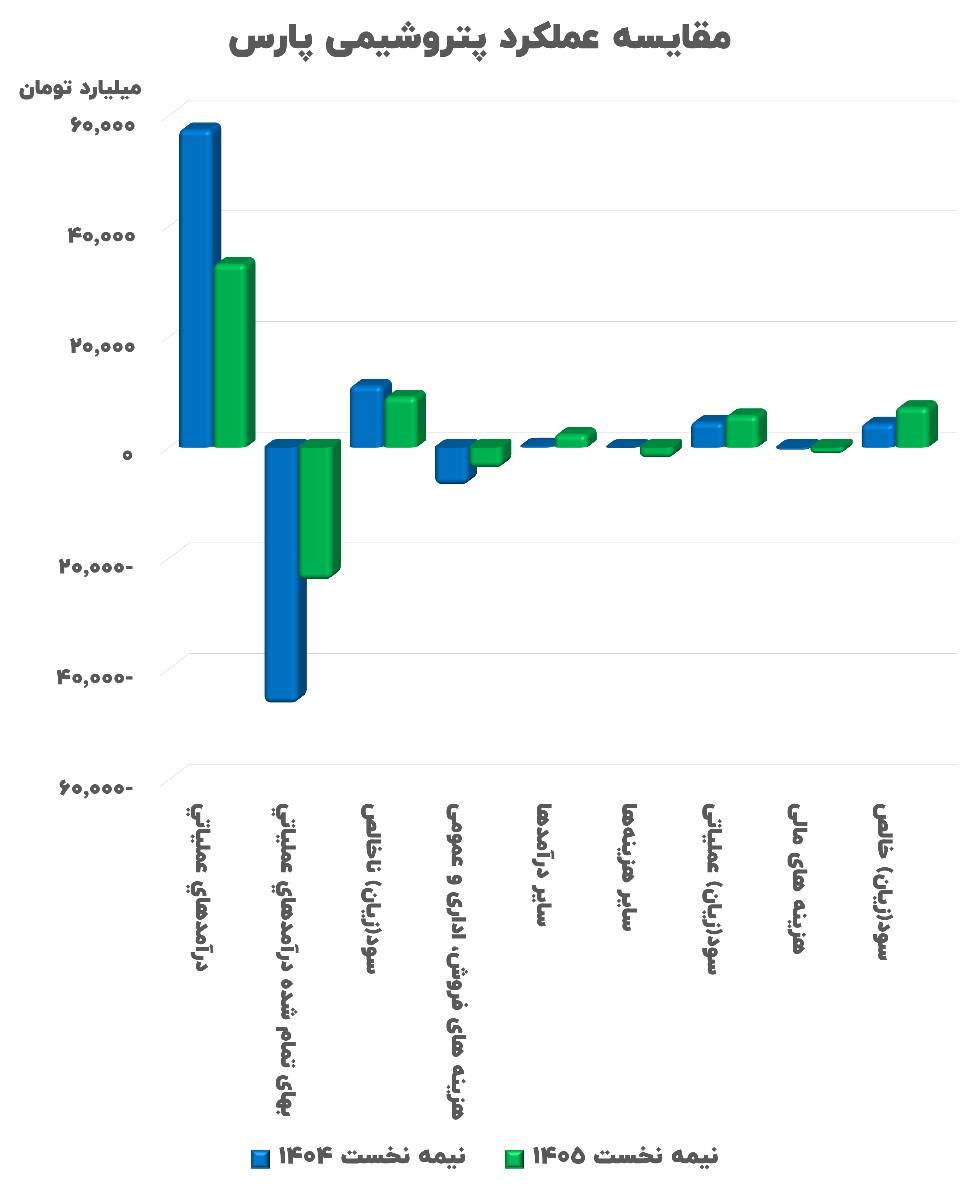
به گزارش فرکانس، در نیمه نخست سال ۱۴۰۵ و تحت مدیریت عبدالکریم پهلوانی، پتروشیمی پارس با افت ۴۲ درصدی درآمدهای عملیاتی مواجه شد و درآمد شرکت به ۳۳ هزار و ۱۲۰ میلیارد تومان رسید که از کاهش قابلتوجه مقیاس درآمدزایی آن حکایت دارد. در این دوره، اگرچه بهای تمامشده درآمدهای عملیاتی نیز با کاهش ۴۸ درصدی به ۲۴ هزار میلیارد تومان رسید، اما این تعدیل هزینهها نتوانست مانع افت سودآوری شرکت شود. بر این اساس، سود ناخالص پتروشیمی پارس با کاهش ۱۸ درصدی به ۹ هزار و ۱۳۸ میلیارد تومان افت کرد.
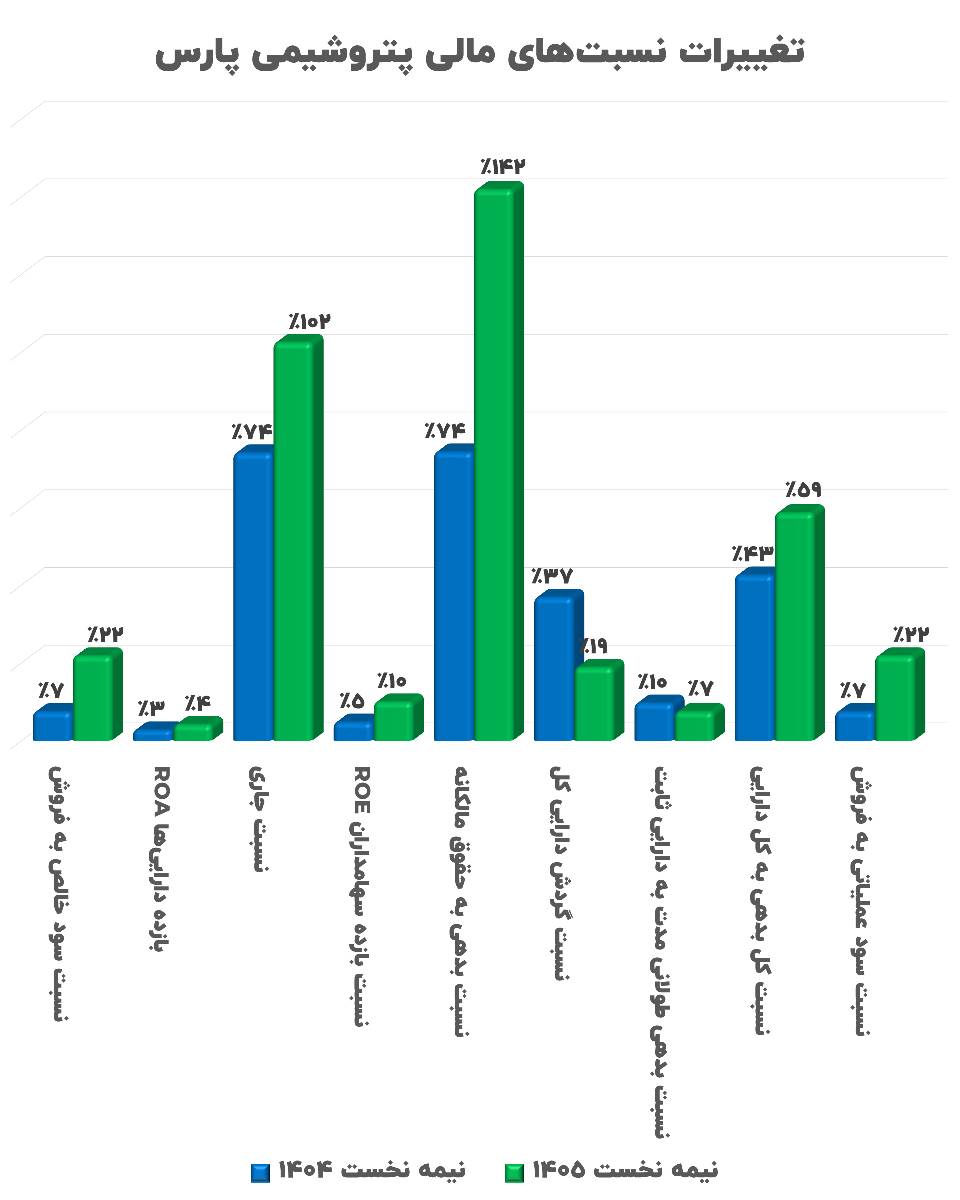
بررسی کیفیت سودآوری نشان میدهد که حاشیه سود ناخالص شرکت از ۳۳.۸ درصد در دوره مشابه سال قبل به ۲۷.۶ درصد در نیمه نخست سال جاری کاهش یافته است. این افت ۶.۲ واحد درصدی* بیانگر آن است که کاهش درآمدها صرفاً با تعدیل هزینههای مستقیم جبران نشده و کیفیت سودآوری در سطح ناخالص تحت فشار قرار گرفته است.
اگرچه عملکرد فروش و سود ناخالص شرکت با افت ملموسی مواجه شده است، اما صورتهای مالی پتروشیمی پارس حاوی یک پارادوکس بزرگ در سود عملیاتی و سایر درآمدهاست؛ گرهی مالی که در *گزارش دوم به شکافتن ابعاد و علل آن خواهیم پرداخت.