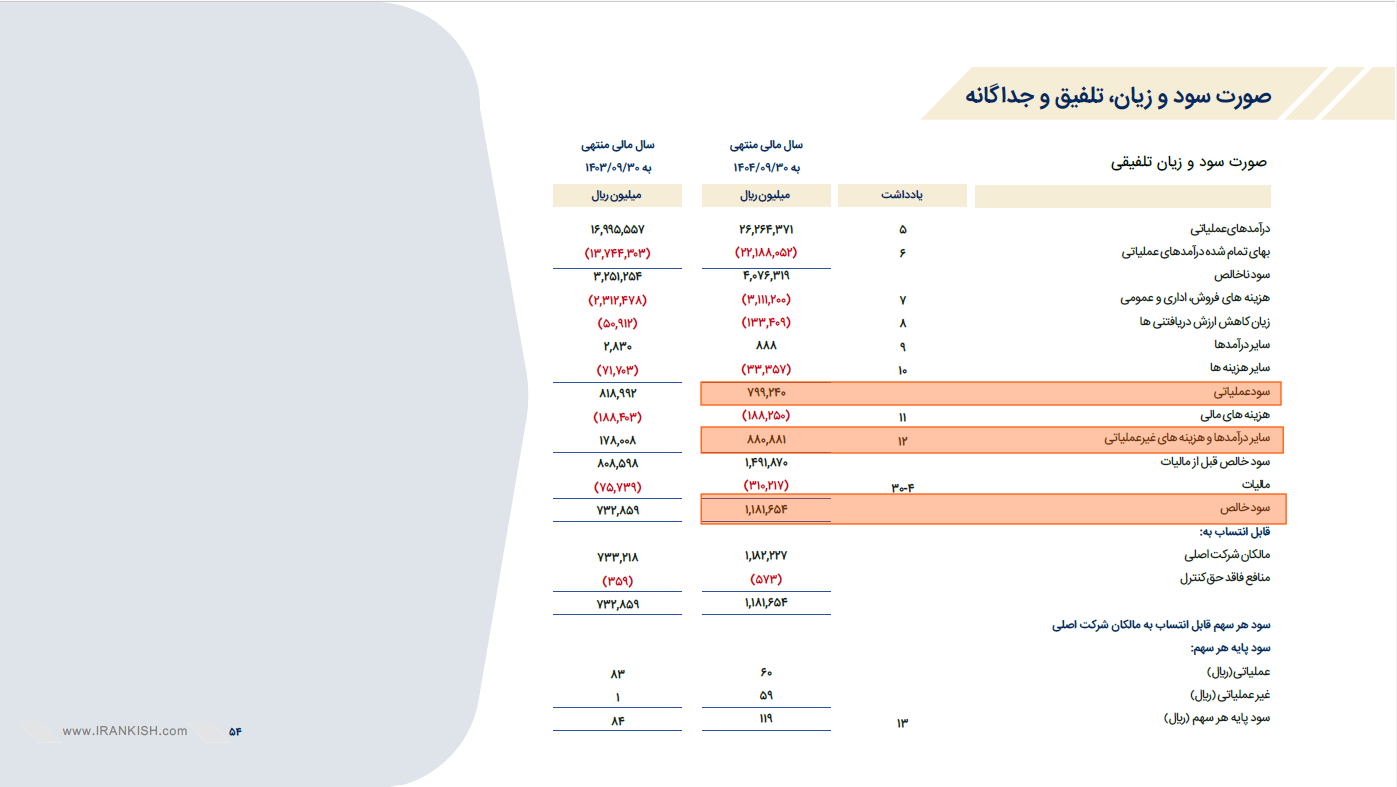
به گزارش فرکانس؛ صورتهای مالی شرکت کارت اعتباری ایران کیش از ساختار شکننده و کمکیفیت سودآوری این شرکت پرده برمیدارد؛ بهطوریکه از سود خالص ۱۱۸ میلیارد تومانی سال ۱۴۰۴، بیش از ۸۸ میلیارد تومان آن غیرعملیاتی و حاصل فروش داراییها بوده است. در واقع، سود حاصل از عملیات اصلی شبکه پرداخت، تنها حدود ۸۰ میلیارد تومان رقم خورده است.
انقباض شدید نقدینگی و جهش هزینههای تامین تجهیزات
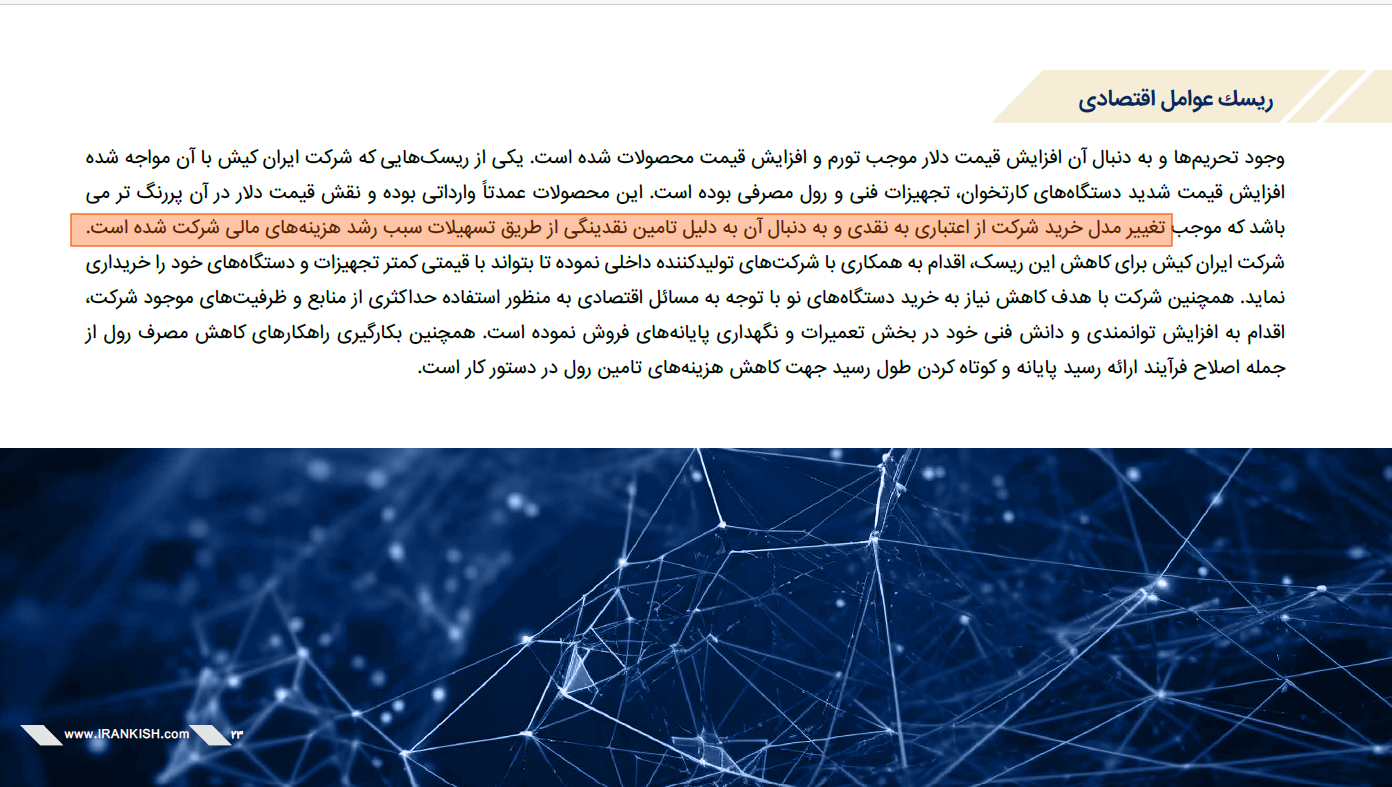
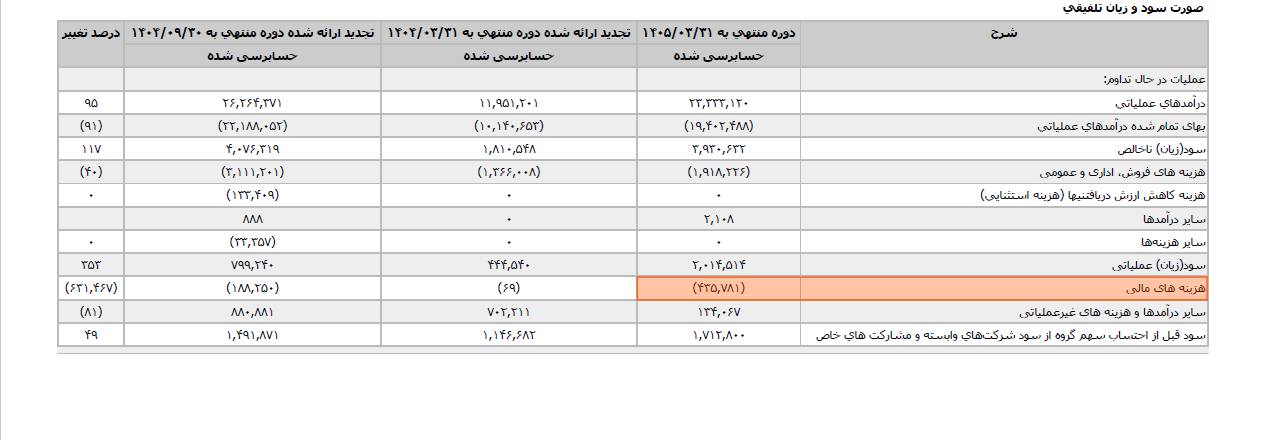
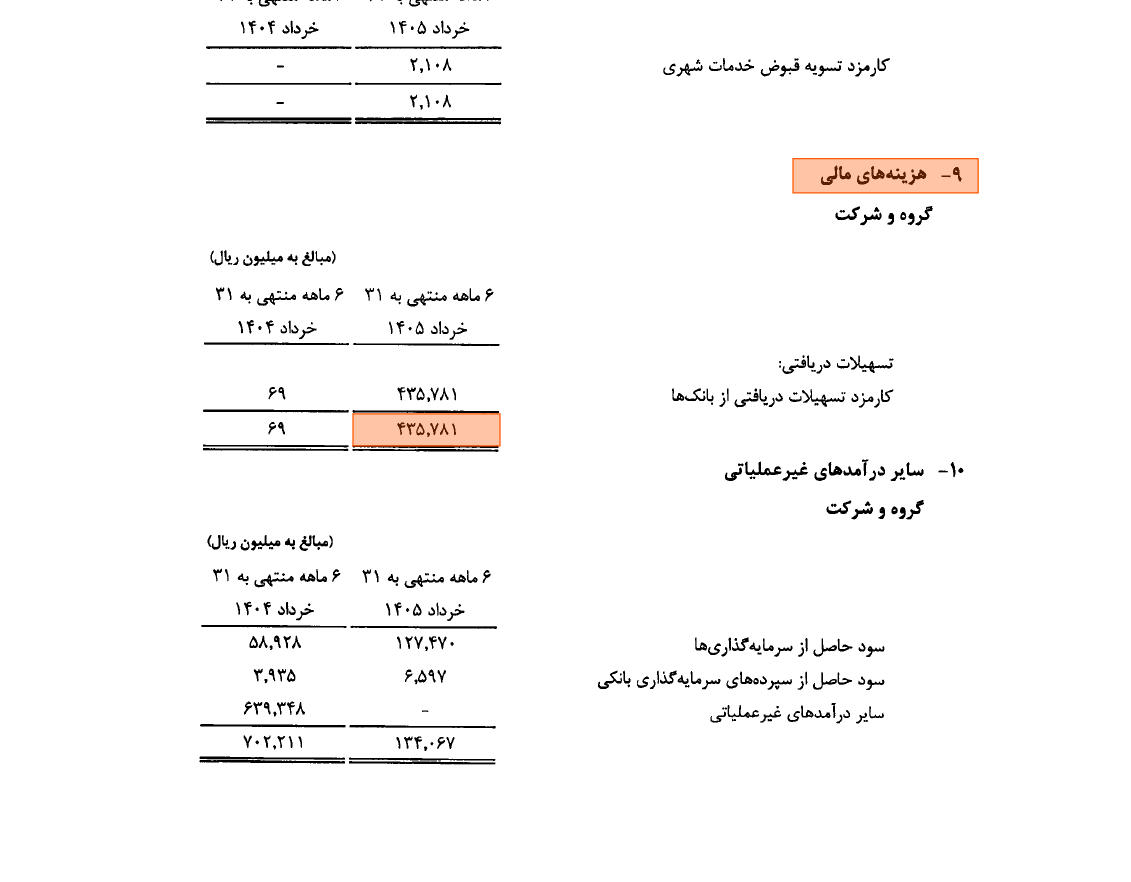
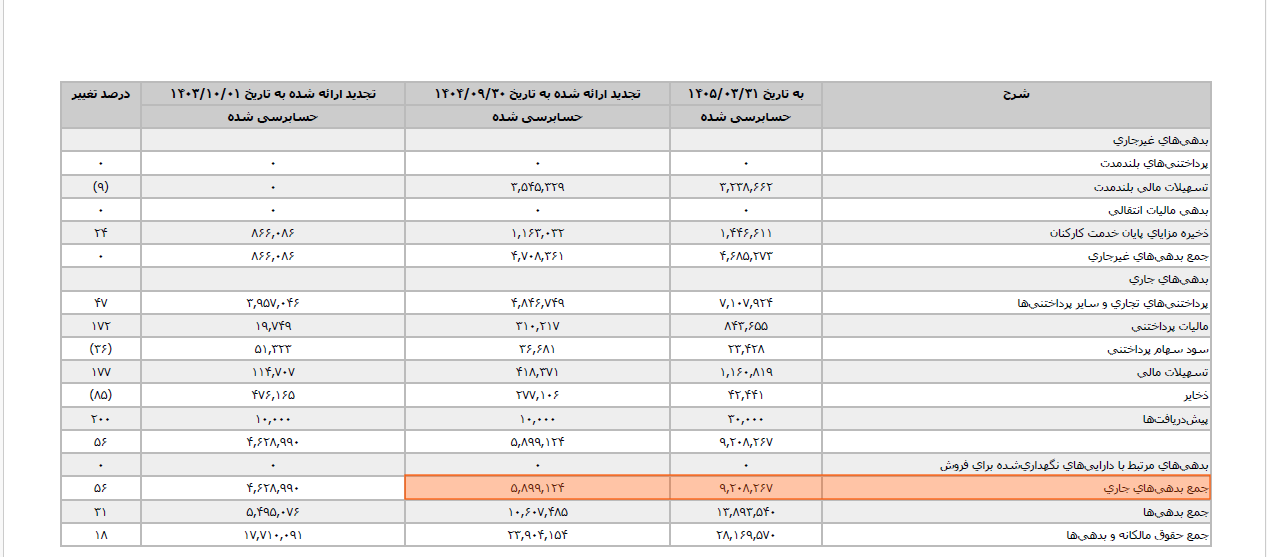
تغییر الگوی خریدهای تجاری از اعتباری به نقدی جهت تامین کارتخوانها، جریان نقدینگی شرکت را تحت فشار قرار داده و هزینههای مالی ۶ ماهه نخست سال ۱۴۰۵ را به ۴۳ میلیارد و ۵۷۸ میلیون تومان رسانده است. این تعهدات سنگین، بدهیهای جاری را تنها ظرف شش ماه با رشد ۵۶ درصدی به رقم ۹۲۰ میلیارد و ۸۲۶ میلیون تومان افزایش داده است.
شکاف عمیق سهم بازار در رقابت تراکنشهای آنلاین
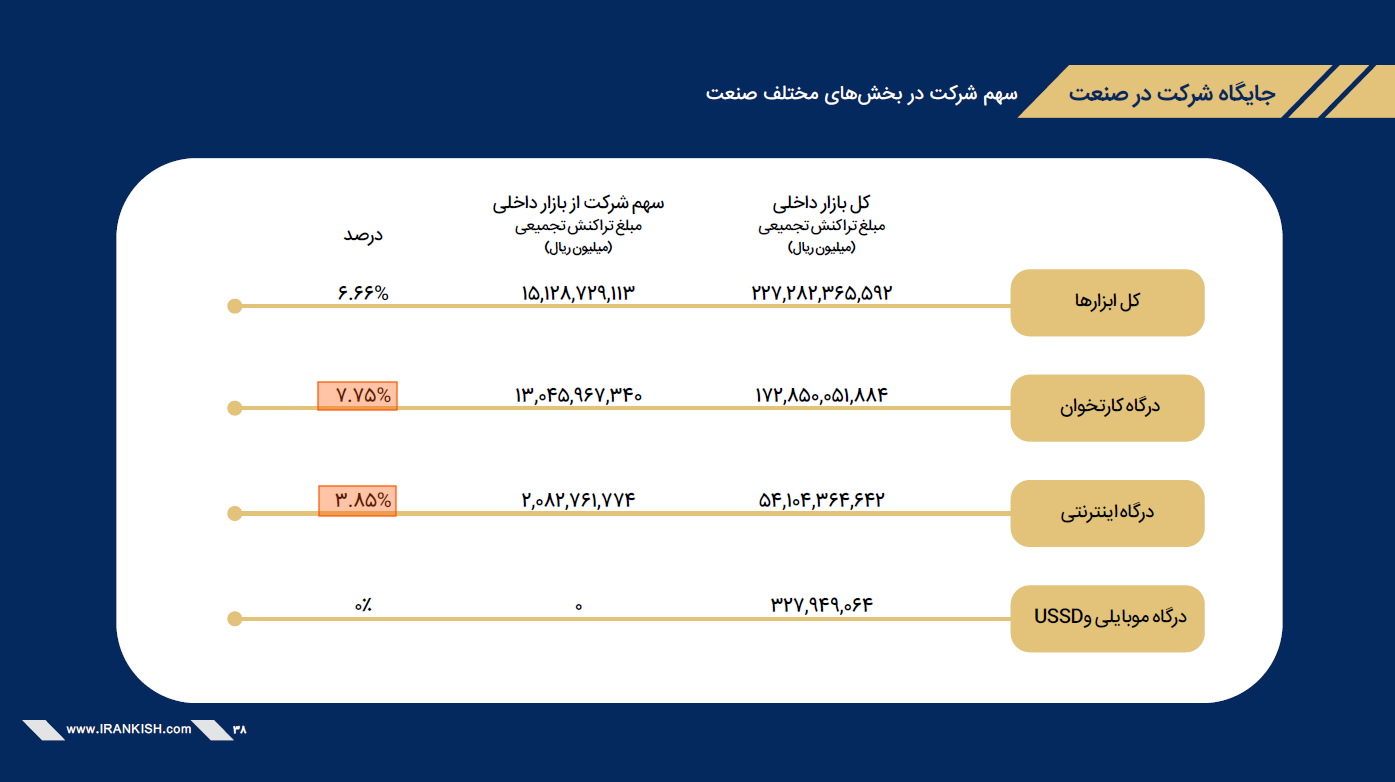
در بخش سهم بازار، جاماندگی شرکت کارت اعتباری ایران کیش در رقابت آنلاین کاملاً ملموس است؛ این شرکت با وجود سهم ۷.۵۵ درصدی در کارتخوانهای فیزیکی، در بازار درگاههای پرداخت اینترنتی با سهم ۳.۸۵ درصدی در رتبه هشتم صنعت جای دارد. همچنین آمارهای عملکردی از انحراف منفی ۱۵ درصدی شرکت در تحقق اهداف پیشبینیشده برای جذب تراکنشهای اینترنتی و موبایلی حکایت دارد.
حال باید دید تیم مدیریتی این شرکت به مدیریت حمزه آقابابائی چه برنامهای برای رهایی از فشار بدهیهای جاری و جبران جاماندگی در بازار پرداخت آنلاین دارد؟ آیا مدیریت ایران کیش میتواند با عبور از اتکا به سودهای غیرعملیاتی، پایداری و کیفیت سودآوری این شرکت PSP را در شبکه پرداخت بازیابی کند؟