به گزارش فرکانس، در گزارش نخست بررسی شد که حملات نظامی ۲۷ اسفند ۱۴۰۴ توقف چندماهه تولید در چهار پالایشگاه پارس جنوبی را به همراه داشت و ساختار بازسازی را میان شرکت ملی نفت و شرکت ملی گاز تقسیم کرد؛ اما بررسی صورتهای مالی نشان میدهد چالشهای مجتمع ابعاد مالی و ساختاری عمیقتری دارد که ریشه در مسائل انباشته گذشته دارند.
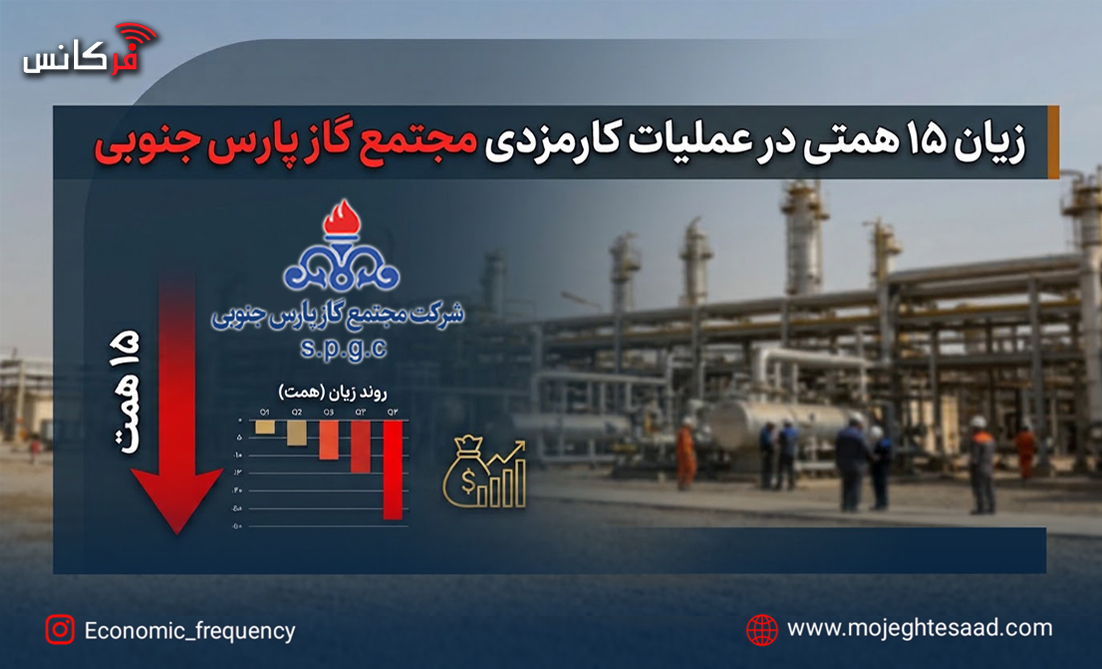
بر اساس گزارش حسابرس، تغییر مدل فعالیت مجتمع از ابتدای سال ۱۴۰۱ به ارائه خدمات کارمزدی—که در آن درآمد حاصل از فروش محصولات در دفاتر شرکت ملی گاز ایران شناسایی میشود—نتیجه اقتصادی منفی برجای گذاشته است. این مجموعه در سال مالی مورد گزارش، متحمل ۱۵ هزار و ۳۸۲ میلیارد تومان (۱۵.۳۸ همت) زیان در عملیات کارمزدی برخی محصولات از جمله میعانات گازی، گوگرد و گاز خوراک ارسالی به پالایشگاه فجر جم شده است. همزمان، شناسایی ۲۰۲ میلیارد تومان هزینه جذبنشده تولید به دلیل عدم استفاده از ظرفیت عملی در پالایشگاههای نهم، دهم، یازدهم و دوازدهم ناشیه از کمبود قطعات و ایرادهای رفعنشده فنی، بر فشارهای مالی افزوده است.
در لایه دیگری از مطالبات، پرونده عوارض آلایندگی سالهای ۱۳۹۴ تا ۱۴۰۲ به یک گره حقوقی و حسابداری ۳ هزار و ۱۷۶ میلیارد تومانی (۳.۱۸ همت) با سازمان امور مالیاتی تبدیل شده که ۹۹۶ میلیارد تومان آن مربوط به جرایم اعلامشده است. در حالی که سازمان مالیاتی با استناد به آرای دیوان عدالت اداری و بر اساس نرخ فروش به مصرفکننده نهایی این مطالبات را مطرح کرده، مجتمع به مبنای محاسبه، نرخها و تفاوت میزان تولید و فروش اعتراض داشته و با استناد به مدل کارمزدی، مسئولیت مطالبات دوره جدید را متوجه شرکت ملی گاز میداند.
افزون بر این، صورتهای مالی از رشد ۲۱ برابری هزینه اجاره تأسیسات پالایشگاهها و رسیدن آن از ۱۰۴ میلیارد تومان سال قبل به ۲ هزار و ۱۸۹ میلیارد تومان خبر میدهند؛ توافقنامهای که با وجود انعکاس در حسابها، هنوز به امضای نهایی نرسیده است. همچنین تخصیص ۱,۲۹۴ میلیارد تومان بابت سود سهم دولت در شرایطی که شرکت سود قابل تخصیص نداشته، موجب افزایش زیان انباشته مجتمع شده است.
چالشهای مالی و مدلهای زیانده کارمزدی، تنها بخشی از کارنامه پرریسک پارس جنوبی هستند. در بخش پایانی این سلسلهگزارش، پرونده مشعلسوزی ۲.۳ میلیارد مترمکعبی گاز، پارادوکس موجودی قطعات، پوششهای بیمهای و انحرافات حاکمیت شرکتی را زیر ذرهبین قرار خواهیم داد.