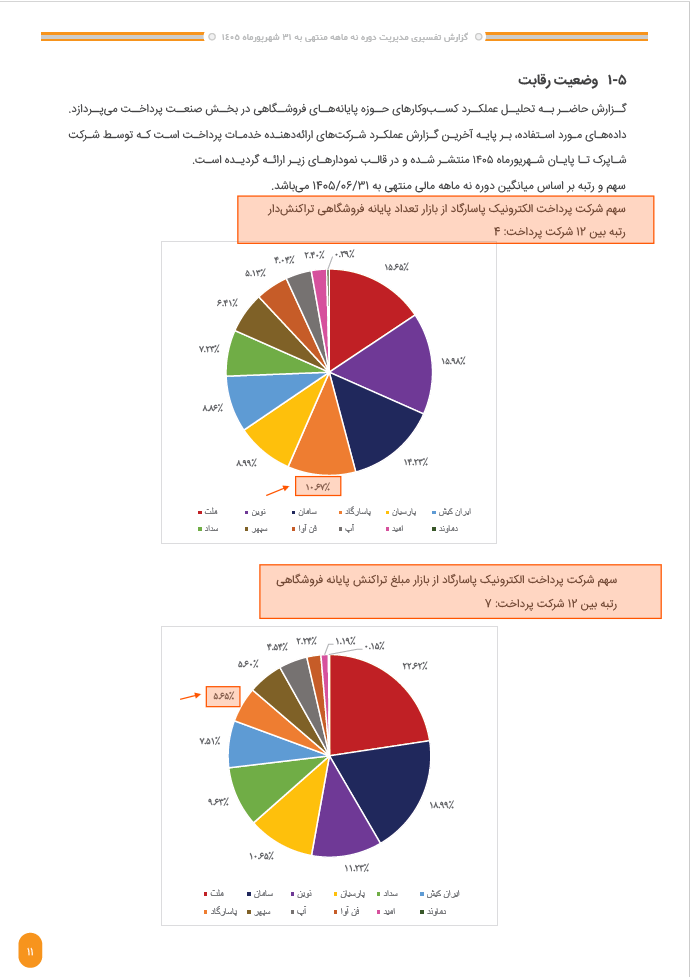
به گزارش فرکانس، ارزیابی آمار عملکردی شرکت پرداخت الکترونیک پاسارگاد (پیپاد) تحت مدیریت “محمد آجدانی” در گزارش تفسیری ۹ ماهه منتهی به شهریور ۱۴۰۵، از افت از رتبه ۴ به ۷ در شاخصهای کلیدی درآمدی و تداوم شکاف میان تعداد ابزارهای پذیرش و عایدی ریالی آنها حکایت دارد.
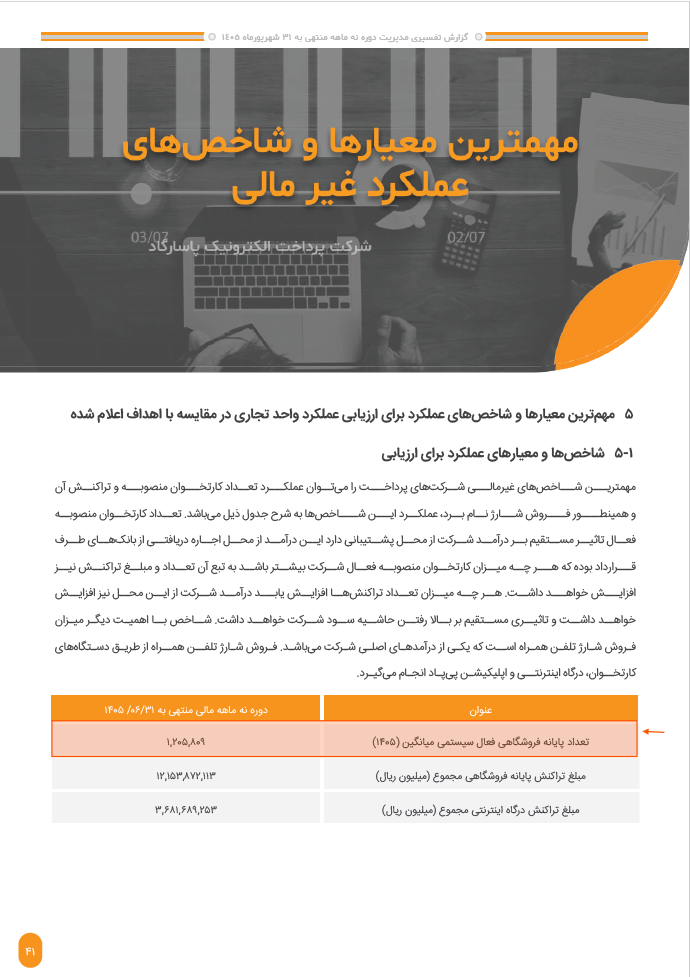
بر اساس دادههای رسمی شاپرک، اگرچه این شرکت با در اختیار داشتن بیش از ۱ میلیون و ۲۰۵ هزار دستگاه کارتخوان فعال سیستمی رتبه چهارم را دارد، اما در شاخص بسیار اساسی “سهم از مبلغ تراکنش کارتخوانهای بانکی” با افتی سه پلهای از رتبه “۴” به رتبه “۷” در دوره “مدیرعاملی آجدانی “سقوط کرده است. این افول ۳ رتبهای از جایگاه چهارم به رتبه هفتم درآمدی، نشاندهنده افت شدید سرانه تراکنش به ازای هر دستگاه کارتخوان و ضرورت تغییرات جدی مدیریتی در این شرکت است.
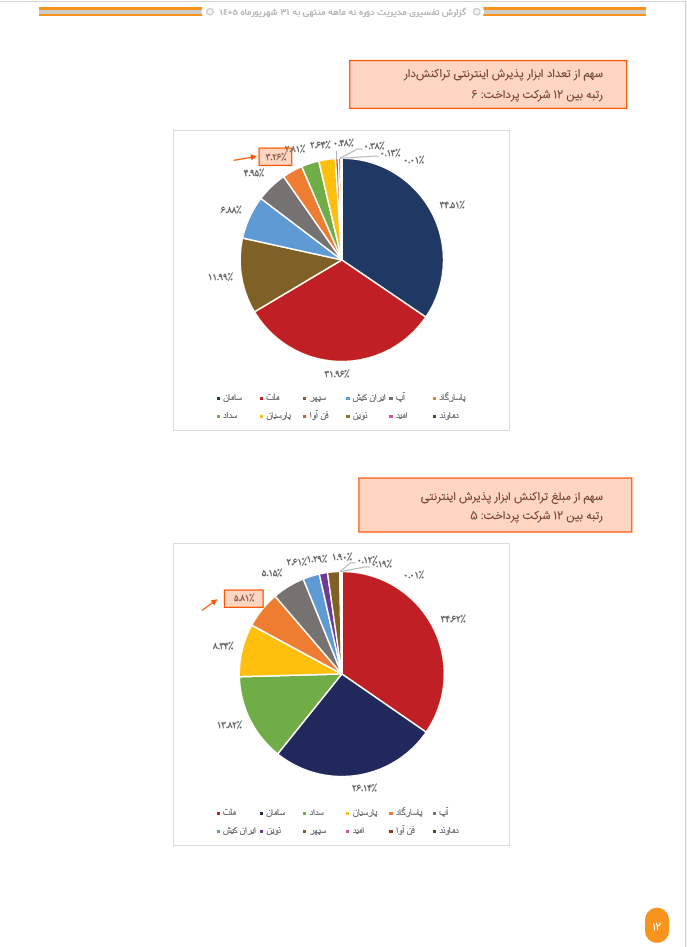
در بخش خدمات پرداخت اینترنتی نیز آمارهای شاپرک نشان میدهد پیپاد با ثبت سهم ۳.۲۶ درصدی از تعداد ابزارهای فعال و ۵.۸۱ درصدی از مبلغ تراکنشها سهم محدودتری نسبت به رقبای پیشرو صنعت دارد و شبکه پذیرندگی شرکت همچنان متکی بر پایانههای فیزیکی باقی مانده است.
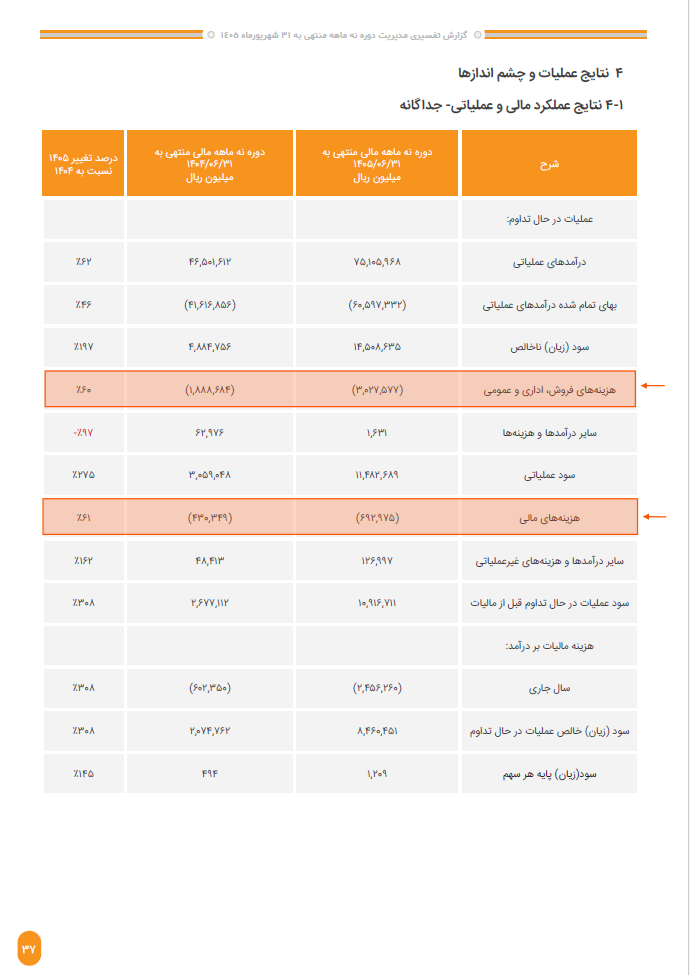
همزمان با این افت در بازدهی پایانهها، صورتهای مالی شرکت از صعود سرفصل هزینههای جاری و مالی خبر میدهد. هزینههای اداری، عمومی و فروش پیپاد به بیش از 302 میلیارد و ۷۵۷ میلیون تومان” رسیده و هزینههای مالی ناشی از تسهیلات نیز به رقم “۶۹ میلیارد و ۲۹۷ میلیون تومان” رسیده است.