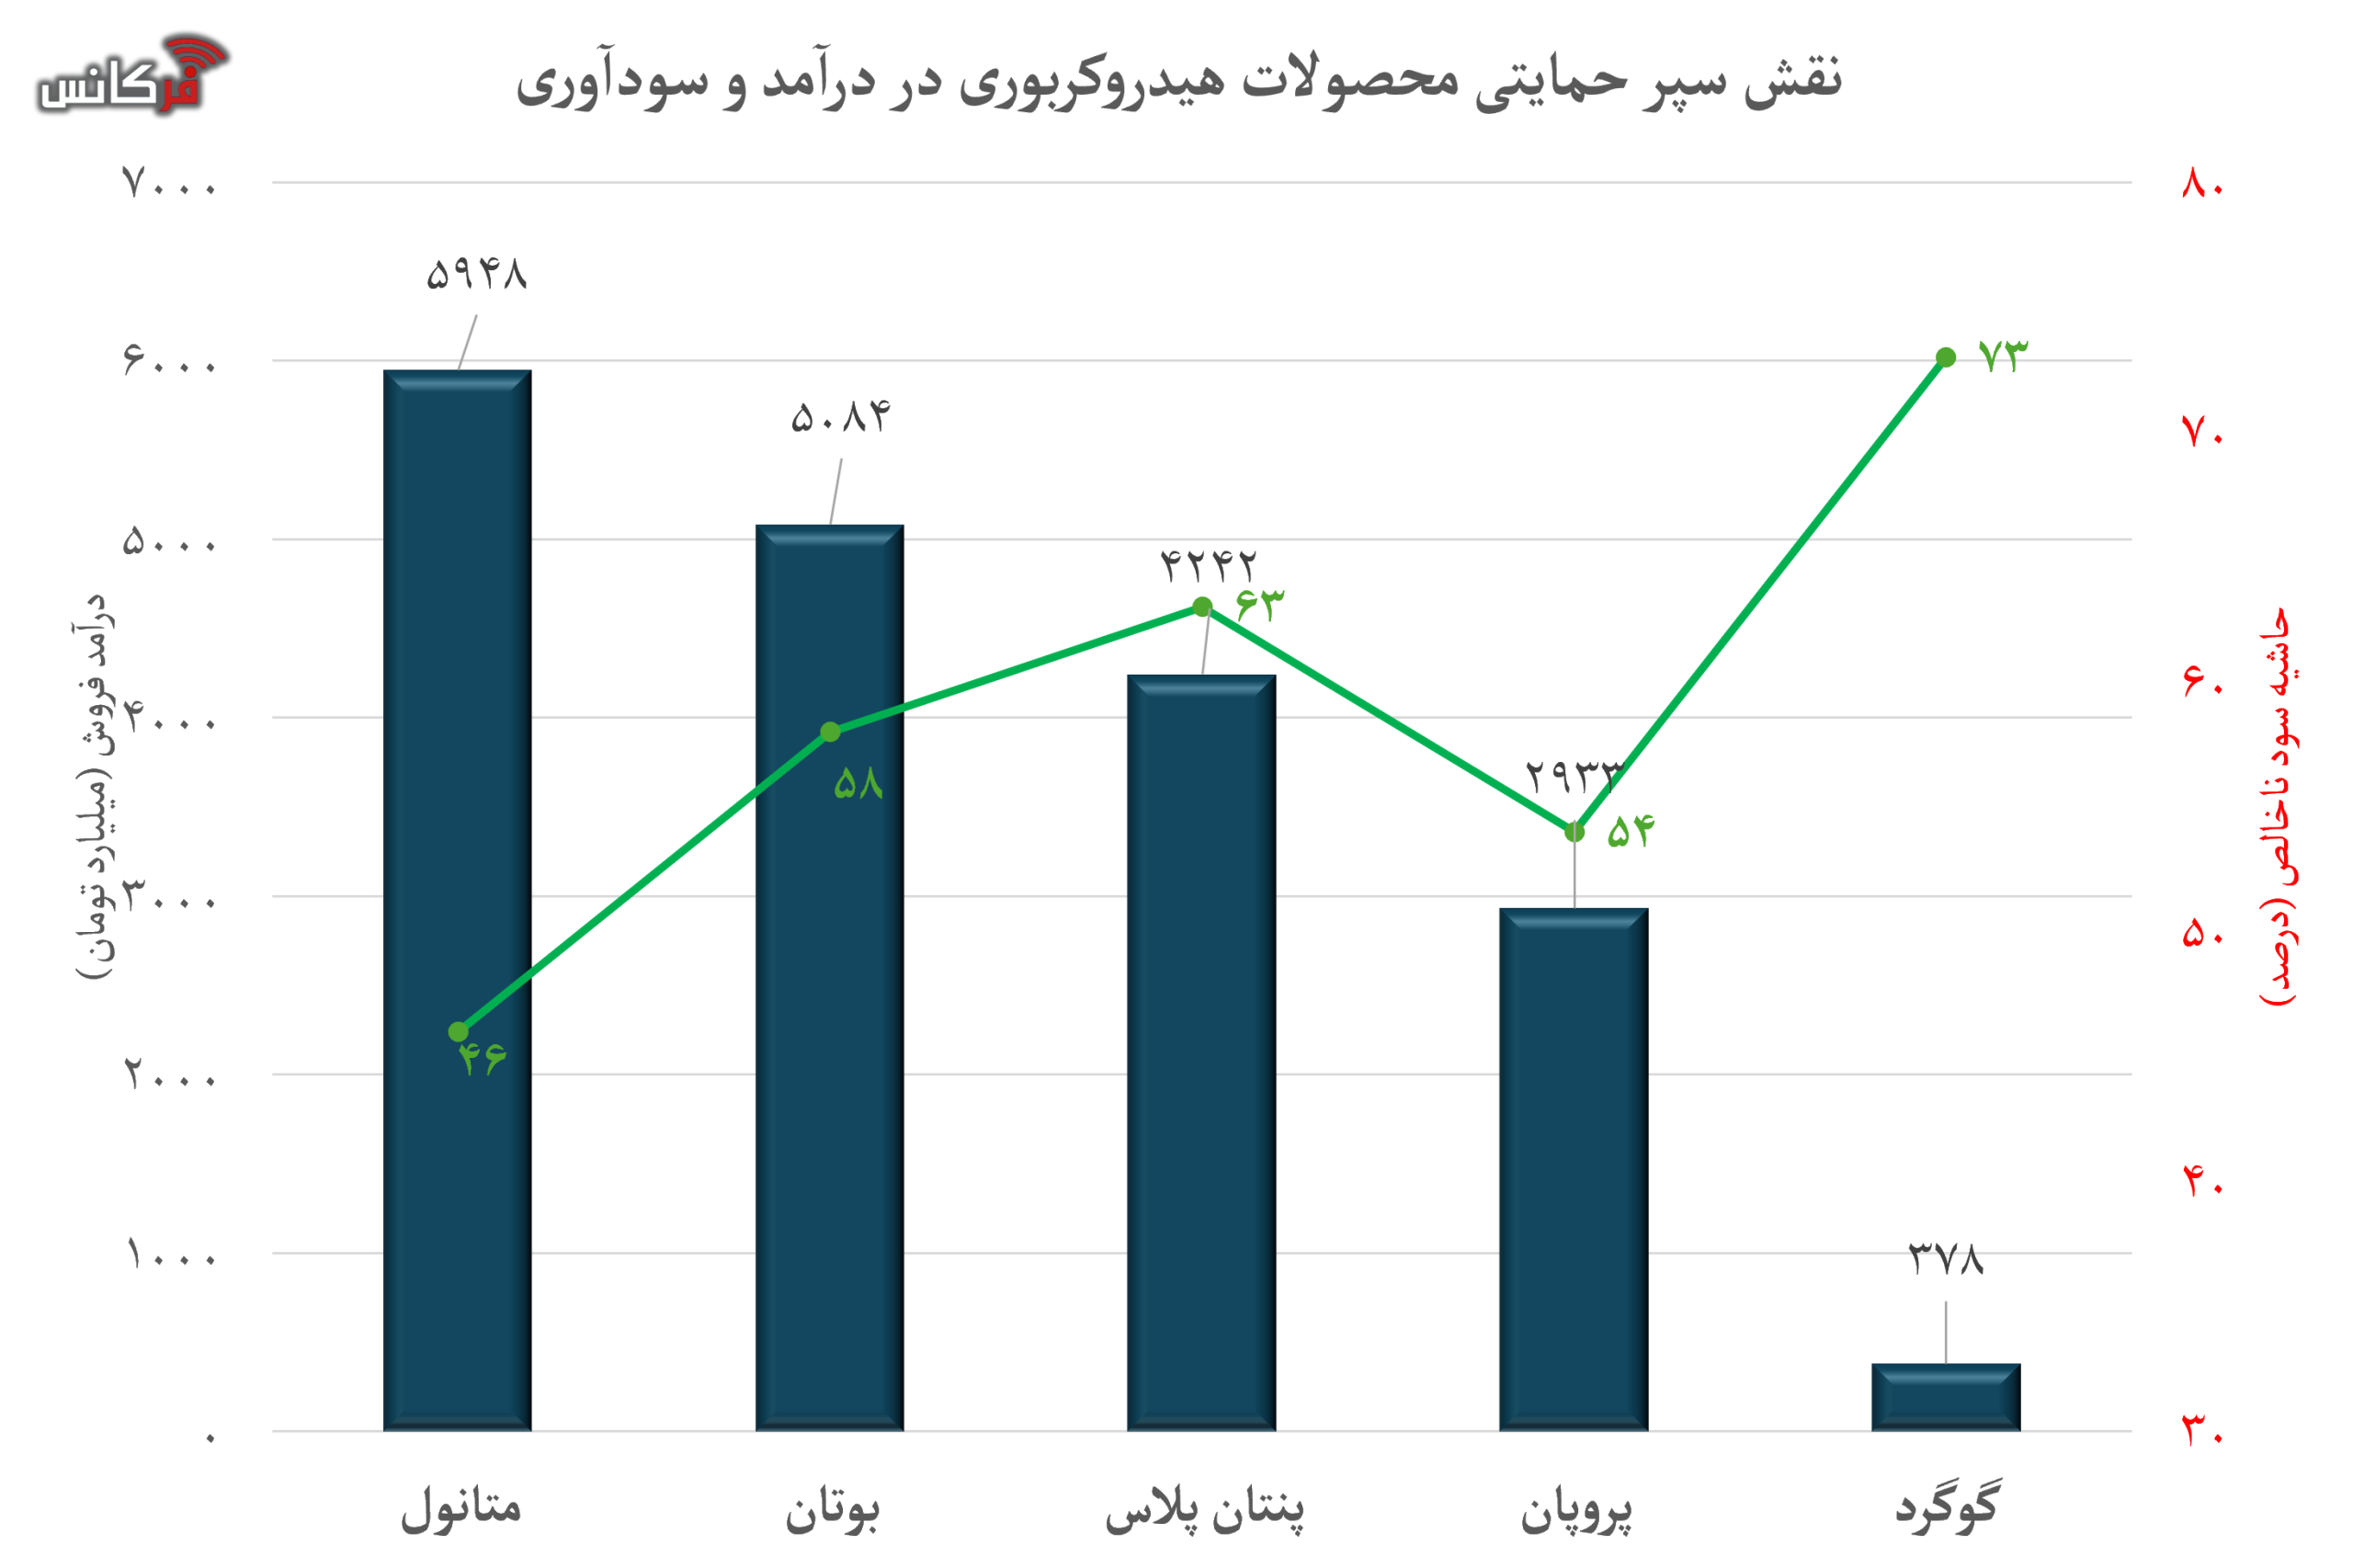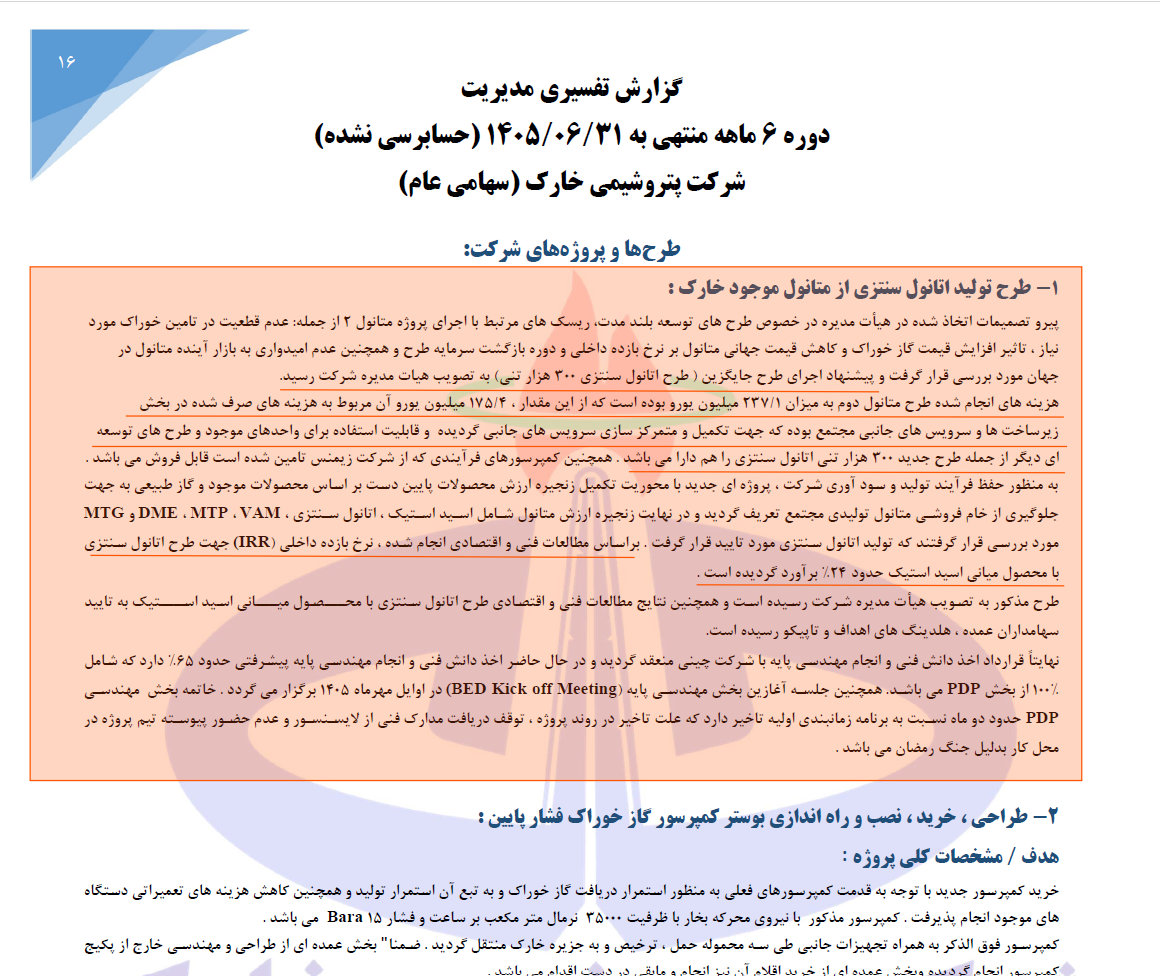
به گزارش فرکانس، در ادامه و پیرو گزارش نخست درباره چرخش استراتژیک پتروشیمی خارک به سمت اتانول سنتزی، ارزیابی دادههای مالی نشان میدهد که این مجتمع زیرساختهای مالی و بازرگانی لازم برای پشتیبانی از طرحهای توسعهای خود را تثبیت کرده است. ترکیب سودآوری شرکت حاکی از آن است که گازهای مایع و هیدروکربورهای سنگینتر، نقش یک سپر حمایتی پرقدرت را برای درآمد شرکت ایفا میکنند.
کارنامه حاشیه سود محصولات و ثبات مالی
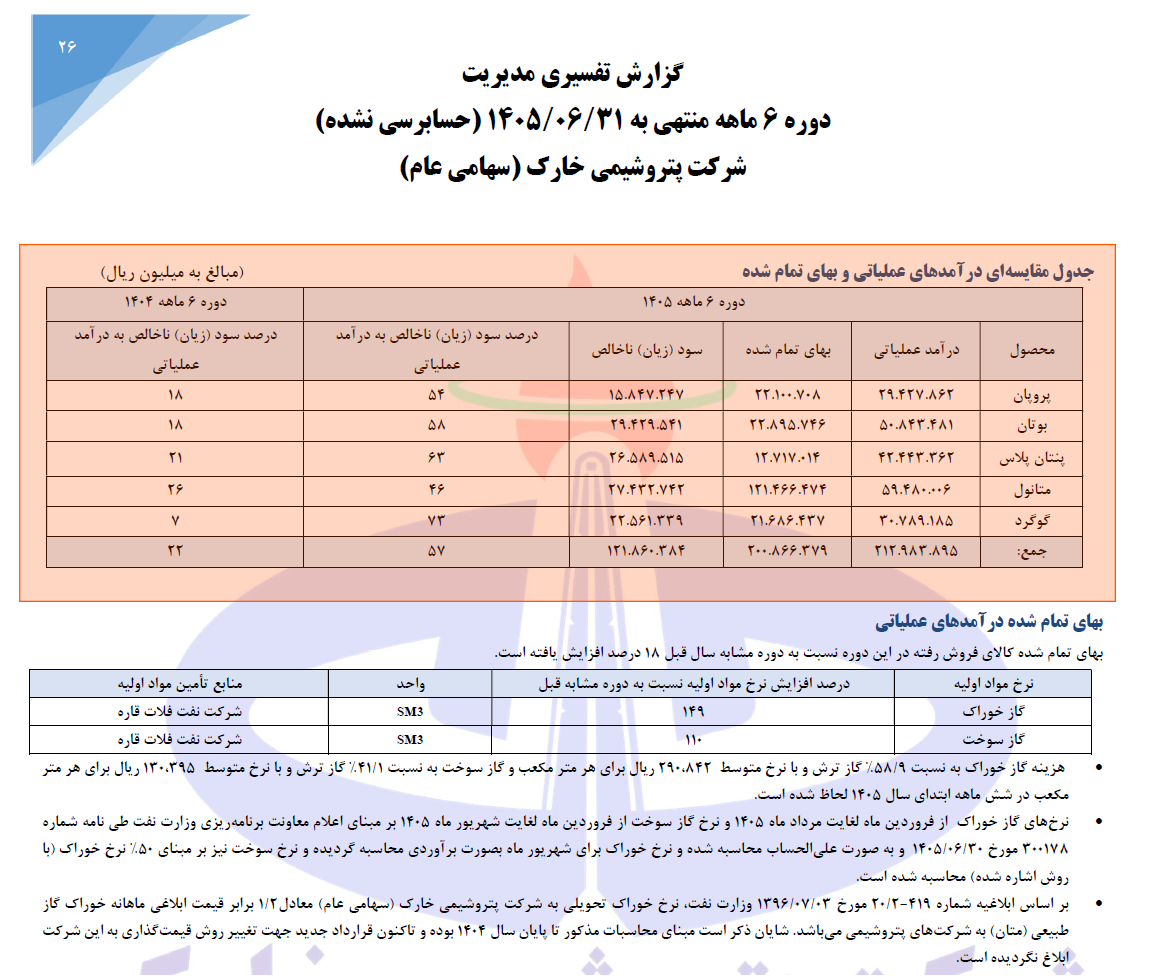
دادههای مالی این دوره نشان میدهد که محصولات مجتمع حاشیه سود ناخالص فوقالعادهای را به ثبت رساندهاند:
*گوگرد: ۷۳ درصد
*پنتان پلاس: ۶۳ درصد
*بوتان: ۵۸ درصد
*پروپان: ۵۴ درصد
*متانول: ۴۶ درصد
این ترکیب متوازن سبب شده تا حاشیه سود ناخالص کل مجتمع در سطح ۵۷ درصد تثبیت شود؛ امتیازی ساختاری که انعطافپذیری بازرگانی شرکت را در مواجهه با نوسانات نرخهای جهانی به شکل محسوسی ارتقا داده است.
مهندسی صادرات و بازاریابی مستقیم (روش CFR)
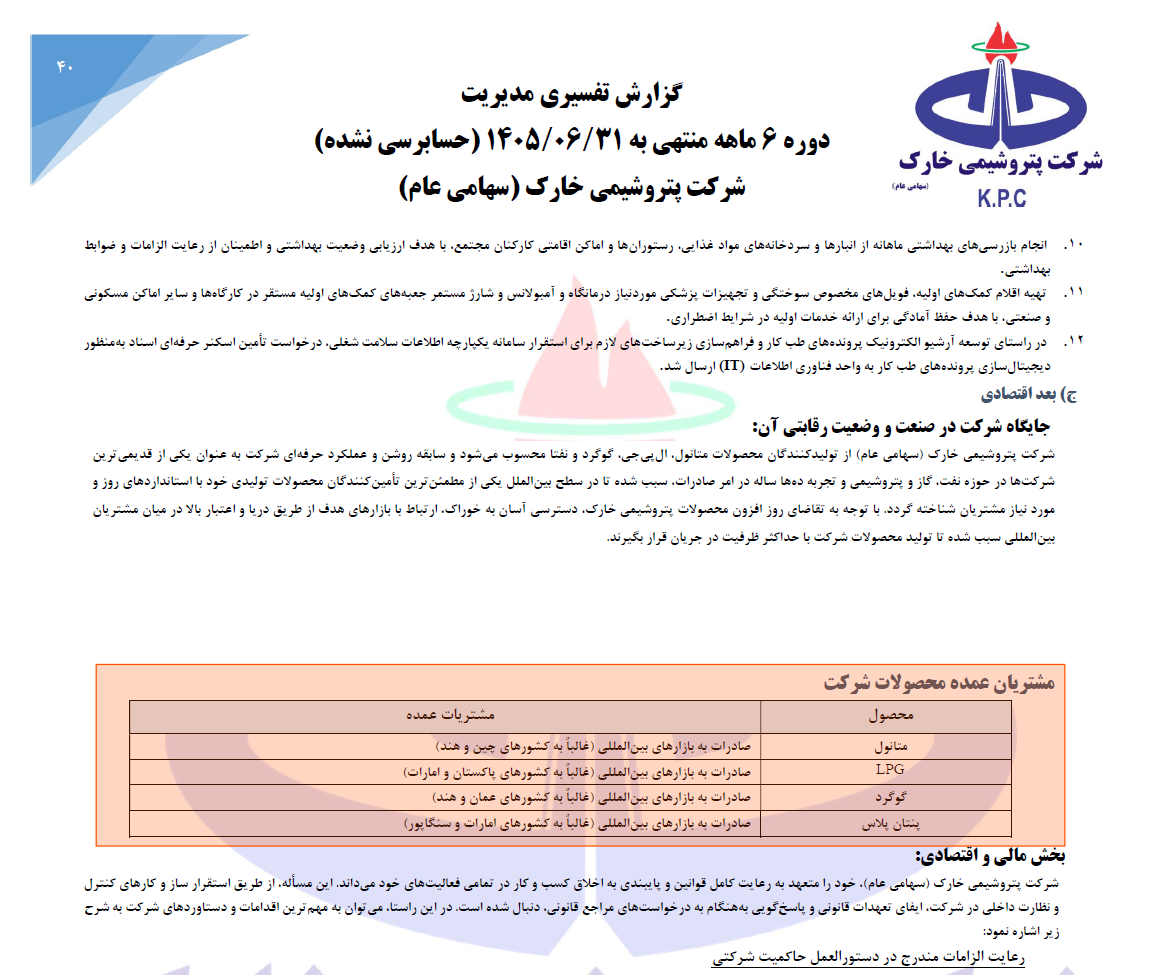
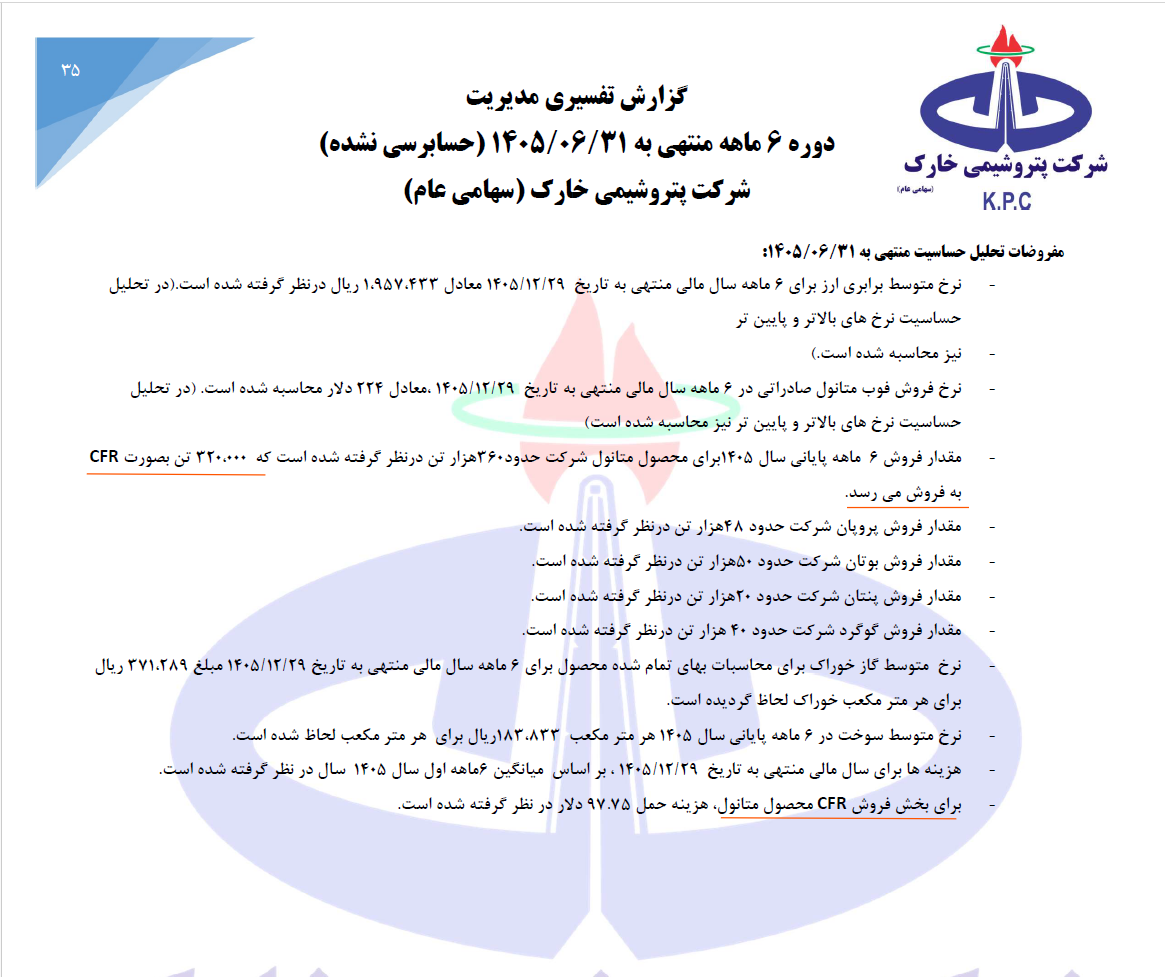
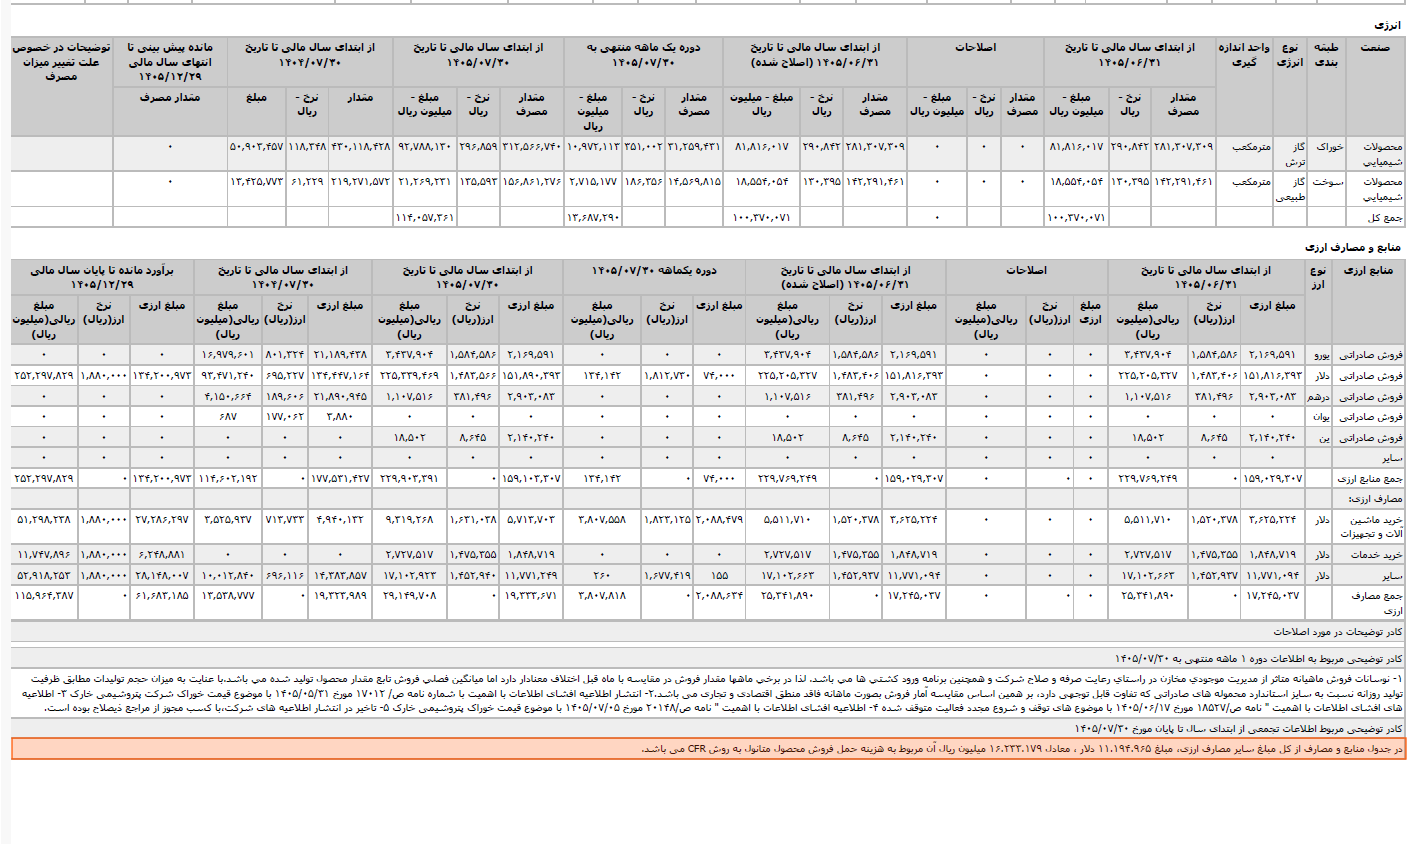
ارزیابی مدل بازرگانی پتروشیمی خارک نشاندهنده حضور فعال در بازارهای هدف بینالمللی شامل چین و هند (در محصول متانول و گوگرد) و پاکستان و امارات (در محصولات LPG) است. شرکت با هدف حذف واسطهها، مدیریت مستقیم ناوگان حمل دریایی و کسب حداکثر ارزش افزوده، بخش عمدهای از صادرات متانول خود را به روش CFR (تحویل در بندر مقصد) انجام میدهد. تخصیص ۱۱.۱۹ میلیون دلار* جهت هزینههای حمل صادراتی CFR در این دوره، گواهی بر استراتژی موفق شرکت در تثبیت سهم بازار و تحویل بهموقع محصولات به مشتریان نهایی است.