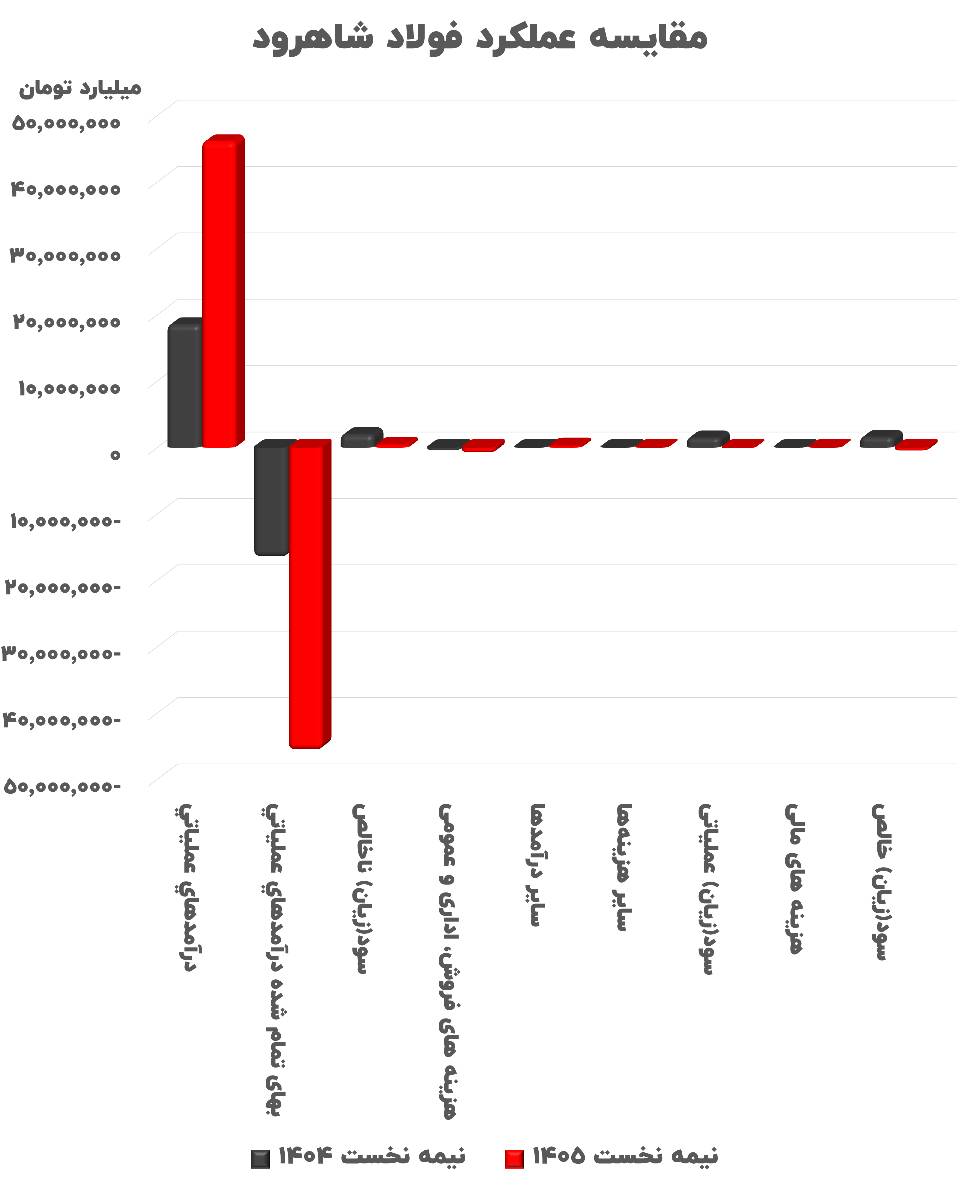
به گزارش فرکانس، عملکرد فولاد شاهرود در نیمه نخست سال ۱۴۰۵ تحت مدیریت سیروس حامدی، تصویری نگرانکننده از شکاف فزاینده میان رشد درآمد و توانایی شرکت در تبدیل آن به سود ارائه میدهد. در این دوره، اگرچه درآمدهای عملیاتی شرکت با جهش ۱۴۹ درصدی به *۴ هزار و ۶۰۸ میلیارد تومان (۴.۶ همت) رسید، اما بهای تمامشده با رشد ۱۷۶ درصدی به ۴ هزار و ۵۶۵ میلیارد تومان افزایش یافت و عملاً بخش عمده درآمدهای ایجادشده را بلعید.
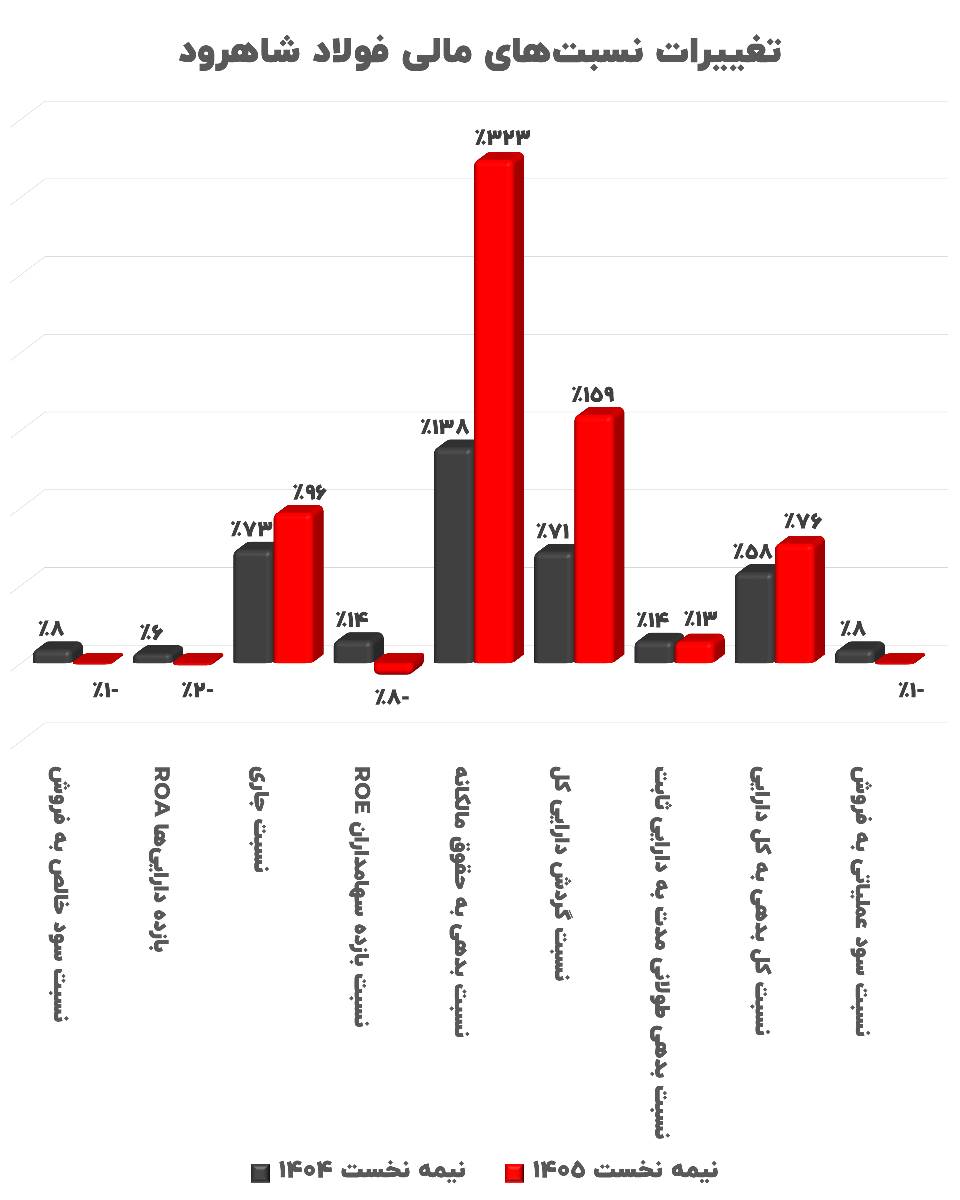
به این ترتیب، حدود ۹۹.۱ درصد از درآمدهای عملیاتی صرف پوشش هزینههای تولید شد و از کل فروش شرکت، تنها ۴۳ میلیارد تومان سود ناخالص باقی ماند که نشاندهنده افت ۷۸ درصدی سود ناخالص است. این ارقام حاشیه سود ناخالص شرکت را به کمتر از یک درصد رسانده است؛ وضعیتی که نشان میدهد رشد اسمی درآمدها بیش از آنکه نشانه تقویت بنیه عملیاتی باشد، زیر فشار هزینههای تولید کماثر شده و شرکت را در برابر نوسانات هزینه نهادههای تولید کاملاً آسیبپذیر ساخته است.
اما بحران مالی فولاد شاهرود به خط تولید و بهای تمامشده محدود نمیماند؛ سوال اصلی این است که چگونه سود ناخالص ناچیز ۴۳ میلیاردی، زیر بار هزینههای اداری و غیرعملیاتی ذوب شد و شرکت را وارد سرزمینی از زیان خالص کرد؟ در گزارش دوم به ابعاد این زیاندهی عملیاتی و غیرعملیاتی پرداختهایم.