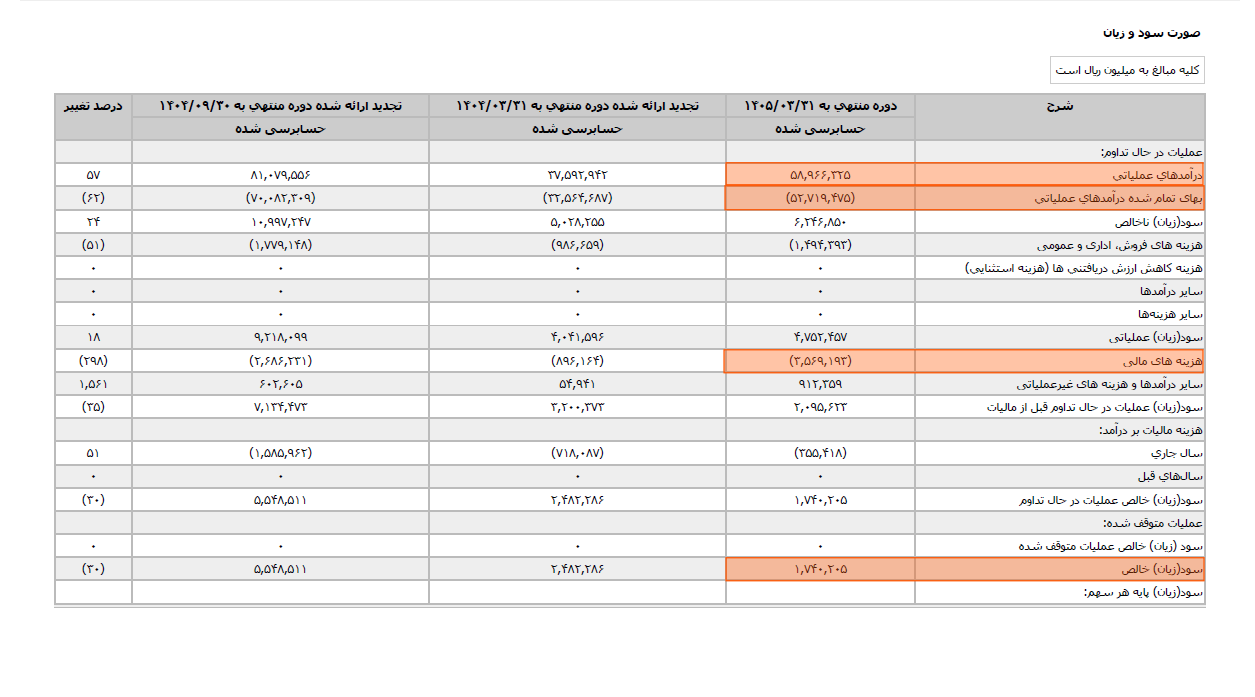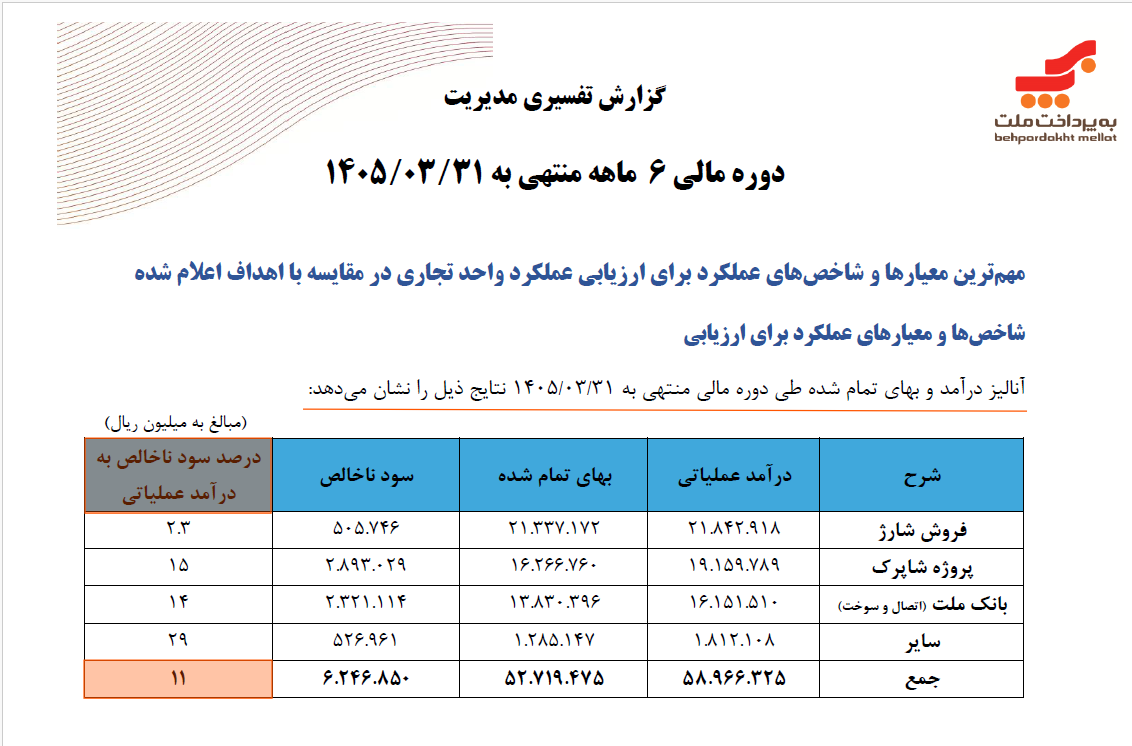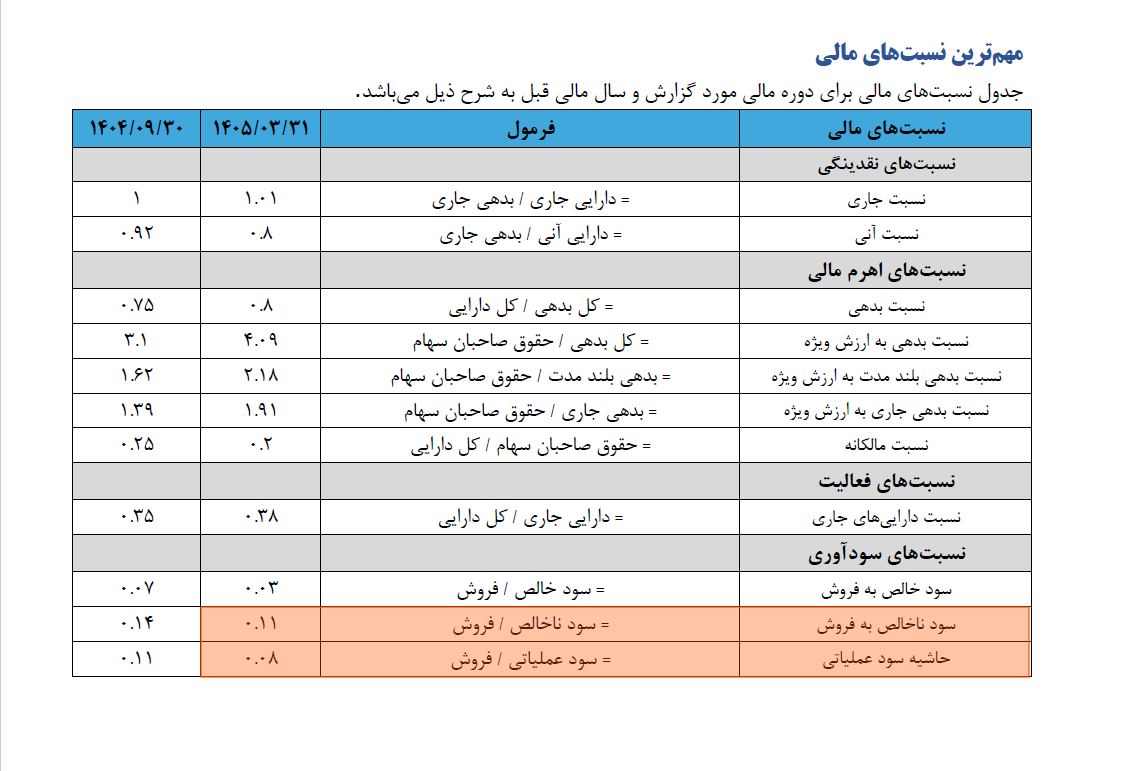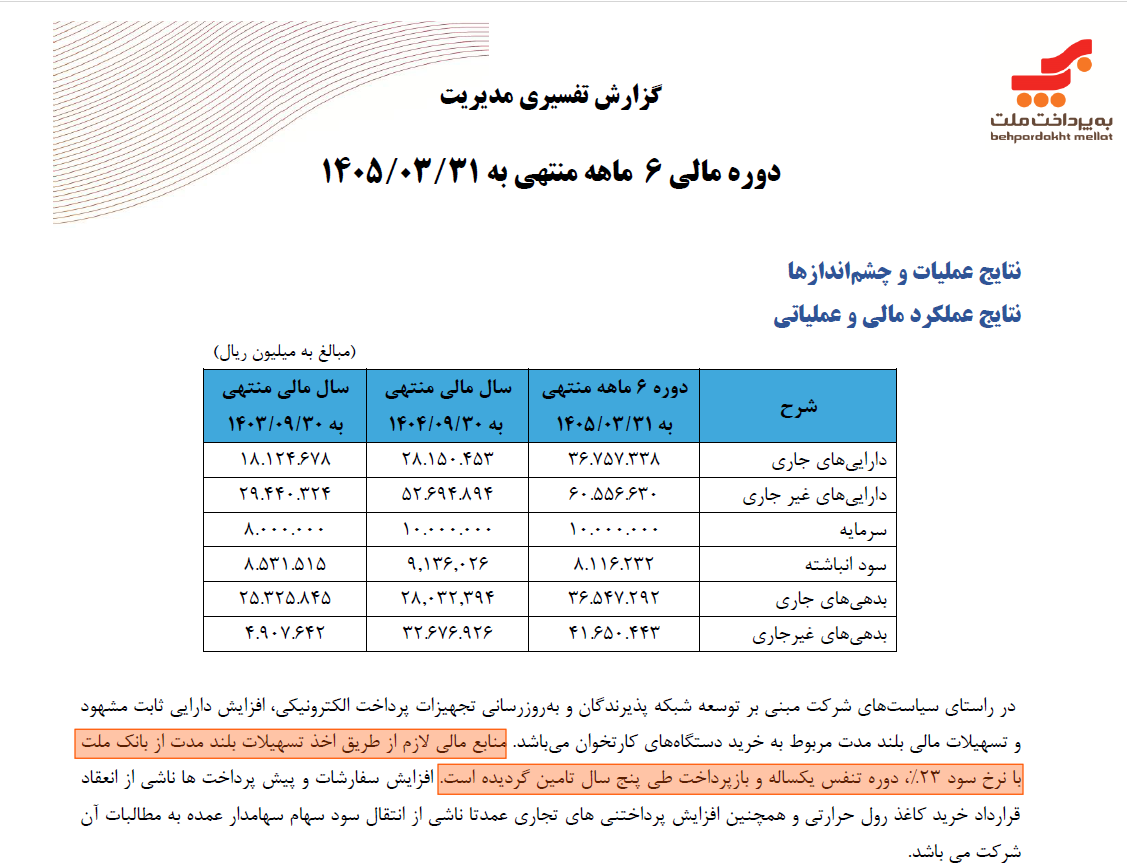
به گزارش فرکانس؛ صورتهای مالی ۶ ماهه منتهی به خرداد ۱۴۰۵ شرکت به پرداخت ملت نشاندهنده چالشهایی در ساختار سودآوری این شرکت است. درحالی که درآمد عملیاتی شرکت به ۵ هزار و ۸۹۶ میلیارد و ۶۳۲ میلیون تومان رسیده، بهای تمامشده ۵ هزار و ۲۷۱ میلیارد و ۹۴۷ میلیون تومانی، حاشیه سود ناخالص را در سطح ۱۱ درصد محدود کرده است. با وجود این حاشیه سود پایین، شرکت اقدام به اخذ تسهیلات سنگین با نرخ سود ۲۳ درصد نموده است.
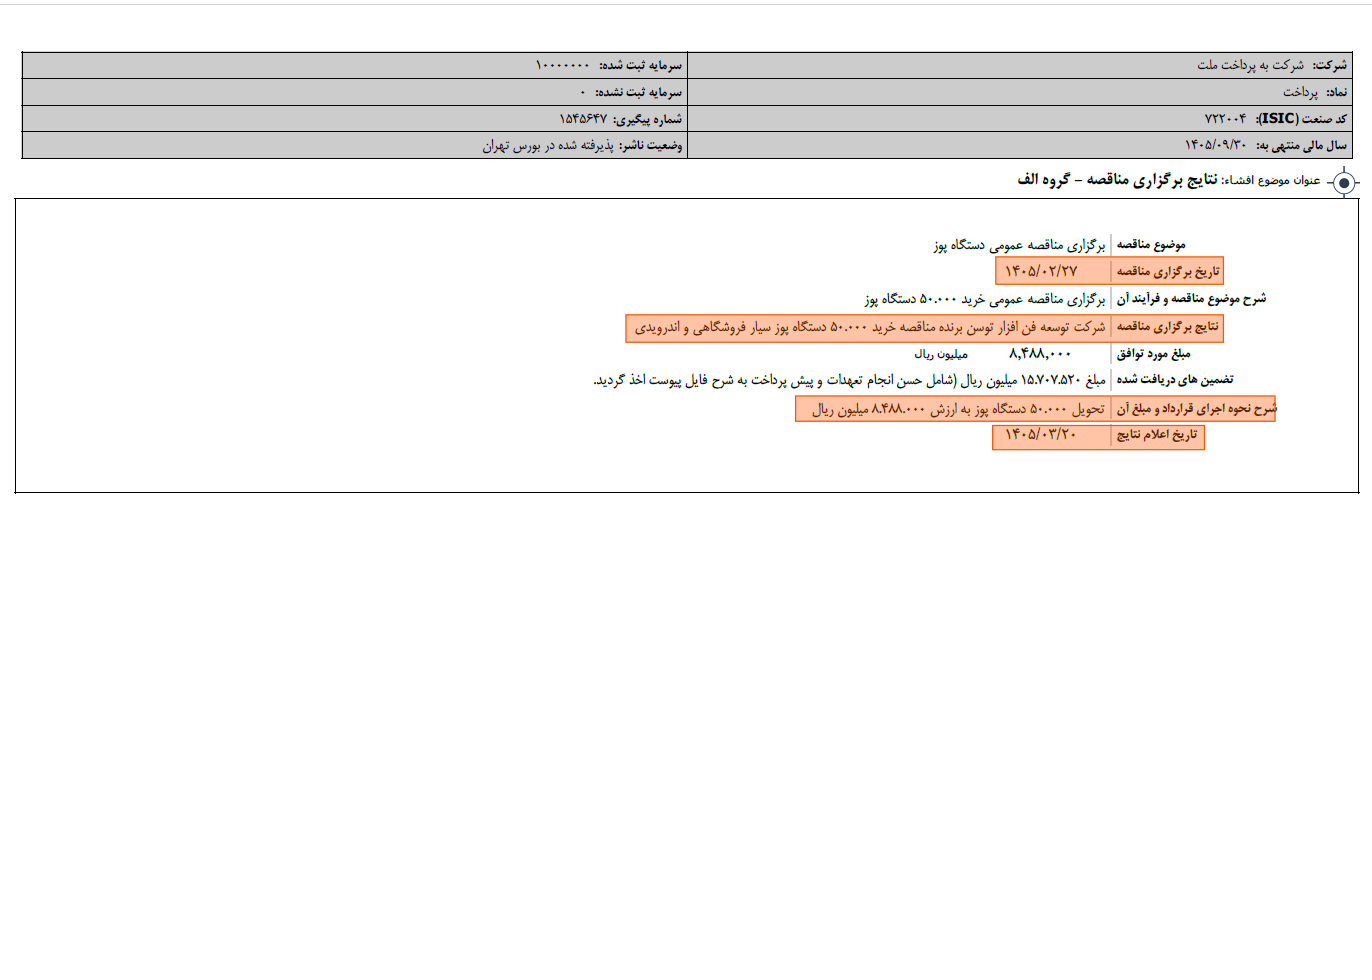
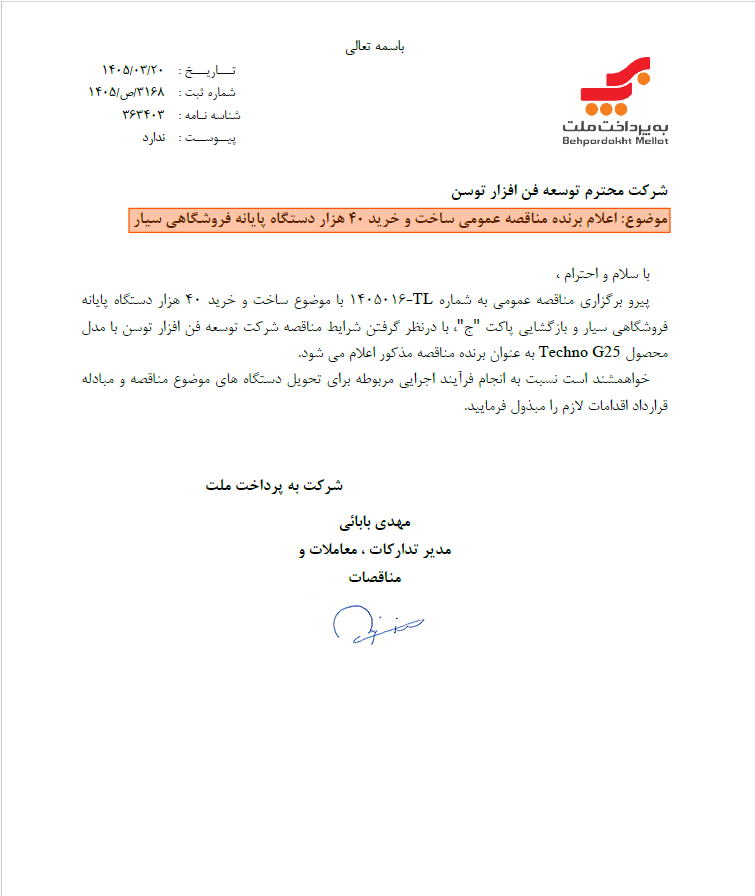
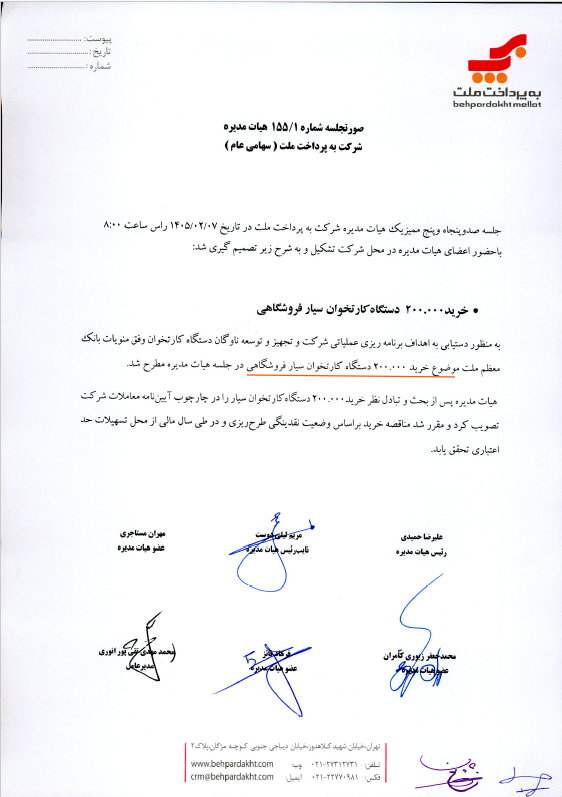
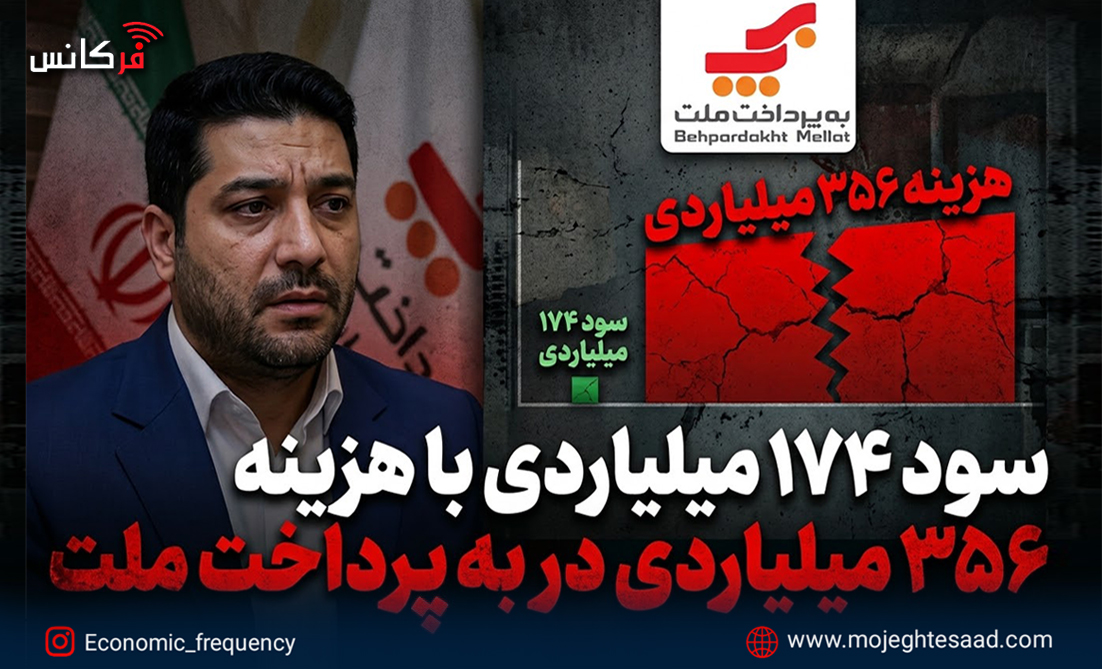
پیامد مستقیم این تصمیم مالی، جهش هزینههای مالی شرکت به رقم ۳۵۶ میلیارد و ۹۱۹ میلیون تومان در ۶ ماه نخست سال بوده است. این میزان هزینه بابت سود تسهیلات، باری سنگین بر صورتهای مالی تحمیل کرده و بیش از دو برابر کل سود خالص ۱۷۴ میلیارد و ۲ میلیون تومانی شرکت در این دوره را به خود اختصاص داده است. در این شرایط حساس مالی، انعقاد قرارداد ۸۴۸ میلیارد و ۸۰۰ میلیون تومانی با توسن برای خرید ۵۰ هزار کارتخوان جدید نیز فشار بر نقدینگی شرکت را تشدید کرده است.
همزمانی حاشیه سود ناخالص ۱۱ درصدی با وامهای ۲۳ درصدی و خریدهای سنگین میلیاردی، سودآوری عملیاتی شرکت را تحتشعاع قرار داده است. اکنون باید دید محمدمهدی تقیپور انوری چطور میخواهد پاسخگوی هزینههای سنگین مالی این خریدهای میلیاردی باشد.