به گزارش فرکانس، یکی از چالشهای بنیادین در ارزیابی ریسک اعتباری و نقدینگی شرکتهای بورسی، چگونگی وصول مطالبات ارزی و سرنوشت قراردادهای مشارکتی برونمرزی است. در شرایطی که جریان درآمد عملیاتی با افت روبهرو میشود، قفل شدن منابع نقد در حسابهای دریافتنی و بروز دعاوی حقوقی، توان مالی بنگاه را به شدت تحتالشعاع قرار میدهد؛ وضعیتی که گزارشهای حسابرسی با دست گذاشتن بر ابهام در قابلیت وصول مطالبات، زنگ خطر تعدیل منفی یا سوخت داراییها را برای سهامداران به صدا درمیآورند.
در شرایطی که عملکرد عملیاتی شرکت با افت شدید مواجه شده، بخش مهمی از داراییهای جاری آن نیز درگیر پروندهای شده که سرنوشت نهایی آن هنوز مشخص نیست. براساس گزارش حسابرس، پتروپالایش میرداماد صفه بیش از ۵ هزار تن حلال ویژه را در قالب قرارداد مشارکت صادراتی تحویل داده و در مقابل بیش از ۱۲.۲۵ میلیون درهم امارات مطالبه از خریدار و طرف قرارداد در دفاتر خود ثبت کرده است.
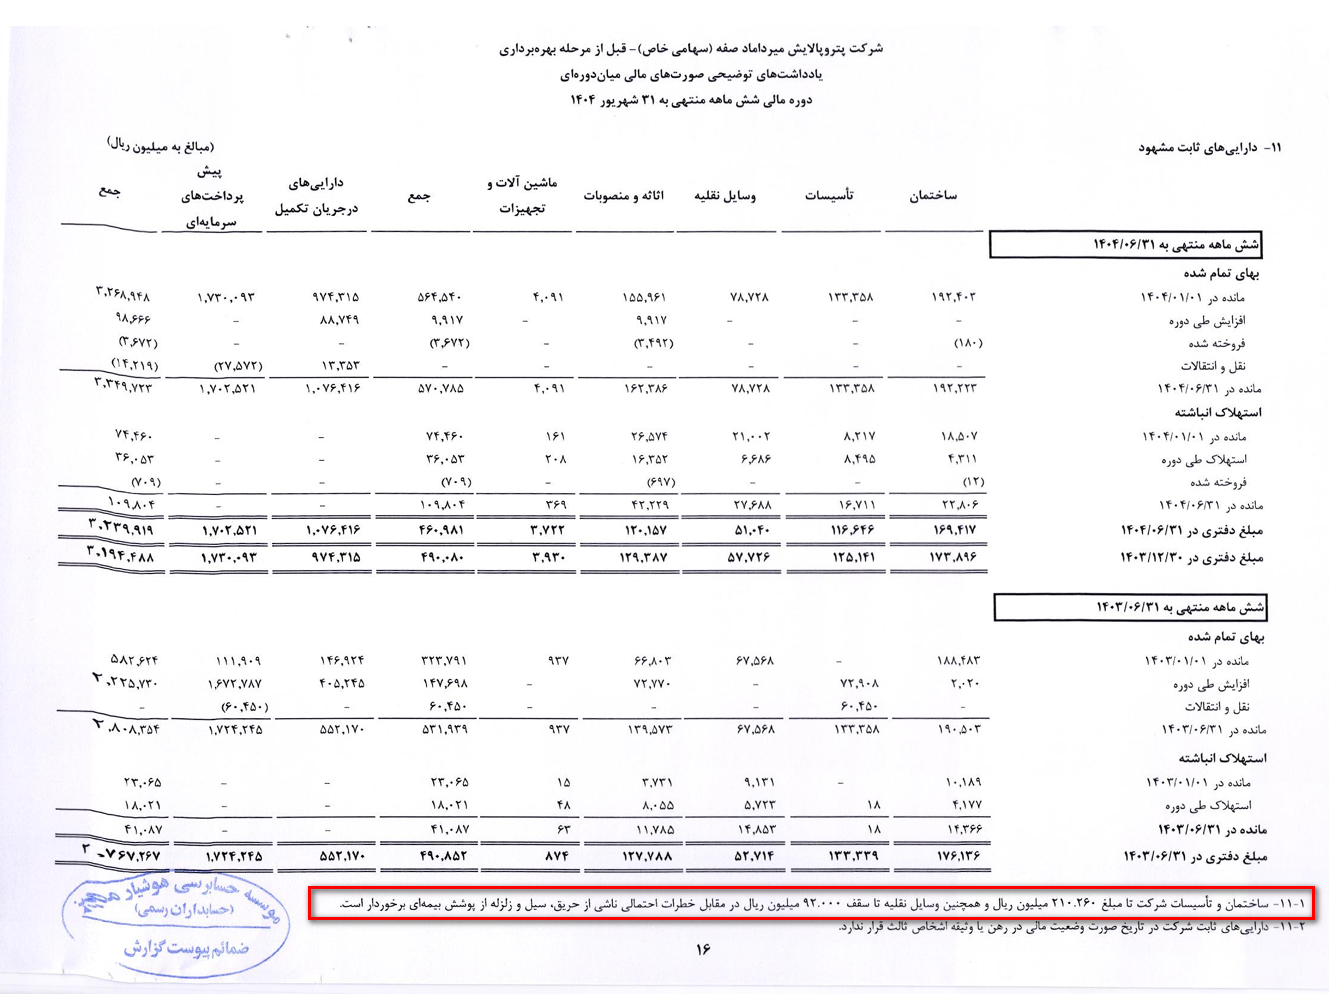
اما نکته قابل توجه اینجاست که تا زمان تهیه گزارش حسابرس، هیچگونه وجهی بابت فروش محصولات یا سهم شرکت از منافع این مشارکت دریافت نشده است. در واقع بخشی از داراییهای شرکت که میتوانست به نقدینگی تبدیل شود، همچنان در وضعیت نامشخص قرار دارد؛ موضوعی که در شرایط افت درآمد و ضعف نقدینگی اهمیت دوچندان پیدا میکند. اختلاف بر سر سود یا زیان؛ ابهامی که حسابرس هم نتوانست تعیین تکلیف کند ابعاد این پرونده زمانی پیچیدهتر میشود که طرف مقابل نه تنها بدهی را نپذیرفته بلکه مدعی شده مشارکت مزبور بیش از ۳.۲ میلیون درهم زیان به همراه داشته و این زیان باید میان دو طرف تقسیم شود.
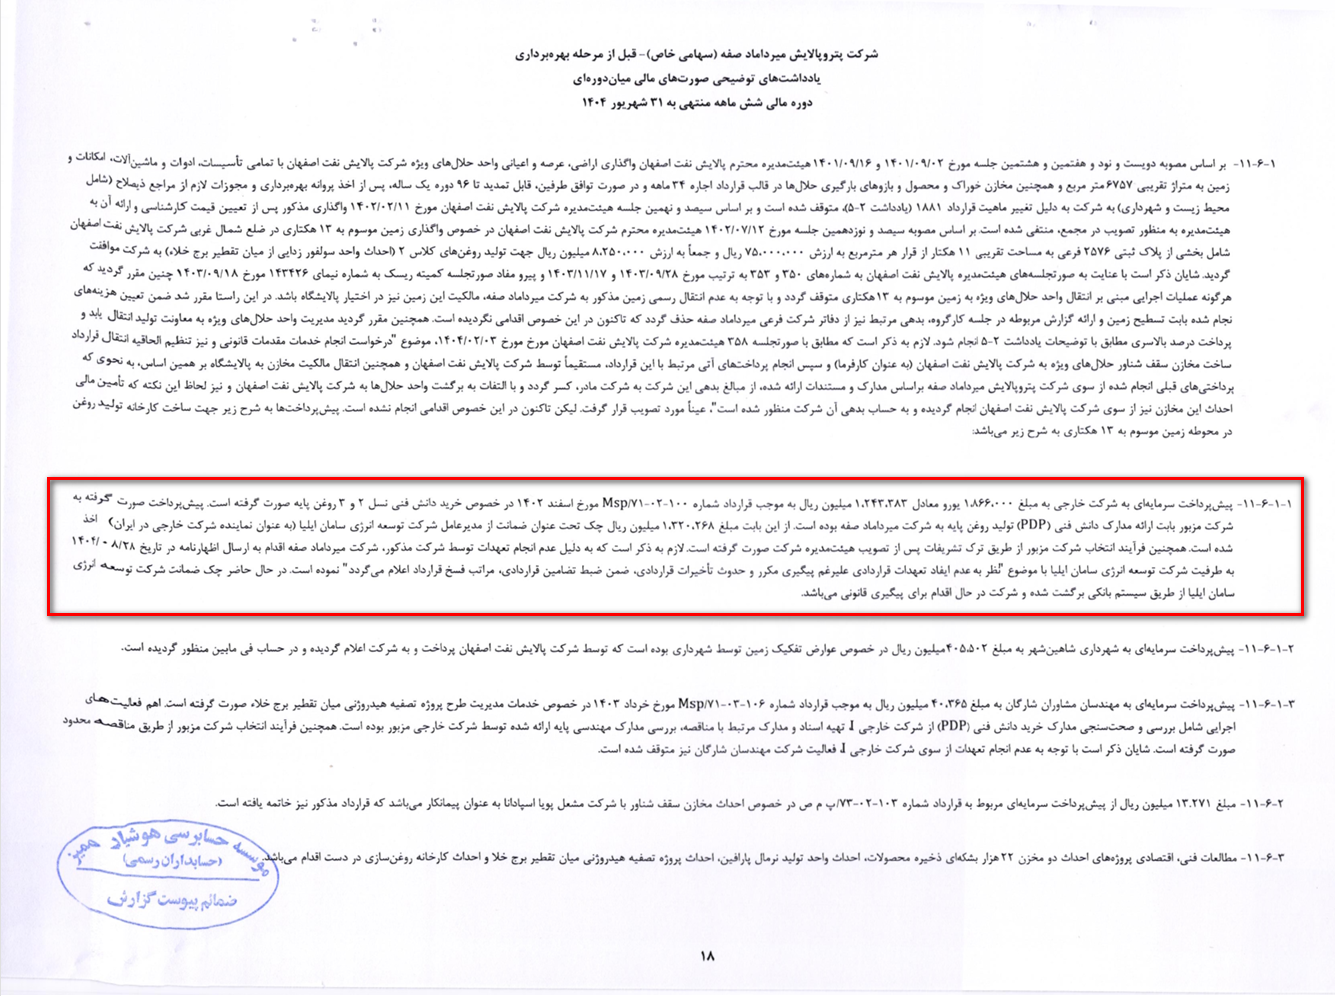
از سوی دیگر، پیشنهاد تهاتر مطالبات نیز به دلیل مشخص نبودن میزان واقعی بدهیها و مطالبات در فرآیند داوری متوقف مانده است. حسابرس نیز صراحتاً اعلام کرده به دلیل نبود صورت تطبیق حسابها و شفاف نبودن وضعیت اختلافات، امکان تعیین میزان واقعی مطالبات قابل وصول و آثار احتمالی آن بر صورتهای مالی وجود ندارد. این ابهام عملاً یکی از مهمترین ریسکهای مالی شرکت را شکل داده است؛ زیرا مشخص نیست در نهایت این مطالبات به شرکت بازگردد یا بخشی از آن از بین برود.