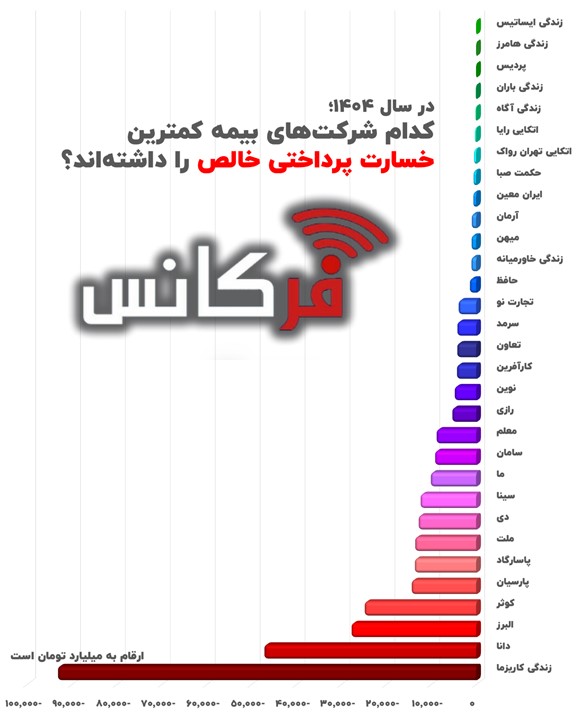
به گزارش فرکانس، بررسی این نمودار نشان میدهد تمرکز خسارت پرداختی در دست تعداد محدودی از شرکتهای بیمه است و چند شرکت بزرگ، سهم اصلی پرداختها را به خود اختصاص دادهاند.
در مقابل، بخش قابل توجهی از شرکتهای کوچکتر یا تخصصی، سطحی بسیار پایین از خسارت پرداختی خالص را ثبت کردهاند که از اختلاف جدی در اندازه پرتفوی، نوع فعالیت و حجم تعهدات بیمهای حکایت دارد.
در میان شرکتهای اصلی، یک شرکت زندگی با فاصلهای محسوس در صدر قرار گرفته و پس از آن چند شرکت دیگر مانند دانا، البرز و کوثر در رتبههای بعدی دیده میشوند. این الگو نشان میدهد بازار بیمه همچنان با تمرکز بالای ریسک و خسارت در چند شرکت بزرگ اداره میشود.
دلیل قرارگیری شرکتهای بیمه در صدر جدول (مانند زندگی کاریزما، دانا یا البرز)، برخورداری از سهم بازار گسترده، پرتفوی متنوع و حق بیمه دریافتی بسیار بالا است که به تبع آن، حجم تعهدات و خسارتهای پرداختی نیز به همان نسبت افزایش مییابد؛ این در حالی است که حضور شرکتهای کوچک در انتهای جدول (مانند شرکتهای تازه تاسیس یا تخصصی زندگی و اتکایی) نه لزوماً به معنای «شکست»، بلکه بیانگر ماهیت نوپای آنها، محدود بودن جامعه بیمهگزاران، ریسکگریزی در صدور بیمهنامههای پرخطر و یا متمرکز بودن بر حوزههایی با ضریب خسارت پایین است که باعث میشود حجم خسارت پرداختی آنها در مقایسه با غولهای این صنعت ناچیز به نظر برسد.