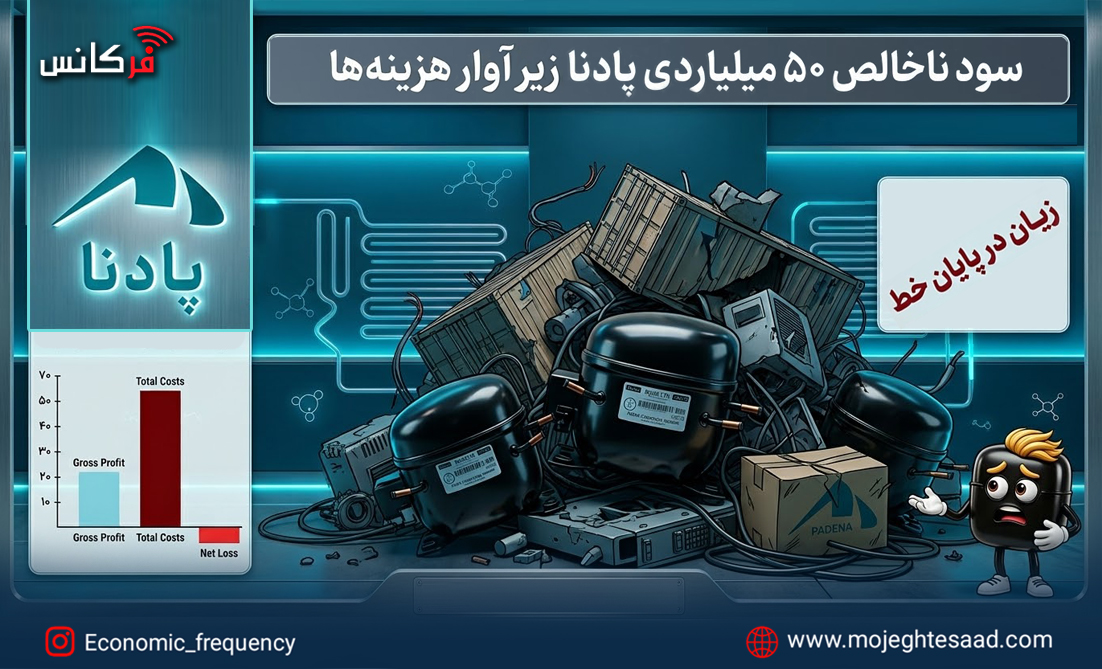
به گزارش فرکانس، کمپرسورسازی پادنا، از زیرمجموعههای شرکت سرمایهگذاری امید، در نیمه نخست سال موفق شد سود ناخالص خود را با رشد ۴۰۵ درصدی به حدود ۵۰ میلیارد تومان برساند [۱، ۲]. اما بررسی دقیقتر صورتهای مالی نشان میدهد این موفقیت اولیه به سودآوری نهایی ختم نشده است [۲].
طی همین دوره، ثبت ۲۰ میلیارد تومان هزینههای اداری و عمومی و حدود ۴۱ میلیارد تومان سایر هزینهها، مجموع هزینههای این بخش را به ۶۱ میلیارد تومان رسانده است؛ رقمی که به تنهایی کل سود ناخالص ۵۰ میلیاردی شرکت را میبلعد [۲]. در نتیجه این سوءکنترل هزینهای، پادنا با ۱۰.۸۴ میلیارد تومان زیان عملیاتی و با رشد ۲۵۵ درصدی، با ۱۱.۹ میلیارد تومان زیان خالص مواجه شده است [۳]. این عملکرد، زیان انباشته شرکت را با رشد ۴۴۱ درصدی به ۱۴.۶ میلیارد تومان افزایش داده تا کارنامه پادنا همچنان قرمز باقی بماند [۷].
اما آیا مشکل پادنا صرفاً بالا بودن هزینههای اداری و عمومی است؟ گزارش حسابرس نشان میدهد ریشه اصلی ابهام در سود ۵۰ میلیاردی، در تاریکخانهای به نام «حسابداری صنعتی و بهای تمامشده» نهفته است؛ موضوعی که در گزارش بعدی به تشریح ابعاد آن میپردازیم.