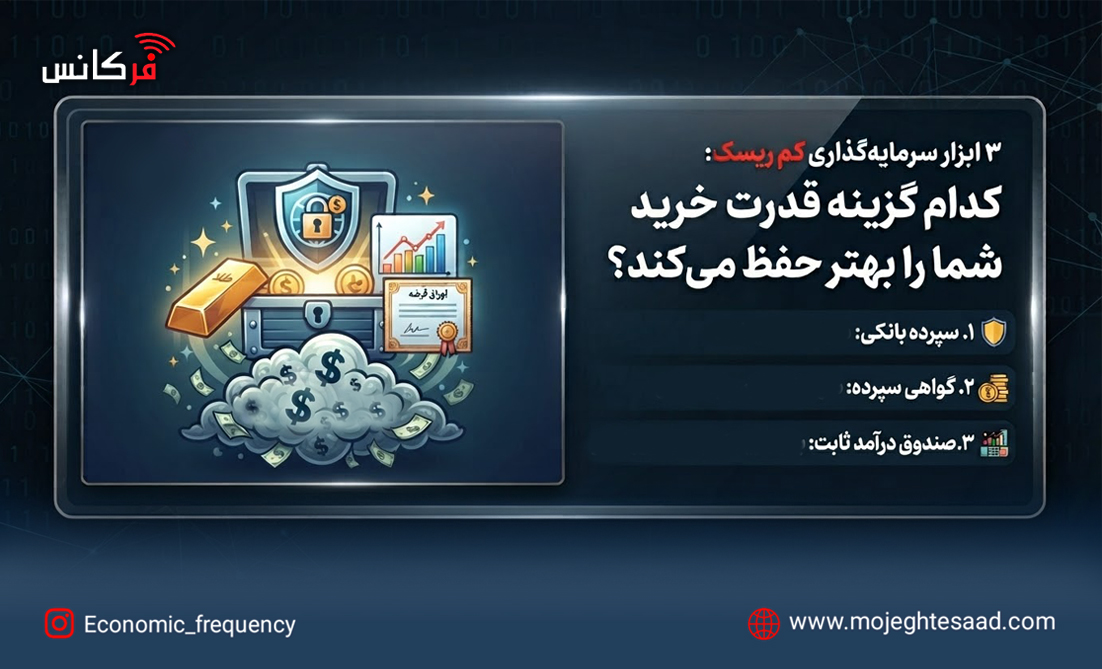
به گزارش فرکانس، برای سرمایهگذاری کمریسک، انتخاب بین سپرده بانکی، گواهی سپرده و صندوق درآمد ثابت، بیش از هر چیز به میزان بازدهی، نقدشوندگی و نحوه خروج از سرمایه بستگی دارد.
سپردههای بانکی عادی اگرچه از امنیت و ساختار مشخصی برخوردارند، اما با نرخ سود حدود ۲۰.۵ تا ۲۲.۵ درصد، در مقایسه با دو گزینه دیگر بازدهی پایینپایینتری دارند و برداشت پیش از سررسید نیز میتواند مشمول نرخ شکست شود.
گواهی سپرده خاص با سود اسمی ۳۰ درصد، بازدهی بالاتری ارائه میدهد؛ اما در مقابل، منابع برای دوره مشخصی درگیر میشوند و خروج زودهنگام میتواند به کاهش سود دریافتی منجر شود.
صندوقهای درآمد ثابت از نظر بازدهی و نقدشوندگی، گزینه منعطفتری محسوب میشوند. این صندوقها با سرمایهگذاری در اوراق و داراییهای کمریسک، امکان کسب بازدهی بالاتر و دسترسی آسانتر به سرمایه را فراهم میکنند.
در مجموع، اگر اولویت سرمایهگذار حفظ قدرت خرید در کنار نقدشوندگی باشد، صندوقهای درآمد ثابت میتوانند گزینه جذابتری باشند؛ هرچند انتخاب نهایی باید متناسب با افق سرمایهگذاری و میزان نیاز به نقدینگی انجام شود.