به گزارش فرکانس،صورتهای مالی شرکتهای گروه حکایت از بدهیهای کلان ارزی به KPTC دارند، اما دفاتر خودِ KPTC تاییدکننده چنین داراییهایی نیست. این تضادِ ارقام که در گزارشهای حسابرس نیز به عنوان «تأکید بر مطلب خاص» برجسته شده، حالا به اصلیترین چالش شفافیت پارس توشه بدل شده است. فرکانس در این گزارش بررسی میکند که چرا توضیحات کلی مدیریت درباره این «اصلاح اشتباهات» نمیتواند ابهامات سرمایهگذاران را درباره سرنوشت این حجم از نقدینگی ارزی برطرف کند.
اما شاید مهمترین ابهام به ماندههای ارزی KPTC مربوط باشد. بر اساس صورتهای مالی رسمی KPTC، مجموع داراییهای این شرکت در پایان سال ۲۰۲۲ حدود ۲ میلیون یورو بوده و بخش قابل توجهی از آن نیز وجه نقد بوده است. در مقابل، در صورتهای مالی شرکتهای ایرانی گروه، بدهیهای ارزی مرتبط با KPTC بیش از ۱۶ میلیون دلار گزارش شده است. این اختلاف ابعاد، یک سؤال اساسی ایجاد میکند: مطالبات متناظر KPTC از شرکتهای ایرانی کجاست و این رقم چگونه با صورتهای مالی خود KPTC تطبیق داده میشود؟
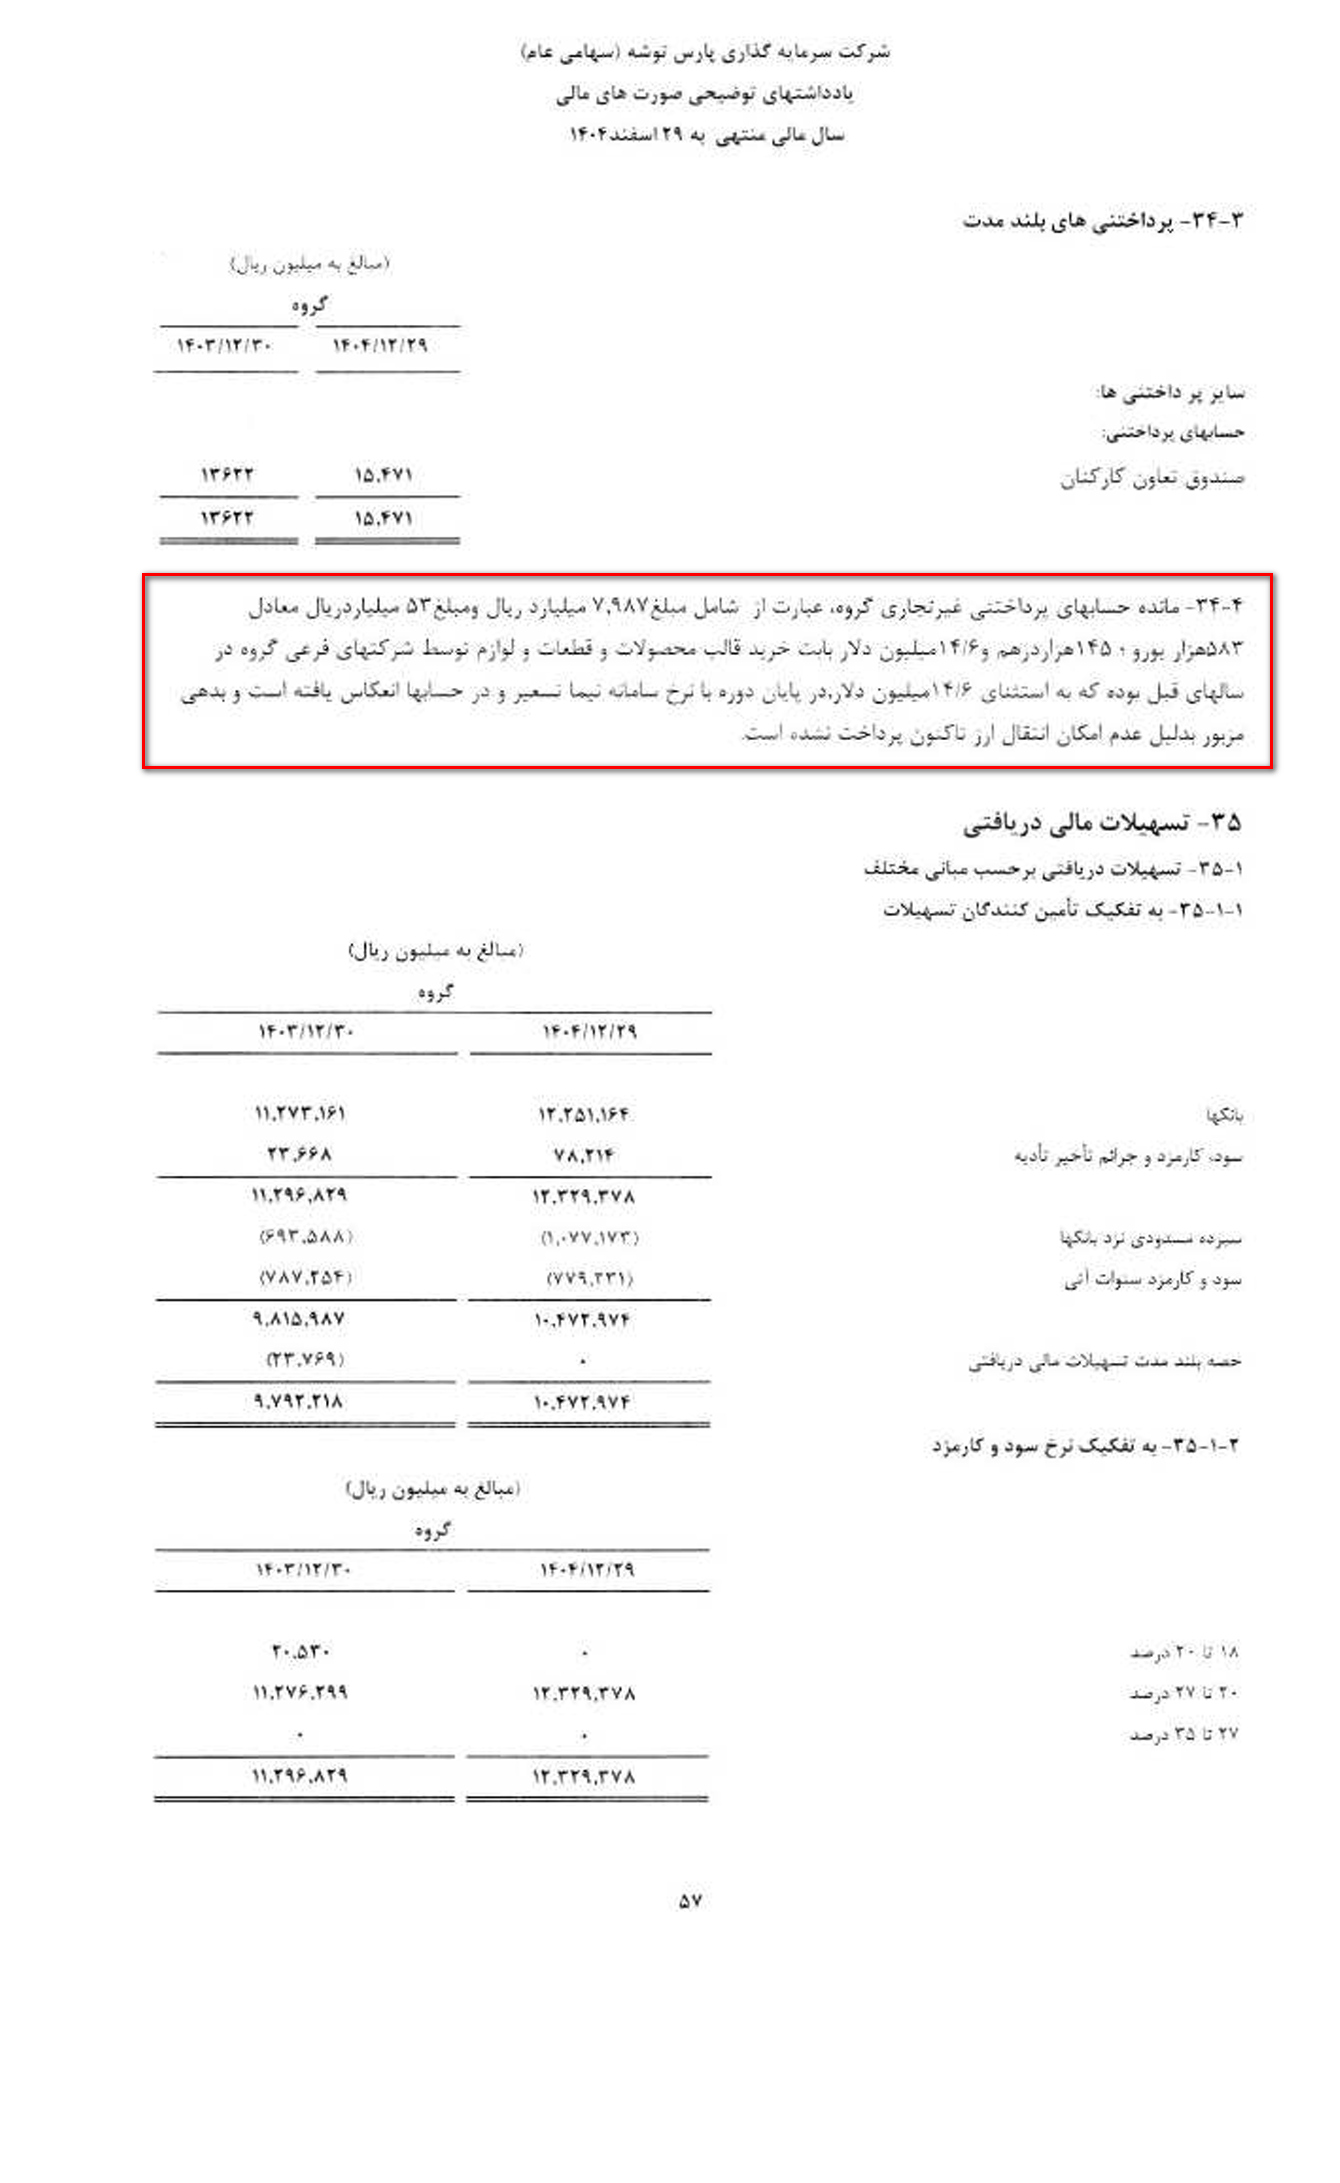
موضوع زمانی جدیتر میشود که این رقم را با ارزش بازار پارس توشه در مقطع مورد اشاره مقایسه کنیم؛ رقمی که بنا بر اطلاعات موجود حدود ۳۲ میلیون دلار بوده است. بنابراین مانده مورد اختلاف، از نظر اندازه، رقمی نیست که بتوان آن را یک اختلاف حسابداری کماهمیت تلقی کرد.
«اصلاح اشتباهات»؛ ردپایی که در صورتهای مالی باقی مانده است
ابهام زمانی بیشتر میشود که به گزارشهای حسابرسی سالهای اخیر نگاه کنیم. در صورتهای مالی ۱۴۰۳ برخی شرکتهای گروه، موضوع بدهیهای ارزی KPTC مستقیماً در مبانی اظهارنظر مشروط حسابرس قرار گرفته بود. در سال ۱۴۰۴ نیز آثار تسعیر بدهیهای مذکور تحت عنوان «اصلاح اشتباهات» برگشت داده شد.
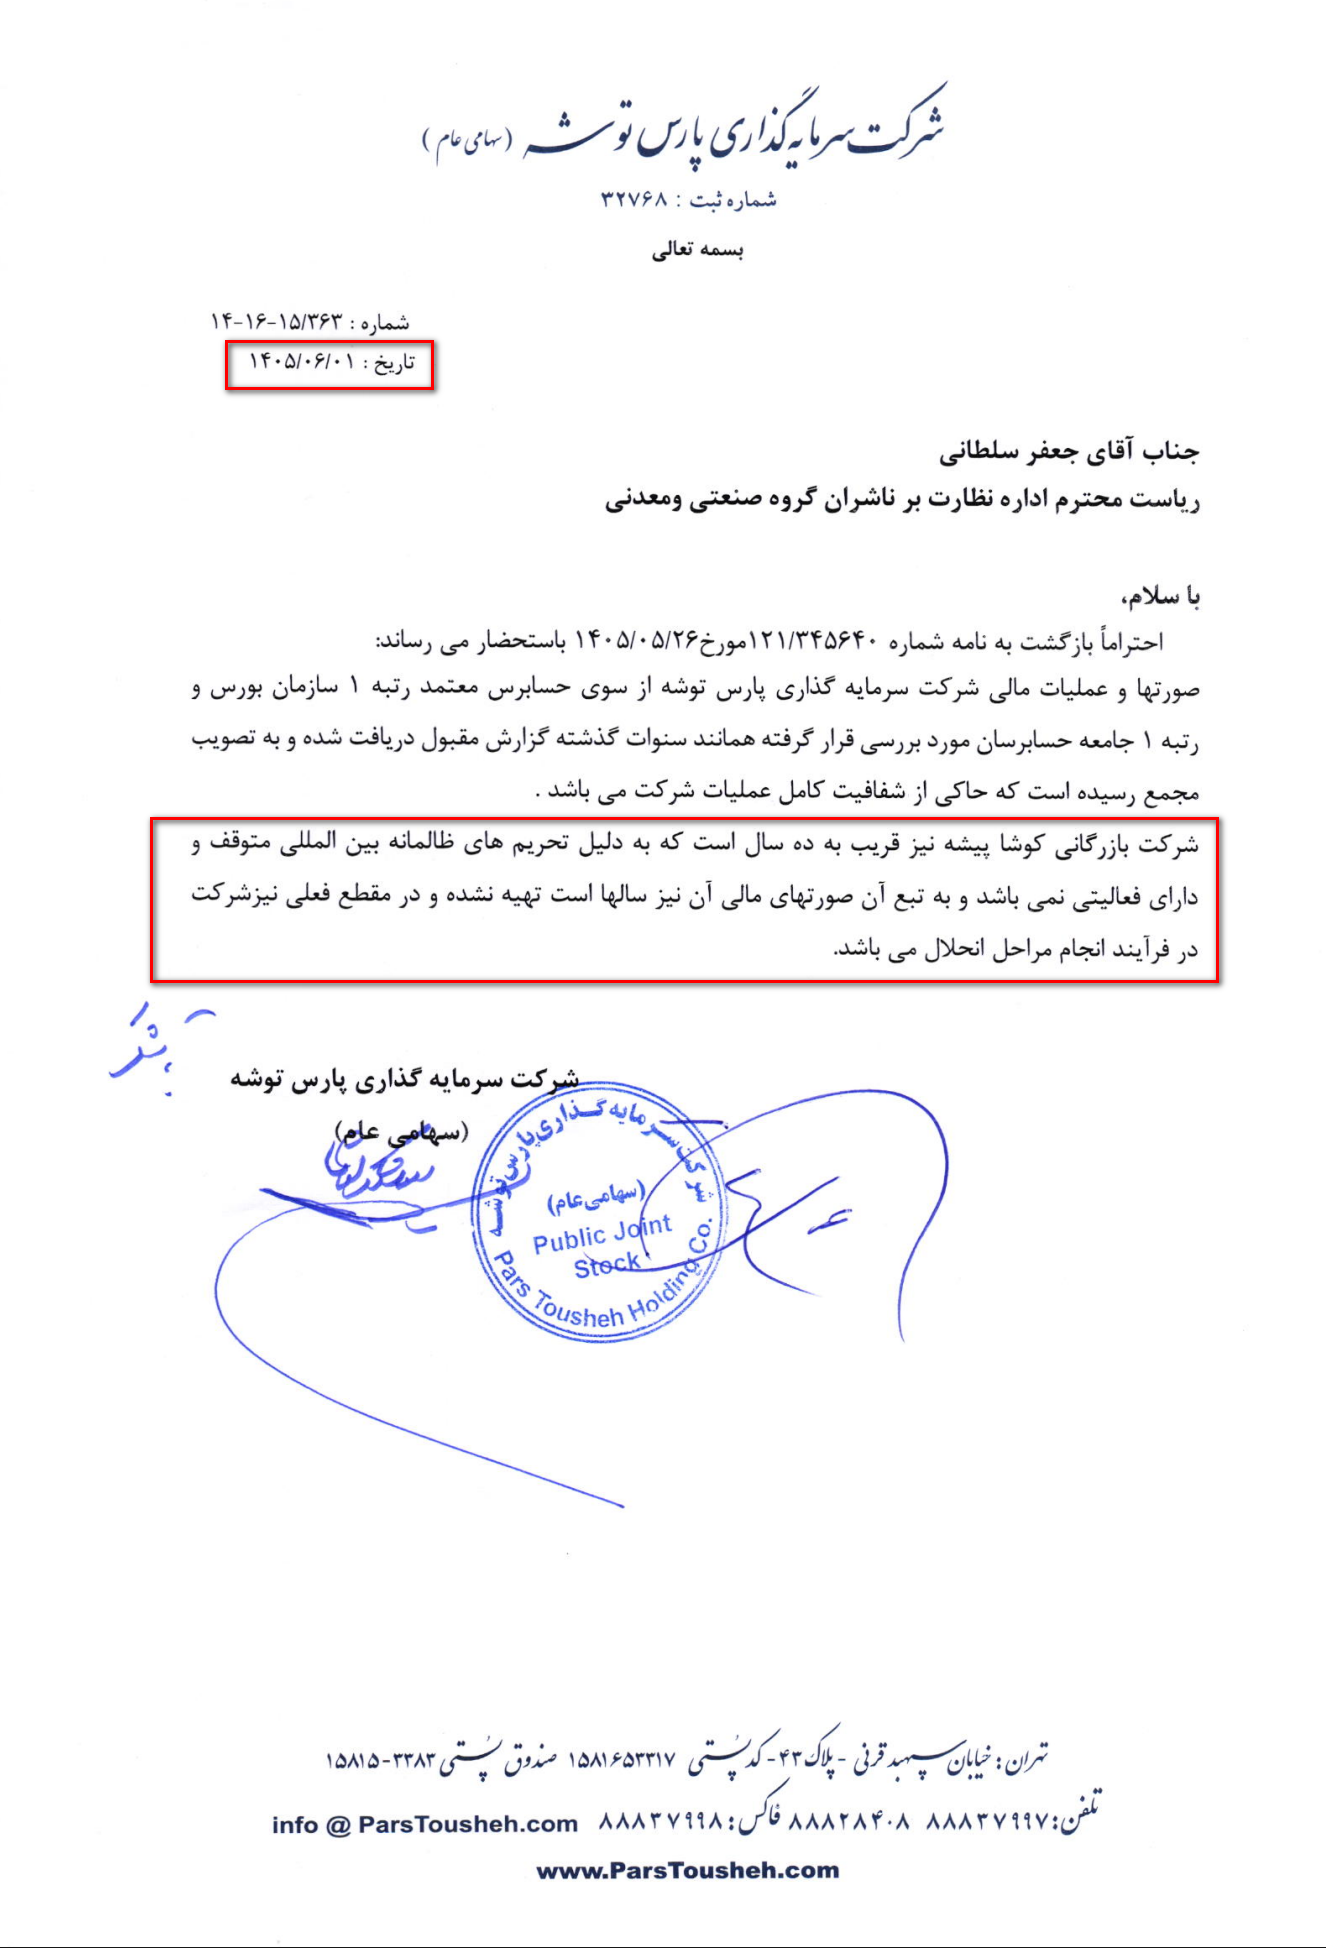
از سوی دیگر، حسابرس پارس توشه در گزارش سال ۱۴۰۴ موضوع «نحوه تسویه بدهی به شرکت بازرگانی کوشا پیشه» را تحت عنوان تأکید بر مطالب خاص مورد توجه قرار داده است. این روند لزوماً به معنای وقوع تخلف نیست، اما نشان میدهد موضوع KPTC و نحوه انعکاس بدهیهای آن، سابقهای فراتر از یک اختلاف ساده حسابداری دارد.
در چنین شرایطی، توضیح کلی مدیریت مبنی بر اینکه صورتهای مالی توسط حسابرس بررسی و گزارش مقبول صادر شده، پاسخ کاملی به ابهام موجود نیست. سؤال اصلی این است که اشتباهات سنوات قبل دقیقاً چه بوده، چرا رخ داده و اصلاح آنها چه اثری بر سود و حقوق صاحبان سهام داشته است؟